「決算は黒字なのに、月末になると資金が足りない」――建設業の経営者から最も多く寄せられる相談のひとつです。建設業の資金繰りは、受注産業ならではのキャッシュフロー構造を理解し、融資対策・手元資金・原価管理を一体で設計しなければ安定しません。本ページでは、大手ゼネコンで現場から本社財務まで20年携わった実務目線で、建設業の資金繰りを「設計図」として組み立てる手順を解説します。
建設業の資金繰りはなぜ「黒字でも」回らないのか
損益計算書が黒字でも資金が回らない――これは建設業では珍しくありません。原因は、「利益が出るタイミング」と「現金が入るタイミング」がずれる受注産業特有の構造にあります。
- 完成工事未収入金:工事は完成・引渡し時に売上計上されますが、入金は請求サイト(30〜90日)だけ後ろにずれます。売上=現金ではありません。
- 外注費・材料費の先行支払い:協力会社への支払いや資材購入は工事の進行中に発生し、施主からの入金より先に出ていきます。
- 立替の長期化:大型工事ほど、着工から入金までの立替期間が長く、その間の運転資金を自己資金か借入でつながなければなりません。
つまり黒字倒産は「儲かっていない」から起きるのではなく、「儲かっているのに現金が追いつかない」から起きます。まず押さえるべきは、損益ではなくキャッシュ(手元資金)を主軸に経営を見ることです。
工事別キャッシュフローの見える化 ― 受注残は「資金」ではない
資金繰りを安定させる第一歩は、会社全体のドンブリ勘定から、現場(工事)別のキャッシュフローへと解像度を上げることです。
受注残カバー率で「立替の総量」を掴む
受注残は「未来の売上」であって「即時の資金」ではありません。受注残が積み上がっているのに資金が苦しいのは、その受注残を回すための運転資金(立替)が増えているからです。
受注残カバー率 = 手元資金 ÷ 月次運転資金を指標として持ち、受注が伸びる局面ほど資金の先手を打ちます。
キャッシュコンバージョンサイクル(CCC)を短くする
「支払い(外注・材料)が先、入金(施主)が後」の日数差=CCCが資金繰りの負担そのものです。現場ごとに①完成工事未収入金の回収日数 ②外注費・材料費の支払日数 ③立替が発生している日数を把握し、この差を縮める打ち手を工事単位で設計します。単月ではなく直近12ヶ月の推移で「構造的な悪化」を検知することが重要です。
建設業の融資対策 ― 金融機関から評価される財務体質をつくる
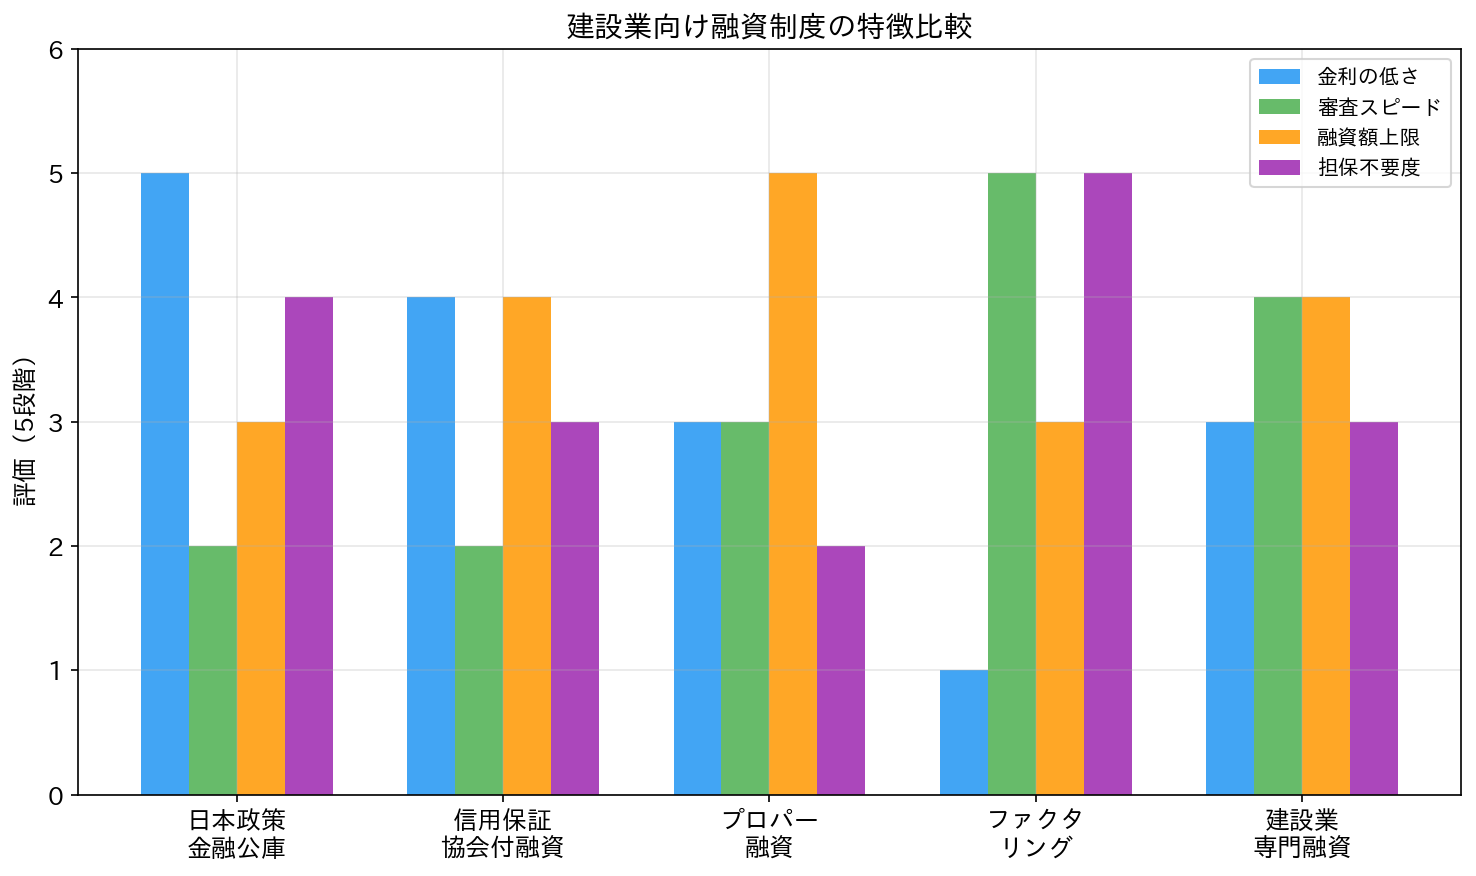
建設業の融資は、工事の受注サイクルや完成工事未収入金の特性上、他業種とは異なるアプローチが必要です。手元資金を厚くするには、複数の資金調達手段を工事のフェーズに合わせて使い分けます。
建設業が活用できる資金調達手段
低金利・無担保の公的融資は日本政策金融公庫の融資制度(公式)で最新の要件を確認できます(2026年7月時点)。
| 調達手段 | 特徴 | 建設業での活用ポイント |
|---|---|---|
| 日本政策金融公庫 | 低金利・無担保・無保証人制度あり | 創業期・新規事業の運転資金に最適 |
| 信用保証協会付き融資 | 信用保証協会が保証 | 担保がない中小建設会社に有効 |
| 建設業向けファクタリング | 売掛金を早期現金化 | 完成工事未収入金の回収サイト改善 |
| 補助金・助成金 | 返済不要(ただし後払い) | DX導入・財務改善の初期費用に活用 |
銀行交渉で評価される3つの財務指標
融資審査では、決算書の利益額そのもの以上に、建設業ならではの以下の指標が重視される傾向にあります。日頃からこの3つを改善しておくことが、いざという時の調達力に直結します。
- 経審P点 ― 経営事項審査のスコアは、公共工事の受注力だけでなく融資審査でも財務健全性の目安として見られます。
- 労務費比率 ― 適正な労務費の管理は、原価コントロール能力の証明になります。
- 未収入金回転日数 ― 完成工事未収入金の回収スピードは、資金回収力の直接的な指標です。
融資継続を確保する交渉準備
資金繰りが逼迫し融資の見直しが迫られる局面でも、準備次第で交渉の結果は大きく変わります。金融機関が知りたいのは「返せるかどうか」です。完成工事未収入金の回収サイト短縮で資金回収を早め、月次資金繰り表で3ヶ月先までの資金計画を可視化し、返済原資を経営者の言葉で説明できる状態を整えることが、融資継続と条件改善の土台になります。
補助金・助成金は「後払い」― 資金繰りを崩さない使い方
DX導入や設備投資で補助金を活用する建設会社が増えていますが、資金繰りの観点で必ず押さえるべき落とし穴があります。それは補助金は原則「後払い(精算払い)」だということです。
- 先に全額を自社で支払う:ソフトや設備の代金は、まず自己資金または借入で満額を立て替えます。補助金が入るのは、事業完了・実績報告・審査を経た数ヶ月後です。
- つなぎ資金の設計が前提:補助率1/2なら、少なくとも投資額の半分+一時的には全額を先出しできる手元資金が必要です。「補助金が出るから」と手元資金を無視して契約すると、入金までの間に資金がショートします。
- 融資との併用でリスクを抑える:補助金で最終的な自己負担を軽くしつつ、立替期間は運転資金融資でカバーする――この組み合わせが、自己資金を温存しながらDX投資を進める王道です。
補助金は「返済不要」で魅力的ですが、キャッシュのタイミングを読み違えると、かえって資金繰りを圧迫します。申請前に「入金までの立替をどうつなぐか」を必ず設計してください。DX投資で使えるデジタル化・AI導入補助金(旧IT導入補助金)の最新公募要件は中小機構の公式ポータルで確認できます(2026年7月時点)。
月次資金繰り表の運用 ― 向こう3ヶ月を常に可視化する
ここまでの打ち手をすべて束ねるのが月次資金繰り表です。資金繰り表は「作って終わり」ではなく、毎月更新して先を読む運用こそが本質です。
- 向こう3ヶ月をローリングで更新:当月実績を反映しながら、常に3ヶ月先までの入出金予定を更新します。工事の入金予定・外注支払・借入返済・税金・賞与などの大型支出を漏れなく織り込みます。
- 「資金ショート予兆」を早期に検知:3ヶ月先で残高が薄くなる月が見えたら、その時点で融資相談・入金前倒し交渉・支払サイト調整に動けます。資金繰りは「切れる直前」ではなく「2〜3ヶ月前」に手を打つのが鉄則です。
- 金融機関への提出資料になる:月次で更新された資金繰り表は、融資交渉で最も説得力を持つ資料のひとつです。「経営を数字で握っている会社」という評価につながります。
Excelでも始められますが、工事別原価・入金予定と連動させると精度と更新スピードが一気に上がります。ここが資金繰りのDX化であり、担当者の属人作業を減らす人材育成にもつながります。
原価管理の建設業特有3視点 ― 受注産業ならではの落とし穴
資金繰りの土台は原価管理です。建設業の原価管理は製造業とは根本的に異なります。「案件ごとに利益が異なる」「現場別の損益が見えにくい」「キャッシュフローと損益のズレが大きい」という特性を踏まえ、3つの視点から点検します。
視点① 完成工事原価率の月次推移(季節変動の捉え方)
完成工事原価率は、業種・地域によって適正水準が異なります。一般土木で78〜82%、建築で82〜86%、専門工事で75〜80%が目安ですが、重要なのは「月次推移を季節変動と分離して見る」ことです。建設業は天候・年度末駆け込み・GW明け発注期などで月次の振れ幅が大きく、単月で判断すると誤った経営判断につながります。直近12ヶ月の移動平均で「構造的な悪化」を検知する仕組みが有効です。
視点② 共通仮設費の按分ロジック(複数現場併行時の落とし穴)
複数現場を同時に動かす中堅以上の建設会社で必ず問題になるのが、共通仮設費(足場・仮囲い・現場事務所・運搬車両等)の按分ロジックです。多くの会社が「現場の請負金額按分」で処理していますが、実際の使用実態とズレるケースが頻発します。「使用日数×実数量」での按分に切り替えることで、現場別損益の精度が一気に上がり、不採算現場の早期発見に直結します。
視点③ 工事未払金・前受金のキャッシュ循環(受注残≠資金)
受注残は「未来の売上」ですが、即時の資金ではありません。工事未払金(外注先への支払)・前受金(施主からの入金)・完成工事未収入金(請求済未入金)の3勘定の動きを月次でトラッキングし、「受注残カバー率」と「キャッシュコンバージョンサイクル」を経営指標として持つことが、黒字倒産を回避する基本です。
建設業の資金繰り改善は「三位一体」で設計する
資金繰りの安定は、単なる借入テクニックではありません。アプリバンクは独自の統合最適化メソッド(人材育成 × DX × 収益改善)で、資金繰りを会社の仕組みに組み込みます。原価管理をDXで見える化し(DX推進)、資金繰り表を担当者が回せるようにし(人材育成)、手元資金と利益を同時に厚くする(収益改善)――この3軸の相乗効果が、天候や景気に左右されない財務体質をつくります。
自社の資金繰りを30分で見える化|無料相談(建設業限定)
「黒字なのに資金が苦しい」「融資交渉に何を持っていけばいいか分からない」――そんな段階から、建設業専門のコンサルタントが一緒に論点を整理します。まずは無料相談から。
よくある質問
Q1. 黒字なのに資金繰りが苦しいのはなぜ?
A. 建設業は「売上を計上するタイミング」と「現金が入るタイミング」がずれるためです。完成工事未収入金の回収は請求サイトの分だけ後ろ倒しになる一方、外注費・材料費は工事の進行中に先に出ていきます。損益(黒字)ではなく手元資金(キャッシュ)を主軸に経営を見ることが、黒字倒産を避ける第一歩です。
Q2. 建設業の資金繰り、何から始めればいい?
A. まず月次資金繰り表で向こう3ヶ月の入出金を可視化し、次に完成工事未収入金・労務費比率・経審P点の3指標を直近12ヶ月で時系列化します。単月の数字ではなく移動平均で構造変化を検知することが要です。
Q3. 受注残が多いのに資金繰りが苦しいのはなぜ?
A. 受注残は「未来の売上」であって「即時の資金」ではないからです。工事未払金(外注先への支払)と完成工事未収入金(施主からの入金待ち)のサイトのズレが資金繰りを圧迫します。受注残カバー率とキャッシュコンバージョンサイクルの2指標で常時モニタリングすることが必要です。
Q4. 補助金を使えば資金繰りはラクになる?
A. 使い方次第です。補助金は原則「後払い(精算払い)」で、投資額をいったん全額立て替える必要があります。入金までのつなぎ資金を融資で確保してから申請しないと、かえって資金がショートします。補助金で最終負担を軽くしつつ、立替期間は運転資金でカバーする設計が基本です。
Q5. 銀行借入の交渉、何を持っていけばいい?
A. 最低限、決算書3期分・直近月次試算表・3ヶ月先までの資金繰り表・受注残一覧・経審P点の5点セットです。さらに「資金使途の明確化」「返済原資の説明」「リスク要因と対策」を経営者の言葉で語れるかが、金融機関の評価を分けます。
関連記事のご案内
本ページと併せて、以下の関連記事もご活用ください。
- 建設業の原価管理|改正建設業法に対応する5つの実務 — 資金繰りの土台となる原価コントロールの実務
- 建設業 経営相談|30分で論点整理する初回相談の進め方 — 財務改善の優先順位を整理する具体プロセス
- 建設業の人手不足|原価を守る経営改善5施策 — 労務費比率の改善と財務改善を一気通貫で解く
【執筆・監修】株式会社アプリバンク 代表取締役 佐藤 望
建設業専門経営コンサルタント/大手ゼネコン20年(現場〜本社財務)
独自メソッド:統合最適化(人材育成 × DX × 収益改善)
最終更新: 2026年7月3日