結論:実行予算は「見積の写し」ではなく、利益を守る管理台帳である
先に要点をお伝えします。建設業でどんぶり勘定を抜け出す最短ルートは、受注後すぐに「実行予算」を編成し、月次で予算と実績を突き合わせる型を回すことです。見積書をそのまま予算だと思っている会社ほど、工事が終わってから「思ったより利益が残らなかった」を繰り返します。
理由は単純です。見積書は「お客様に提示する売価の内訳」であり、実行予算は「自社が実際にいくらで完成させるかの計画」だからです。この2つは目的も精度も違います。見積のまま現場を進めれば、原価が動いても気づけません。
具体的なアクションは3つです。(1)受注したら着工前に実行予算書を1案件1枚つくる、(2)直接工事費・共通仮設費・現場管理費・一般管理費の4層で項目を立てる、(3)毎月「予算に対して実績がどれだけ動いたか」を差異分析し、次案件の見積精度に返す。この記事では、この型を今日から使えるレベルまで分解します。
なお本記事は原価の全体像や労務費の扱い、価格転嫁の交渉術には深入りしません。それらは別記事で扱っています。ここは一貫して「実行予算の作り方と回し方」に絞ります。
見積原価と実行予算はどう違うのか
まず言葉を揃えます。混同したまま管理すると、数字が二重帳簿のようにズレていきます。
| 項目 | 見積原価(積算) | 実行予算 |
|---|---|---|
| 目的 | 受注のための売価根拠 | 完成までの原価計画・管理基準 |
| つくる人 | 営業・積算担当 | 現場代理人・工事部長 |
| タイミング | 受注前 | 受注後・着工前 |
| 単価の考え方 | 標準単価・歩掛ベース | 実際に発注できる単価・実勢 |
| 更新頻度 | 提出時点で固定 | 月次で予実更新 |
見積原価は「この金額なら受注できるか」を判断するための積算です。一方、実行予算は「この現場を、実際にどの業者へいくらで発注し、いくらで完成させるか」を落とし込んだ計画です。発注額を下げる際は、ゼロ円発注と取適法のルールに触れないかを先に確認してください。
ここで生まれるのが実行予算差額(見積原価−実行予算)という考え方です。見積で見込んだ原価より、実行予算で組んだ原価が下回れば、その差が現場の目標利益の源泉になります。逆に着工前の段階で実行予算が見積原価を上回っていたら、その工事は最初から赤字予定ということです。着工してから気づくのでは遅い。利益の勝負は着工前に半分決まっている、というのが実行予算の思想です。
建設業は受注産業であり、重層下請構造の中で外注比率が高い業種です。だからこそ、自社が実際に発注する単価で予算を組み直す作業が欠かせません。標準単価のままでは、実勢とズレたどんぶり予算になります。
実行予算書の項目立て:4層で組む
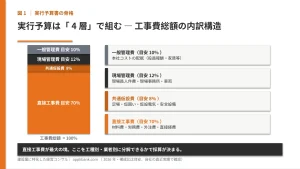
実行予算書は、原価を大きく4つの層で組み立てます。この4層は建設業の工事原価の考え方に沿った標準的な区分で、国土交通省の官庁営繕の技術基準(公共建築工事積算基準・公共建築工事共通費積算基準)でも共通仮設費・現場管理費といった区分の定義が公式に示されています。
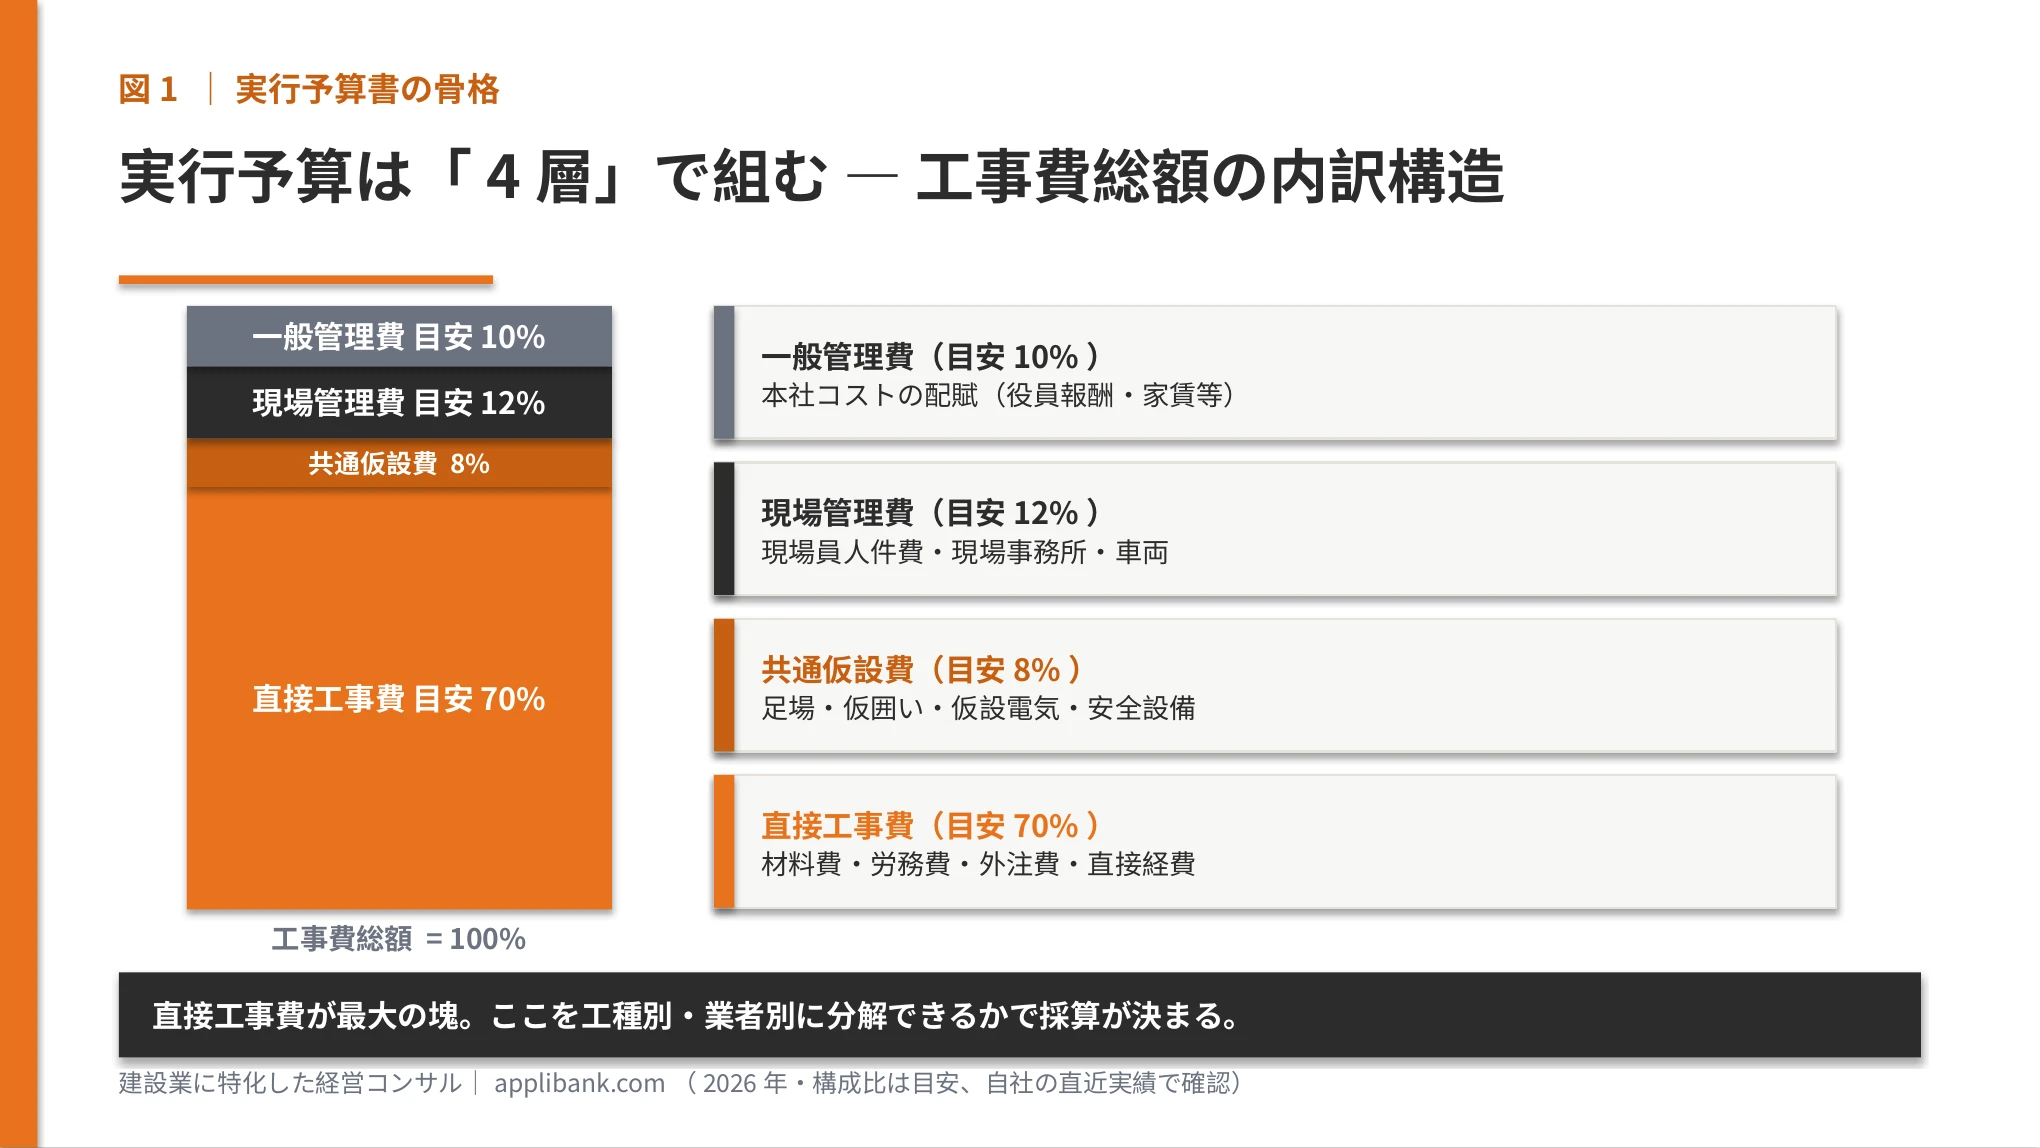
この4層で組む理由は、どこで利益が出て、どこで漏れているかを層ごとに切り分けられるからです。よくある失敗は、直接工事費だけを細かく見て、共通仮設費と現場管理費をまとめて「経費」で丼にしてしまうこと。ここが膨らむと利益は静かに消えます。
項目立ての実務ポイントは3つです。
- 直接工事費は工種別・業者別に分解する。「基礎○○円」ではなく「基礎工事=A社への外注○○円+材料○○円」まで割る。発注先が見えて初めて予算が管理可能になります。
- 共通仮設費は工期に比例する費用を意識する。工期が延びれば足場・仮囲い・警備が積み上がる。工期遅延=原価増を予算段階で見える化します。
- 一般管理費の配賦ルールを社内で1つに決める。工事金額比・工期比など基準を統一しないと、案件間の採算比較ができません。
原価の予実管理:月次で予算と実績を突き合わせる
実行予算は「つくって終わり」では意味がありません。価値が出るのは予実管理(予算と実績の突き合わせ)を月次で回したときです。
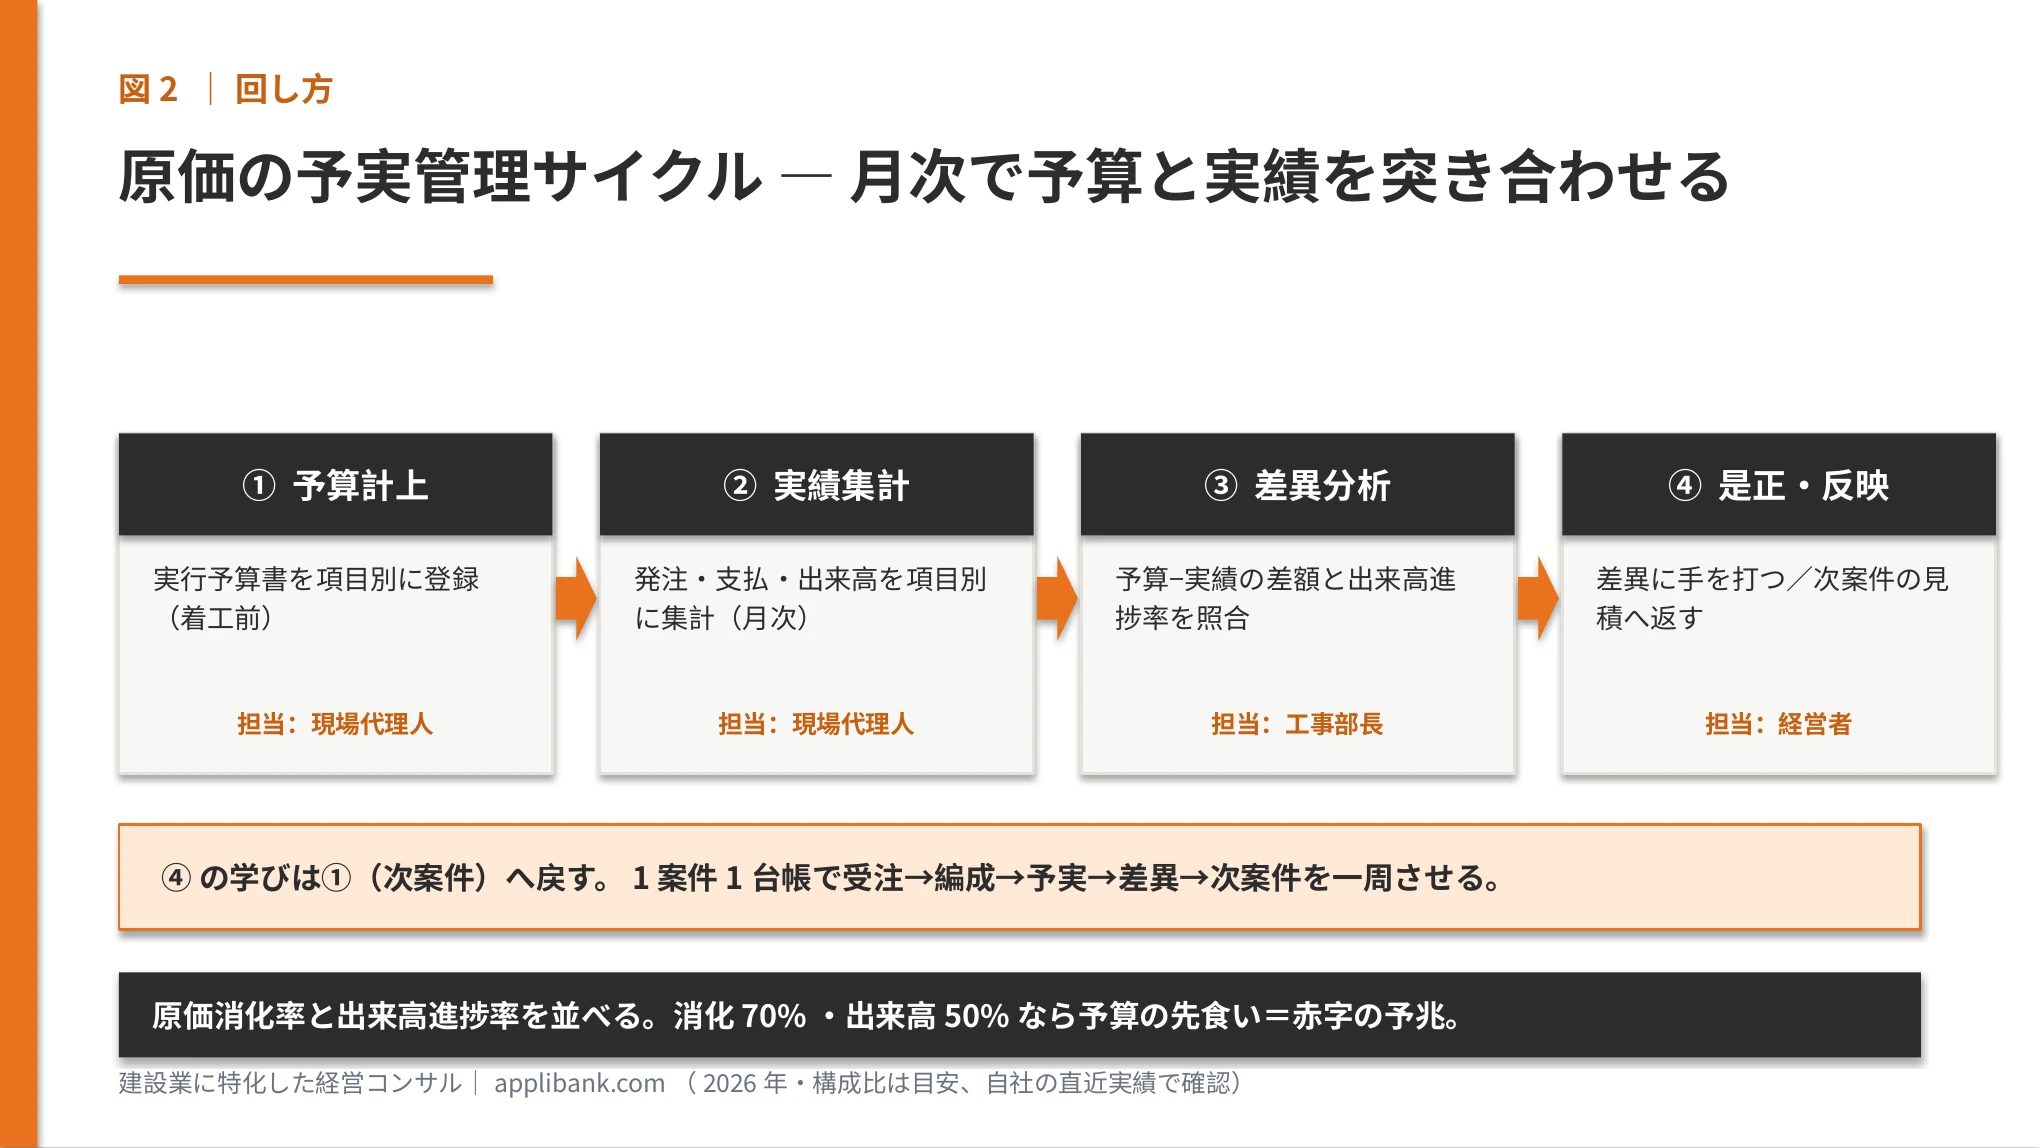
月次で見るべき数字はシンプルです。「原価の消化率」と「工事の出来高進捗率」を並べること。たとえば原価を予算の70%使ったのに、工事の出来高が50%しか進んでいなければ、その現場は予算を先食いしています。この2つのズレが、赤字の予兆です。
重要なのは、実績を「支払ベース」ではなく「発注確定ベース」で捉えることです。支払は後からきますが、発注を出した時点で原価は確定に向かって動いています。支払を待って集計すると、気づいたときには手遅れです。建設業は工期が数カ月〜年単位に及ぶため、この先読みが効きます。
自社の実行予算・予実管理の仕組みづくりを個別に相談したい方は、無料経営相談(毎月5社まで)をご利用ください。
差異分析から次案件へ:案件別採算のPDCA
実行予算の型が本当に効いてくるのは、1案件で完結させず次の見積へ返したときです。ここが「どんぶり勘定」と「原価管理」を分ける決定的な差です。
工事完成後にやることは3つ。(1)実行予算と実際原価の最終差異を項目別に確定する、(2)差異が出た原因を「単価要因(発注単価がズレた)」と「数量要因(歩掛・手間が想定と違った)」に分ける、(3)その学びを次の見積の歩掛・単価に反映する。
たとえば、ある工種で外注費が予算を10%超過したとします。それが単価要因(相場が上がっていた)なら次回の見積単価を上げる。数量要因(手戻り・段取り不足)なら現場の進め方を見直す。原因の切り分けができて初めて、次に打つ手が決まります。これを案件ごとに積み上げると、見積精度そのものが上がり、受注段階から利益の残る仕事を選べるようになります。
これが案件別採算管理のPDCAです。受注→実行予算編成→予実管理→差異分析→次案件、という一周を回すたびに、会社の原価の目が鋭くなっていきます。
統合最適化で回す:DX×人材育成×収益改善
弊社は、実行予算の型を「収益改善」だけの話にしないことを推奨しています。人材育成・DX推進・収益改善の3軸を同時に動かす統合最適化の視点です。
収益改善: 実行予算差額を意識するだけで、粗利は着工前に設計できます。丼から脱するだけで、これまで見えなかった利益漏れが数字で表れます(改善幅は自社実績で確認)。
DX推進: 実行予算はまずExcelで十分始められます。ただし案件が増えると、Excelは属人化し月次更新が回らなくなります。ここでクラウド型の原価管理ツールへ移行すると、発注・支払・出来高がリアルタイムに集計され、予実の突き合わせが自動化されます。Excelで型を覚え、クラウドで型を回す——これが現実的なDXの順序です。
人材育成: 実行予算を現場代理人や若手に「つくらせる」ことに価値があります。自分で予算を組み、月次で差異を説明する経験が、原価感覚のある技術者を育てます。ベテランの勘を、若手が使える数字の型として引き継ぐ。人手不足・高齢化が深刻な建設業では、この技術移転こそ最大の投資対効果です。
この3軸は独立ではなく相乗します。クラウドで数字が見える(DX)→若手が原価を語れる(人材育成)→利益が残る仕事を選べる(収益改善)。実行予算は、その入り口として最も費用対効果が高い一手です。
まとめ:着工前に利益を設計し、月次で守る
建設業でどんぶり勘定を抜け出す型は、次の4点に集約されます。
- 受注後すぐに、見積とは別物の実行予算を1案件1枚つくる
- 直接工事費・共通仮設費・現場管理費・一般管理費の4層で項目を立てる
- 月次で原価消化率と出来高進捗率を並べ、差異を先読みする
- 完成後の差異を単価要因・数量要因に切り分け、次の見積へ返す
利益は現場が終わってから数えるものではなく、着工前に設計するものです。まず直近の1案件で実行予算書をつくってみることが、脱・どんぶりの確実な第一歩になります。
よくある質問(FAQ)
Q1. 実行予算はどのタイミングでつくればいいですか?
A. 受注が確定した直後、着工前が基本です。着工してから予算を組むと、すでに発注してしまった単価を追認するだけになり、利益をコントロールできません。実行予算差額(見積原価−実行予算)を着工前に確認し、目標利益を先に設計します。
Q2. Excelとクラウド原価管理ツールはどちらから始めるべきですか?
A. まずExcelで4層構造の型を身につけることを推奨します。型が体に入る前にツールを入れても運用が続きません。案件数が増え、月次更新が属人化してきたタイミングでクラウド型へ移行すると、発注・支払・出来高の集計が自動化され、予実の突き合わせが軽くなります。順序は「Excelで型→クラウドで自動化」です。
Q3. 一般管理費はどう配賦すればいいですか?
A. 工事金額比・工期比などの基準を、社内で1つに統一することが最重要です。基準がバラバラだと案件間の採算比較ができません。まずは自社にとってシンプルで説明可能な基準を1つ決め、全案件に同じルールを適用してください。配賦率の水準は業種・規模で異なるため自社実績で設定します。
無料経営相談(毎月5社まで)
「実行予算の型を自社に定着させたいが、どこから手をつければいいか」——そんな段階のご相談を、毎月5社までの無料経営相談でお受けしています。人材育成・DX推進・収益改善を一体で設計する統合最適化の視点で、御社の原価管理の現在地を整理します。枠が埋まり次第、翌月へ繰り越しとなります。
あわせて読みたい関連記事
建設業に特化した無料経営相談(毎月5社まで)
アプリバンクは建設業に特化し、人材育成 × DX推進 × 収益改善の統合最適化で経営を支援します。初回の経営相談は無料・毎月5社まで。建設業の企業様限定で、しつこい営業は行いません。
監修: 株式会社アプリバンク 代表取締役 佐藤 望(建設業界30年・海外5カ国での事業経験・DX認定事業者)
本記事は法令・制度の一般的な内容をお伝えするものです。法令の適用についての個別の判断は、弁護士等の専門家にご確認ください。
建設業を支援する経営コンサル、株式会社アプリバンクをもっと見る
購読すると最新の投稿がメールで送信されます。