
2026年3月期(竹中工務店のみ2025年12月期)、スーパーゼネコン5社の決算が出そろいました。結論から言えば、今期の主役は「売上の伸び」ではなく「採算(利益率)の回復」です。売上高は5社合計で約114,149億円と、前期から大きくは動いていません。
それにもかかわらず、営業利益は合計約8,347億円、当期純利益は合計約7,506億円まで膨らみました。鹿島建設の営業利益は前期比+58.5%、清水建設は+67.1%、大成建設は+56.4%、竹中工務店に至っては+75.0%。いずれも売上の伸び率(数%)をはるかに上回る利益の伸びです。
これは何を意味するのでしょうか。長く続いた資材高・労務費上昇による採算悪化局面が、一巡しました。価格転嫁と工事粗利の回復が、ようやくPL(損益計算書)に表れ始めたということです。建設業は「受注した時の見積もり」と「実際に工ことを進めている時のコスト」の間に時間差があります。数年前に低採算で取った工ことを、各社は消化し終えました。代わりに、適正な利益を織り込んだ新規工事の比率が高まりました。その結果、完成工事総利益率(工事粗利率)が各社そろって改善しました。
本記ことは、単なる決算ニュースのまとめではありません。書籍『会計の地図』の考え方を借ります。5社の決算を、一枚の地図としてつなげて読みます。順路はこうです。売上から売上原価を引いて工事粗利。そこから販管費を引いて営業利益。営業外・特別損益を経て当期純利益。積み上がって自己資本、ROE、時価総額へ。
そして最も重要なのは、その利益の出どころを見分けることです。「本業の工事で稼いだ利益」なのか、「保有株式の売却益のような一過性の利益」なのか。同じ「最終利益が増えた」でも、中身がまったく違います。この見分け方は、スーパーゼネコンだけでなく、中小建設業の経営者が自社のPLを読むときにもそのまま使えます。
そして最後に、アプリバンクが最も得意とする領域へ落とし込みます。この大手の決算から、中小建設業が学ぶべき経営指標は何か。そして、それを「人材育成 × DX推進 × 収益改善」の統合最適化メソッドで、どう自社に実装するか。この2つです。読み終えたとき、あなたは自社の決算書を5社と同じ地図の上で読めるようになっています。
まず、5社の最新決算の全体像を一覧で押さえておきましょう。詳しい読み解きは次章以降で行いますが、最初にこの数字を頭に入れておくと、本記事の「会計の地図」がぐっと読みやすくなります。
| 会社(証券コード) | 売上高 | 営業利益 (前期比) |
当期純利益 (前期比) |
売上高 営業利益率 |
|---|---|---|---|---|
| 鹿島建設(1812) | 3兆672億 | 2,407億(+58.5%) | 1,773億(+40.9%) | 7.8% |
| 大林組(1802) | 2兆5,862億 | 1,946億(+36.6%) | 1,737億(+19.5%) | 7.5% |
| 清水建設(1803) | 2兆578億 | 1,186億(+67.1%) | 1,266億(+91.8%) | 5.77% |
| 大成建設(1801) | 2兆890億 | 1,879億(+56.4%) | 1,700億(+37.3%) | 9.0% |
| 竹中工務店(非上場) | 1兆6,147億 | 929億(+75.0%) | 1,030億(+83.4%) | 5.75% |
| 5社合計(参考) | 約11兆4,149億 | 約8,347億 | 約7,506億 | ― |
本記ことは毎年更新するシリーズの最新版です。前年の数字や経年トレンドはスーパーゼネコン5社の財務分析 2025年版を、ゼネコンの基礎知識はゼネコンとは?をあわせてご覧ください。
第1章 会計の地図とは何か――決算書を1枚の地図として読む
多くの中小建設業の経営者は、決算書を「税理士が作ってくれるもの」「銀行に出すもの」として受け取っています。自分で読み解く対象だとは考えていません。ですがこれは大きな機会損失です。決算書は、自社の経営判断のすべてが数字となって表れた「地図」です。地図が読めなければ、自分がいま儲かる方向に進んでいるのか、崖に向かっているのかが分かりません。
書籍『会計の地図』が提示するのは、財務諸表をバラバラの帳票としてではなく、一本の流れとしてつなげて読む発想です。その流れはこうなります。
売上高 → 費用(原価・販管費)→ 利益 → 資産・負債・純資産 → キャッシュ(現金の出入り)→ 時価総額 → 社会的価値
左から右へ、お金が事業を通じて姿を変えながら流れていきます。売上として入ってきたお金が、材料費や人件費という費用で出ていき、残った分が利益になります。利益は貯まって自己資本になり、その自己資本をどれだけ効率よく使って利益を生んだかがROE(自己資本利益率)として表れます。そして上場企業であれば、その積み重ねが将来期待とともに時価総額に映し出されます。
建設業のPLにこの地図を当てはめると、次のように読み替えられます。
- 売上高 → 完成工事高:建設工事から生じる売上です。名前は「完成」ですが、いまは工事の進みぐあいに応じて工事期間中に計上していくのが原則です。ごく短期の工事などは、完成時に一括で計上します。受注産業なので、過去の受注の積み上げが今期の売上になります。
- 売上原価 → 完成工事原価:材料費・労務費・外注費・現場経費。ここが採算の生命線です。
- 売上総利益 → 完成工事総利益(工事粗利):完成工事高から完成工事原価を引いたもの。建設業で最も重視すべき指標がこの「工事粗利率」です。
- 販管費:本社の管理部門の人件費、営業経費、研究開発費など。現場の外でかかるコストです。
- 営業利益:工事粗利から販管費を引いた、本業のもうけです。
- 営業外損益・経常利益:受取利息・配当、持分法投資損益、支払利息など。本業以外の常時発生する損益を加減したものです。
- 特別損益:固定資産の売却損益、投資有価証券(保有株式)の売却益、減損損失など、その期だけの一過性の損益です。
- 当期純利益:すべてを差し引いた最終利益。配当の原資であり、自己資本に積み上がります。
この地図の威力は、「利益の質」を見抜けるようになる点にあります。たとえば最終利益(当期純利益)が前期から大きく増えていたとします。その増加が「工事粗利の改善」によるものか、「保有していた株式を売って出た特別利益」によるものか。どちらなのかで、経営の意味はまるで違います。前者は本業の競争力が高まった証拠であり、来期以降も続く可能性が高いです。後者は一度きりの花火であり、来期は消えます。地図を上から下へたどることで、この違いが見えてきます。
もう一つ、会計の地図が教えてくれるのは「PLとBSとキャッシュはつながっている」という事実です。多くの経営者はPL(損益計算書)の利益だけを見て一喜一憂しますが、利益は会計上の数字であって、手元の現金とは別物です。建設業は特にこのズレが大きいです。
工ことは数か月から数年かけて進み、その間に材料費・労務費・外注費が先に出ていきます。一方で工事代金の入金は、でき高に応じた中間払いや、完成・引き渡し後の最終払いというタイミングになります。つまり「利益は出ているのに資金が回らない」黒字倒産のリスクが、構造的に存在します。
地図でいえば、PLの右下(利益)が黒字でも、キャッシュの流れ(現金の出入り)が詰まれば会社は止まります。だからこそ、利益という結果だけを見ていては足りません。その利益がいつ現金になって戻ってくるか。運転資金の回転まで、地図の上でつなげて見ることになります。
また、地図の最下流にある「自己資本」と「総資産」の関係が自己資本比率です。会社の体力、つまり不況や工事トラブルにどれだけ耐えられるかを示します。利益が積み上がれば自己資本は厚くなり、銀行からの借入余力も信用力も増します。逆に赤字が続けば自己資本は痩せ、ちょっとした資金ショックで倒れやすくなります。
今期のスーパーゼネコン5社の自己資本比率は、34.9%(大成)から56.4%(竹中)まで幅があります。いずれも建設業としては高水準です。この体力の差が、次の不況局面でどう効いてくるかも、地図を読めば想像がつきます。
次の図は、この「会計の地図」をゼネコン決算に当てはめた全体像です。売上から社会的価値まで、どこを今回の記事で深掘りするかを示しています。
図:会計の地図をゼネコン決算に当てはめた全体フロー。売上から工事粗利、営業利益、特別損益、純利益、自己資本、ROEへと繋がる流れを示します。
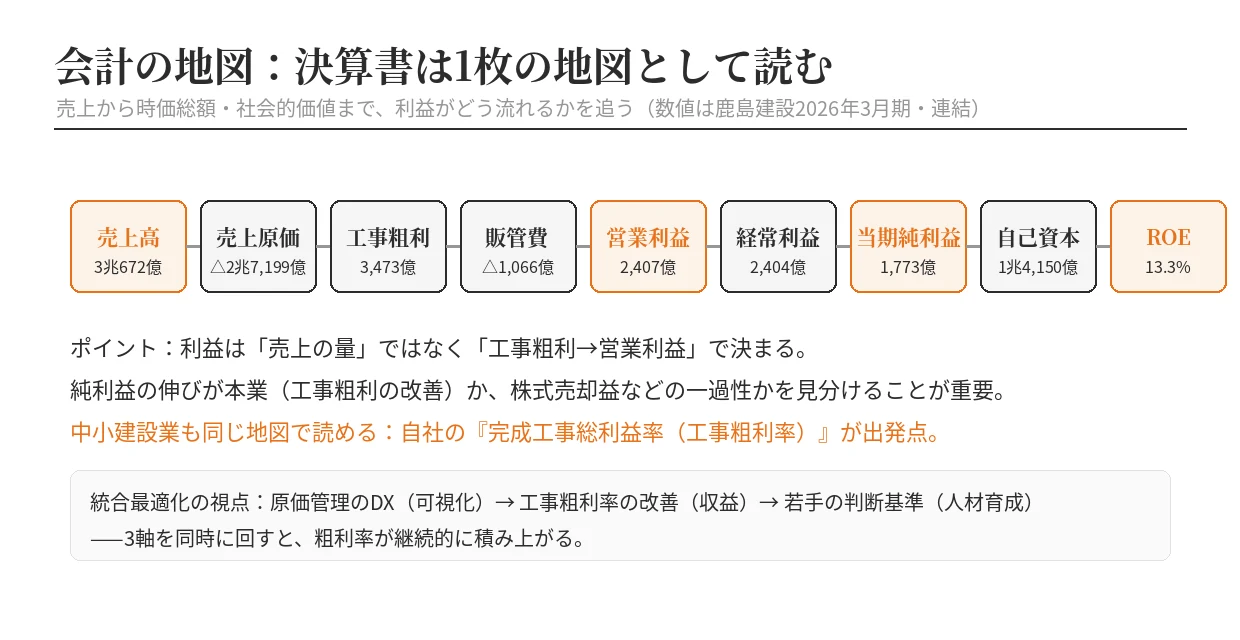
中小建設業の経営者にとっての示唆は明快です。あなたの会社の決算書も、まったく同じ地図で読めます。規模が1,000億円でも3億円でも、流れの構造は同じです。むしろ規模が小さいほど、工事粗利率1ポイントの差が会社の生死を分けます。本記ことを通じて、まず大手5社という「鮮明な見本」でこの地図の読み方を体得し、それを自社に持ち帰っていただきたいと思います。
第2章 5社サマリー比較――規模より採算が際立った1年
まず全体像を数字で押さえます。2026年3月期(竹中のみ2025年12月期)の主要数値を一覧にします。単位は億円、カッコ内は前期比です。
| 会社(証券コード) | 売上高 | 営業利益 | 経常利益 | 当期純利益 | 売上高営業利益率 |
|---|---|---|---|---|---|
| 鹿島建設(1812) | 30,672(+5.3%) | 2,407(+58.5%) | 2,404(+49.6%) | 1,773(+40.9%) | 7.8% |
| 大林組(1802) | 25,862(-0.2%) | 1,946(+36.6%) | 2,041(+34.1%) | 1,737(+19.5%) | 7.5% |
| 清水建設(1803) | 20,578(+5.8%) | 1,186(+67.1%) | 1,223(+70.7%) | 1,266(+91.8%) | 5.77% |
| 大成建設(1801) | 20,890(-3.0%) | 1,879(+56.4%) | 1,957(+45.6%) | 1,700(+37.3%) | 9.0% |
| 竹中工務店(非上場) | 16,147(+0.9%) | 929(+75.0%) | 1,082(+52.7%) | 1,030(+83.4%) | 5.75% |
| 5社合計(参考) | 約114,149 | 約8,347 | 約8,707 | 約7,506 | ― |
次の図は、この5社の売上高・営業利益・当期純利益を視覚的に比較したものです。売上規模では鹿島が頭一つ抜けますが、利益では各社が肉薄している点に注目してください。
図:5社の売上高・営業利益・当期純利益の比較。売上は鹿島が最大ですが、利益水準は各社が接近しています。
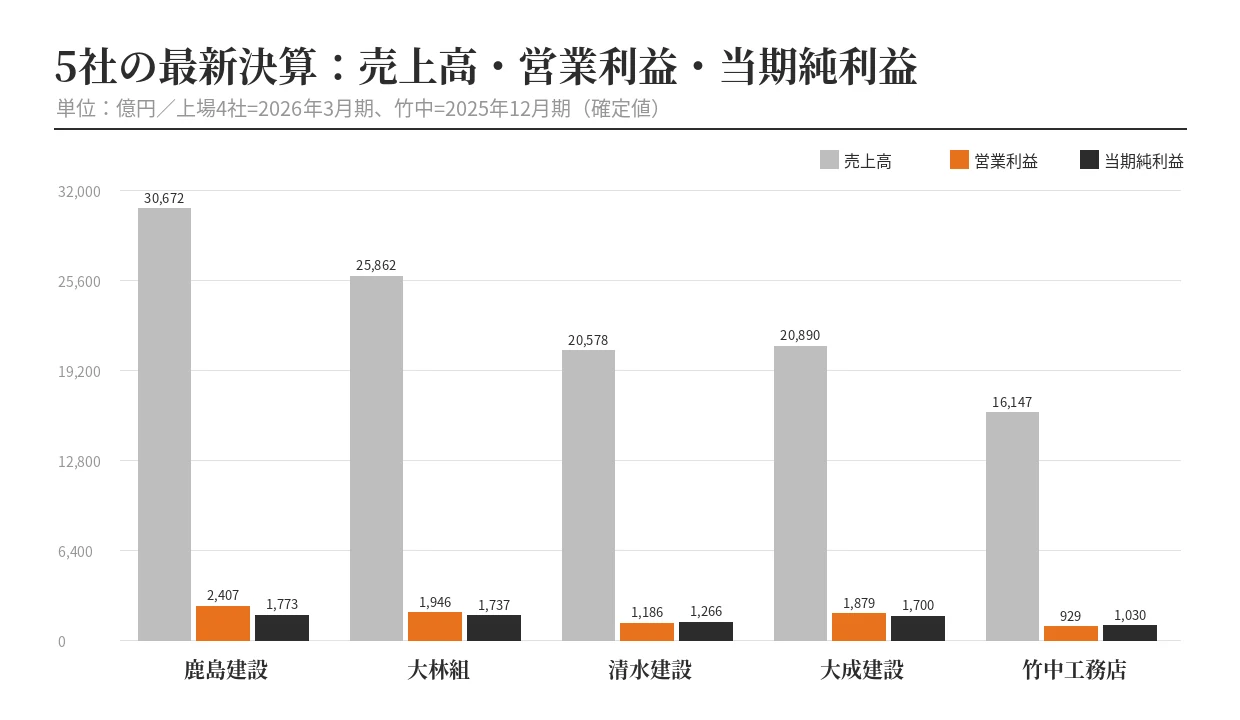
この表から読み取れる第一のポイントは、売上の動きと利益の動きが完全に乖離していることです。大林組は売上が前期比-0.2%とほぼ横ばい、大成建設に至っては-3.0%と減収です。にもかかわらず、両社の営業利益は+36.6%、+56.4%と大幅増益です。これは「売上を伸ばしてもうける」モデルから「採算を改善してもうける」モデルへの転換が起きていることを意味します。
第二のポイントは、規模の順位と収益性の順位が一いたしないことです。売上高では鹿島(30,672億)が圧倒的トップですが、売上高営業利益率では大成建設の9.0%が5社最高です。鹿島は7.85%、大林組7.53%、清水建設5.77%、竹中工務店5.75%と続きます。つまり「最も大きい会社」と「最も効率よく稼ぐ会社」は別なのです。会計の地図で言えば、売上という入口の大きさよりも、地図を下っていく途なかでどれだけ利益を残せるかが問われています。
下の図は、各社の売上高営業利益率を並べたものです。最高の大成9.00%と最低の竹中5.75%の間には3ポイント超の開きがあります。清水5.77%と竹中5.75%はほぼ同率です。同じ「スーパーゼネコン」という括りでも、収益体質には明確な差があります。
図:5社の売上高営業利益率の比較。大成9.00%が最高、竹中5.75%・清水5.77%がほぼ同率で最低。3ポイント超の差があります。
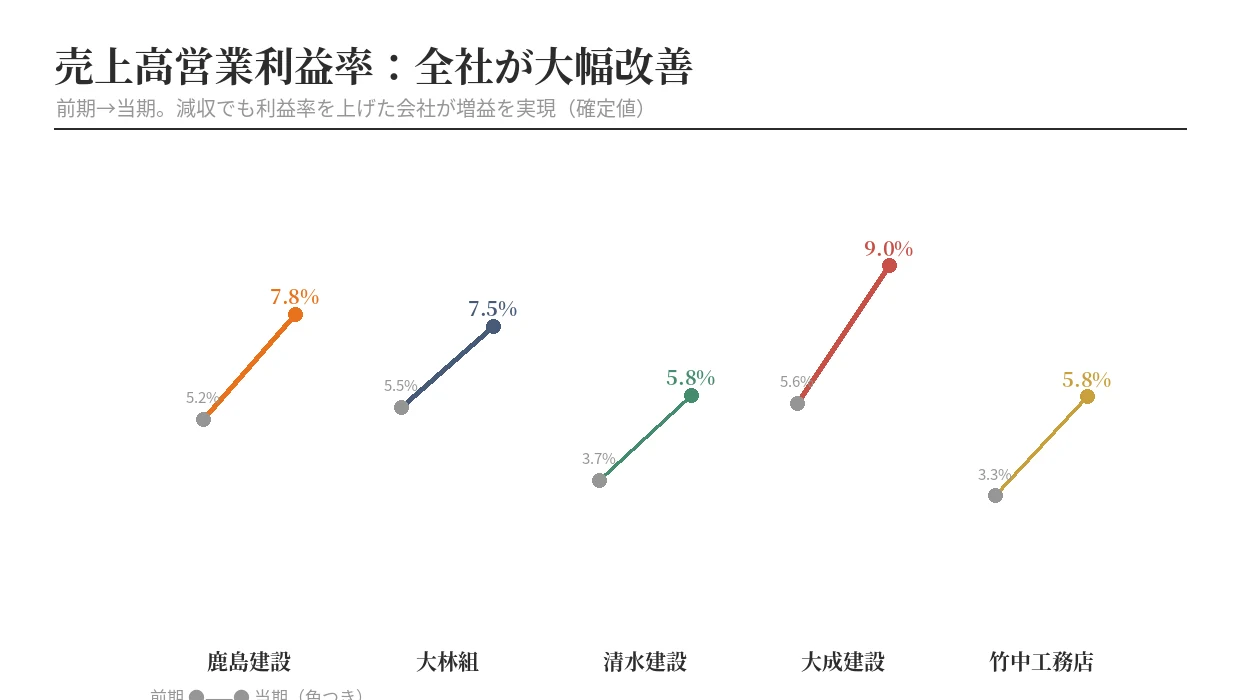
中小建設業の経営者へ。ここで自社に置き換えていただきたいことがあります。「うちは年商が増えた/減った」という売上の話ではありません。「うちの営業利益率は何%か」という採算の話です。スーパーゼネコンですら、減収でも増益という形で「規模より採算」を体現しています。年商を追いかけて低採算工ことを増やすより、工事1件あたりの粗利を1ポイント上げるほうが効きます。地図の下流(最終利益・自己資本)に与える影響が大きいためです。
具体的な数字感覚を持つために、簡単な試算をしてみます。仮に年商3億円・営業利益率3%の中小建設会社があったとします。営業利益は900万円です。この会社が売上をさらに10%伸ばして3.3億円にしたとします。利益率3%のままなら営業利益は990万円で、増加分はわずか90万円です。
しかも売上を10%伸ばすには人も現場も増やさねばならず、管理負担と資金繰りの負担は確実に重くなります。一方、売上は3億円のまま据え置くとします。営業利益率を3%から5%へ2ポイント引き上げると、営業利益は900万円から1,500万円になります。
600万円の増加です。同じ会社が、売上を一円も増やさずに利益を1.6倍にできる計算です。これがまさに今期のスーパーゼネコンが「減収増益」で示した経営の真理です。規模の拡大は無理と人員と運転資金を要しますが、採算の改善は既存の現場のなかで実現できます。
どちらが中小企業にとって取り組みやすく、リスクが低いかは明らかでしょう。
第3章 利益の「質」を会計の地図で分解する
ここが本記事の核心です。5社そろって大幅増益ですが、その増益の「中身」はまったく同じではありません。会計の地図を「工事粗利」と「特別損益」の2か所で輪切りにすると、利益の質の違いが鮮明になります。
3-1 本業の実力=完成工事総利益率(工事粗利率)の改善
建設業の本業の競争力は、完成工事総利益率(工事粗利率)に最も素直に表れます。完成工事高から完成工事原価を引いた粗利が、売上に対して何%残るか。この比率が改善していれば、価格転嫁・原価管理・工程効率のいずれか(あるいは全部)がうまくいっている証拠です。各社の完成工事総利益率(連結ベースの算出値を含む)を見ます。
| 会社 | 完成工事総利益率(今期) | 前期 | 改善幅 |
|---|---|---|---|
| 大成建設 | 15.37%(算出値) | 9.79% | +5.6pt |
| 大林組 | 13.64%(算出値) | 10.75% | +2.9pt |
| 清水建設 | 11.8%(算出値) | 9.3% | +2.5pt |
| 竹中工務店 | 11.18% | 8.46% | +2.7pt |
| 鹿島建設(単体・土木) | 24.6% | 15.4% | +9.2pt |
| 鹿島建設(単体・建築) | 11.8% | 9.6% | +2.2pt |
下の図は、各社の工事粗利率の前期からの改善を視覚化したものです。全社が右肩上がりで改善している点が、今期の「採算回復」を最もよく物語っています。
図:各社の完成工事総利益率の前期比改善。全社が改善し、特に大成の+5.6pt、鹿島単体土木の+9.2ptが突出します。
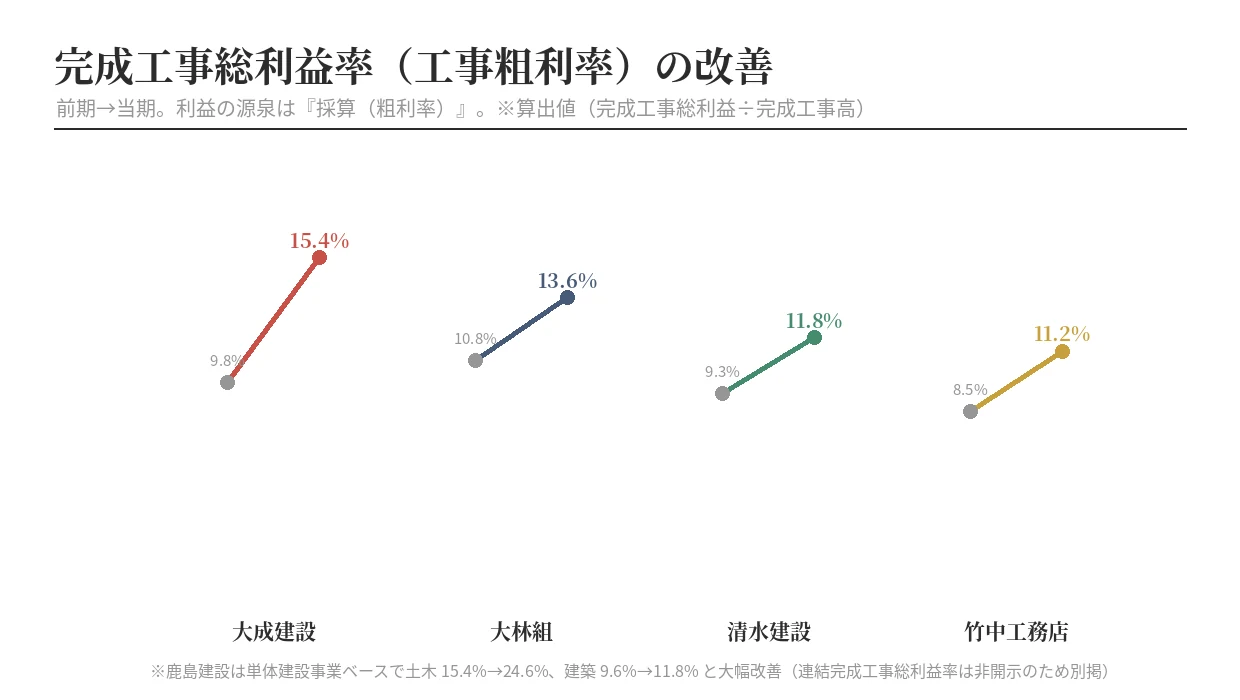
注目すべきは大成建設の+5.6ptと鹿島建設の単体土木+9.2ptです。これは保有株式を売ったわけでも、会計上の操作でもありません。工事の採算そのものが改善しています。ただし要因は各社で異なります。鹿島建設は有価証券報告書で、土木について「大型工事における大規模な追加・設計変更の獲得が重なった」ことを挙げています。
大成の売上高営業利益率9.0%・ROE18.7%は5社で最高です。この工事粗利率の改善が、地図の下流まで波及した結果です。鹿島の単体土木の工事粗利率は24.6%です。難易度の高い土木工事で、追加・設計変更を含む価格交渉が通った結果と読めます。
つまり大成と鹿島の増益は「質の高い増益」です。ただし、各社の来期予想(第6章)は増益の継続を見込んでいません。今期の水準が続く前提で計画を立てないでください。
3-2 一過性の利益=特別利益(保有株式の売却益)
一方で、最終利益の伸びの中に「一過性の特別利益」が大きく効いている会社があります。代表が清水建設と大林組です。
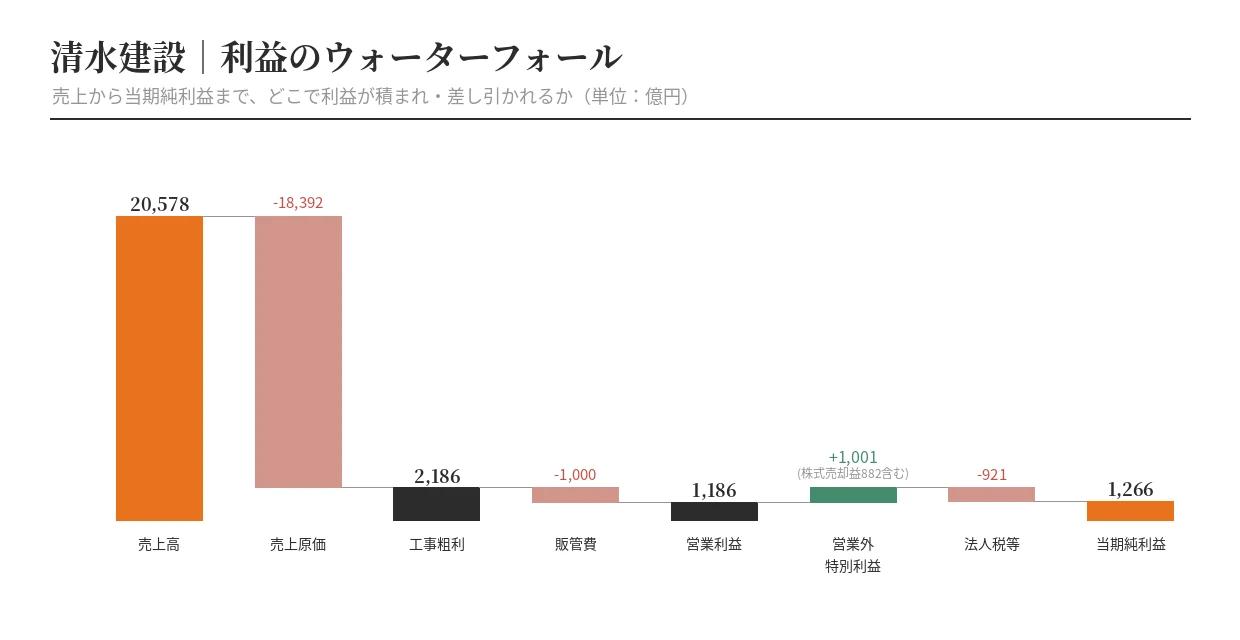
清水建設の当期純利益1,266億円は前期比+91.8%と5社で最も伸び率が高いです。ですが、この最終利益には特別利益964億円が乗っています。内訳は投資有価証券売却益882億円+負ののれん発生益59億円(あおみ建設の子会社化に伴うもの)等です。つまり、保有していた株式(政策保有株式など)を売って出た882億円が、最終利益を大きく押し上げました。これは来期には繰り返されない一過性の利益です。
会計の地図でこれを見ます。清水建設の場合、営業利益1,186億円(本業)から経常利益1,223億円へ。そこに特別利益+964億円が乗って、当期純利益1,266億円という流れになります。本業の営業利益(1,186億円)と最終利益(1,266億円)は、ほぼ同じ水準です。特別利益が法人税等の支払いとほぼ相殺される形で効いているためです。本業も+67.1%と力強く改善しています。ただし最終利益の見栄えのよさには、一過性要因が含まれています。この二重構造を分けて読んでください。
重要な注意点として、清水建設のこの最終利益は「過去最高益」ではありません。これは当期純利益が5年ぶりに1,000億円を超えた、2期前の不振からのV字回復と位置づけるのが正確です。本業の回復(営業利益+67.1%)と一過性の株式売却益が重なって、久々の高水準に戻ったというのが実像です。
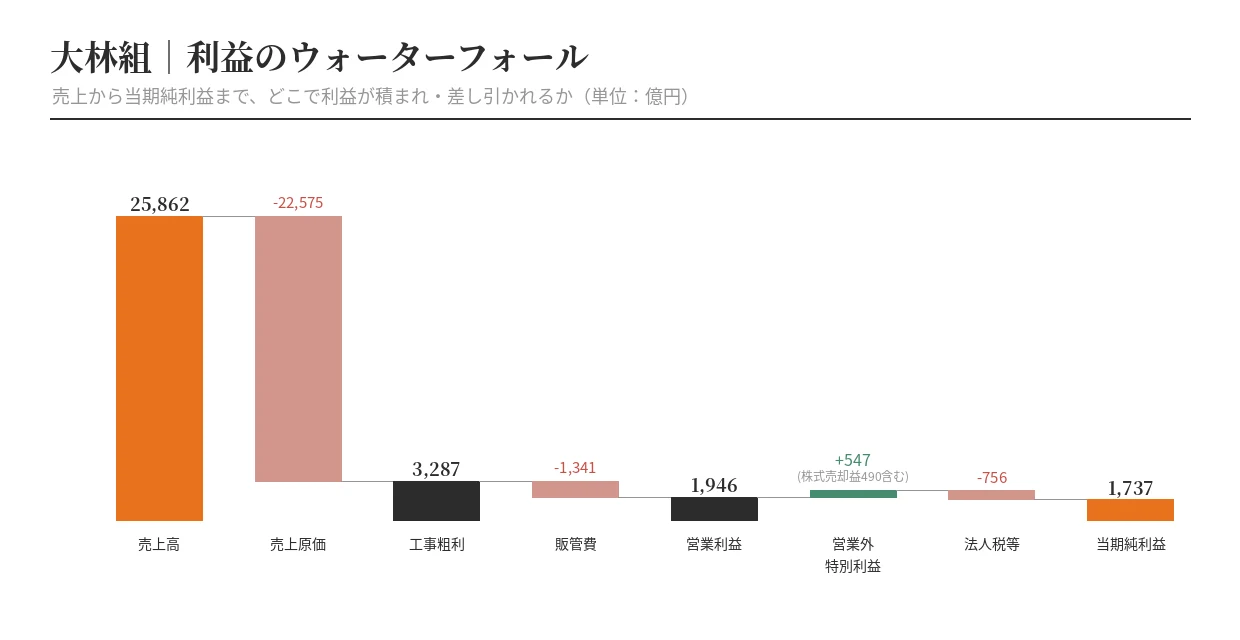
大林組も同ように、当期の投資有価証券売却益が約490億円計上されています(※前期は687億円。前期と当期を取り違えないよう注意)。ただし大林組の場合は、本業の完成工事総利益率も13.64%(前期10.75%、+2.9pt)と明確に改善しています。営業利益・当期純利益はともに過去最高を更新しました(公式の業績ハイライトで確認済み)。一過性益も乗ってはいますが、本業の実力で過去最高を取りに行った、質の高い増益と評価できます。
3-3 利益ウォーターフォール――売上から最終利益までの流れ
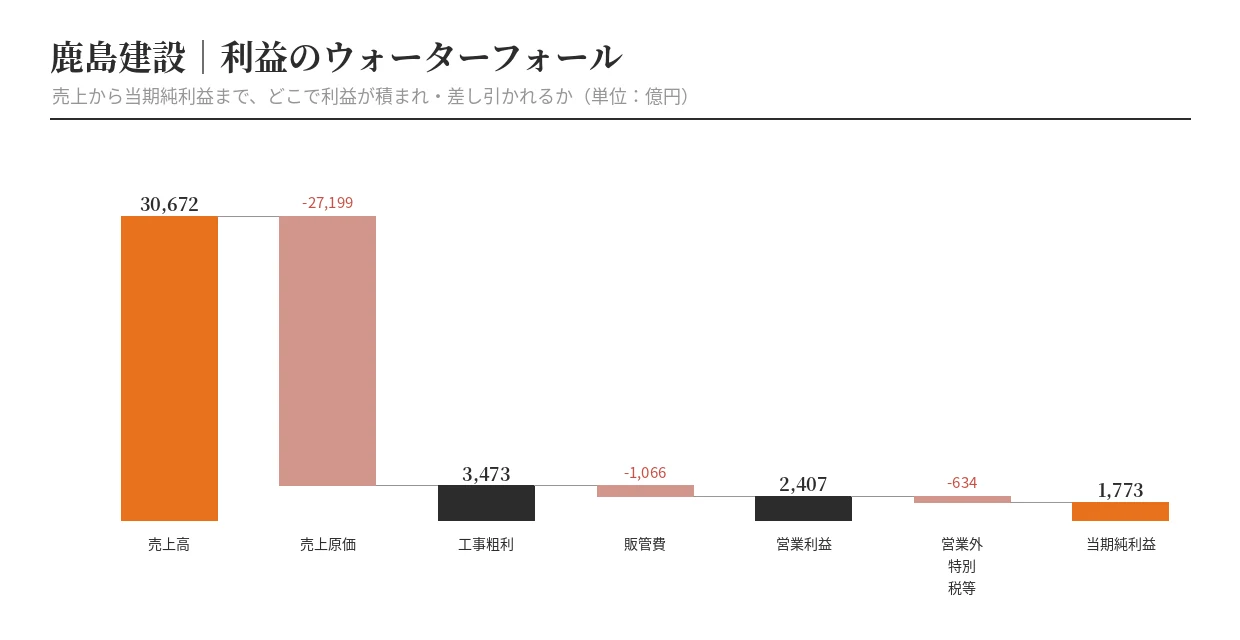
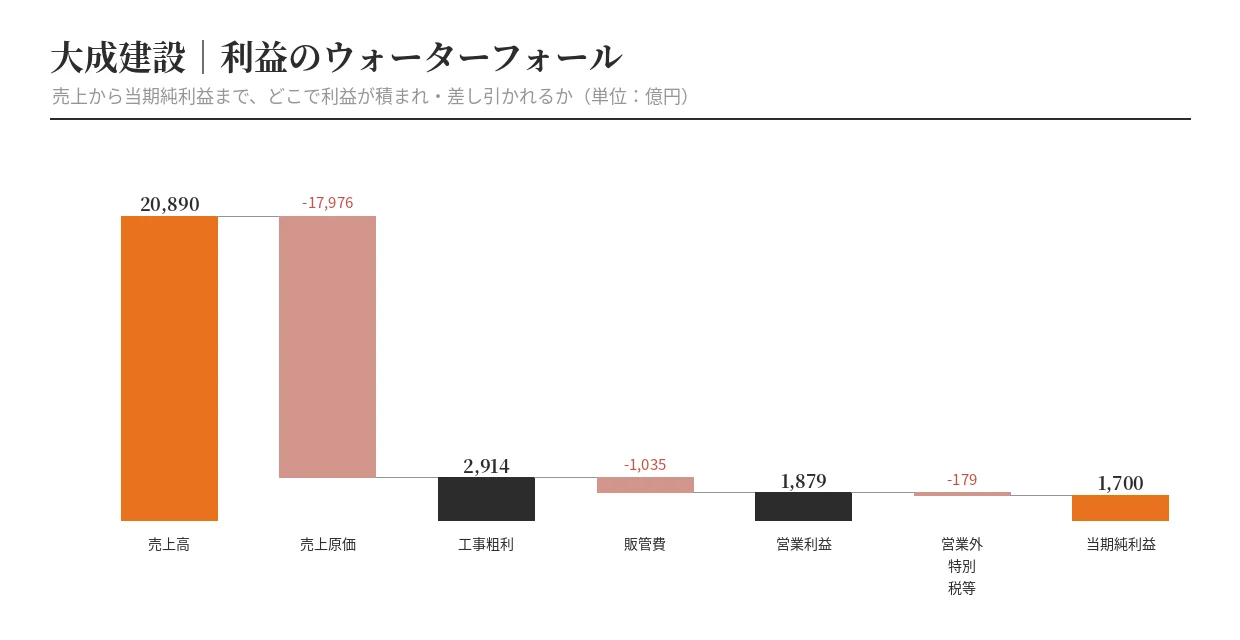
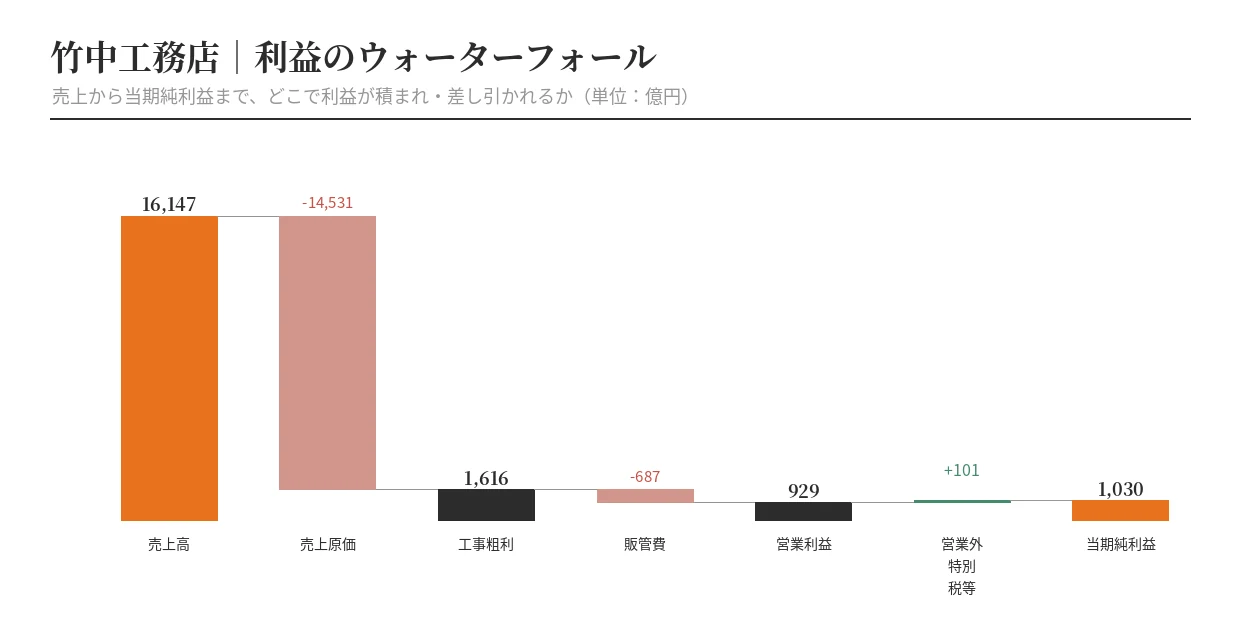
会計の地図を1社のPLで縦にたどると、階段状の流れが見えます。売上高から売上原価で大きく減り、工事粗利が残ります。そこから販管費でさらに減って営業利益になります。最後に営業外・特別損益で増減し、当期純利益になります。これを利益ウォーターフォール(滝グラフ)で表します。どの段階でいくら利益が削られ、どこで一過性の利益が乗ったのか。一目で分かります。
下の図は、清水建設を例に取った利益ウォーターフォールです。売上原価が最大の「落差」であり、特別利益(株式売却益)が最終段で純利益を押し上げている構造が読み取れます。
図:利益ウォーターフォール(清水建設の例)。売上高から原価・販管費で減り、特別利益で純利益が押し上げられる流れを段階表示します。
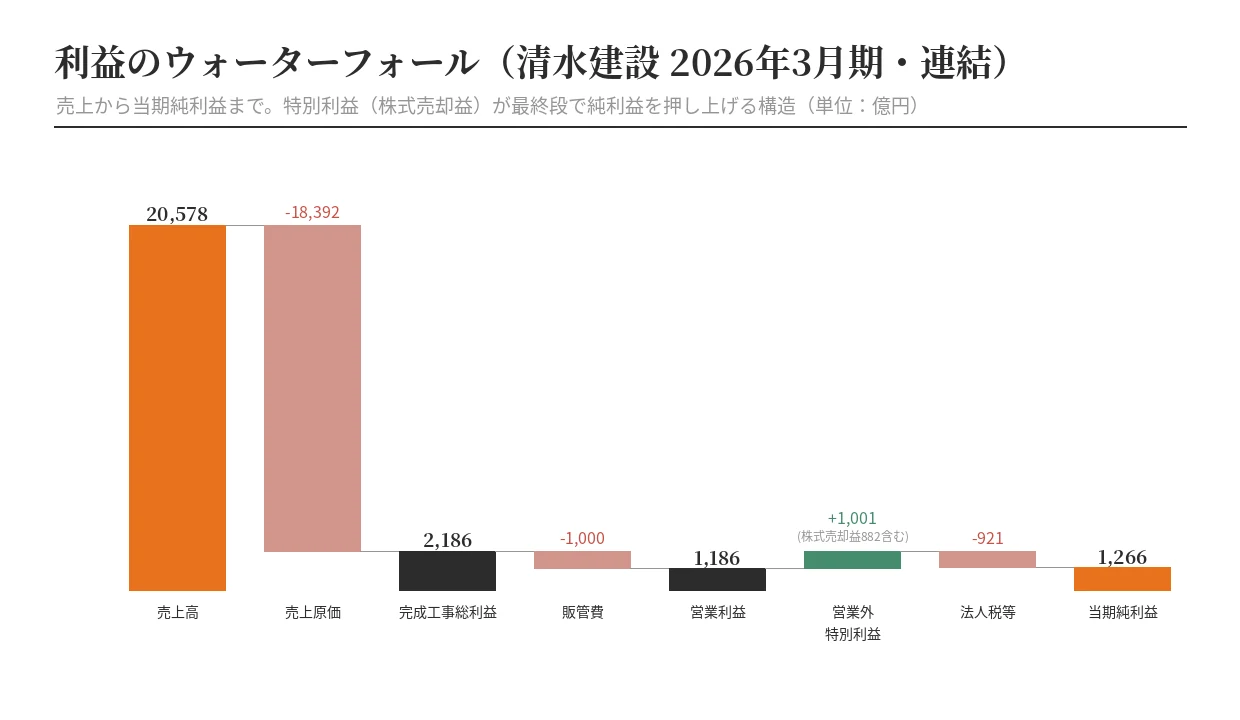
この図が中小建設業の経営者に伝えるのは、「最終利益の数字だけを見てはいけない」という鉄則です。最終利益が良くても、それが固定資産(社用地や保有株式)の売却益で作られているなら、それは本業の実力ではありません。逆に最終利益が地味でも、工事粗利の段階でしっかり利益を残せているなら、その会社の本業は健全です。あなたの会社の決算を見るときも、まず「営業利益」や「工事粗利」という地図の上流を見てください。そこで本業の力を測ることができます。特別利益で飾られた最終利益に安心してはいけません。
第4章 資本効率と財務健全性――ROE・自己資本比率・配当
会計の地図を下流までたどると、利益は自己資本に積み上がります。その自己資本をどれだけ効率よく使えているか。それがROE(自己資本利益率=当期純利益÷自己資本)として表れます。なお各社が開示するROEは、期首と期末の自己資本の平均を分母に置いて計算するのが一般的です。ROEは「株主から預かった元手で、どれだけ稼いだか」を示す指標で、上場企業の評価軸として近年ますます重視されています。
| 会社 | ROE(今期) | 前期 | 自己資本比率 | 年間配当 | 配当性向 |
|---|---|---|---|---|---|
| 大成建設 | 18.7% | 13.8% | 34.9% | 310円 | 30.2% |
| 大林組 | 14.4% | 12.6% | 40.0% | 88円 | 35.3% |
| 清水建設 | 13.8% | 7.6% | 36.8% | 72円 | 38.6% |
| 鹿島建設 | 13.3% | 10.2% | 39.0% | 146円 | 38.4% |
| 竹中工務店 | 8.8% | 5.5% | 56.4% | ―(非上場) | ― |
下の図は、各社のROEを前期と比較したものです。全社が改善し、大成が18.7%で5社最高に到達した点が際立ちます。
図:各社のROEの前期比改善。全社が改善し、大成18.7%が5社最高、竹中8.8%が最も保守的な水準です。
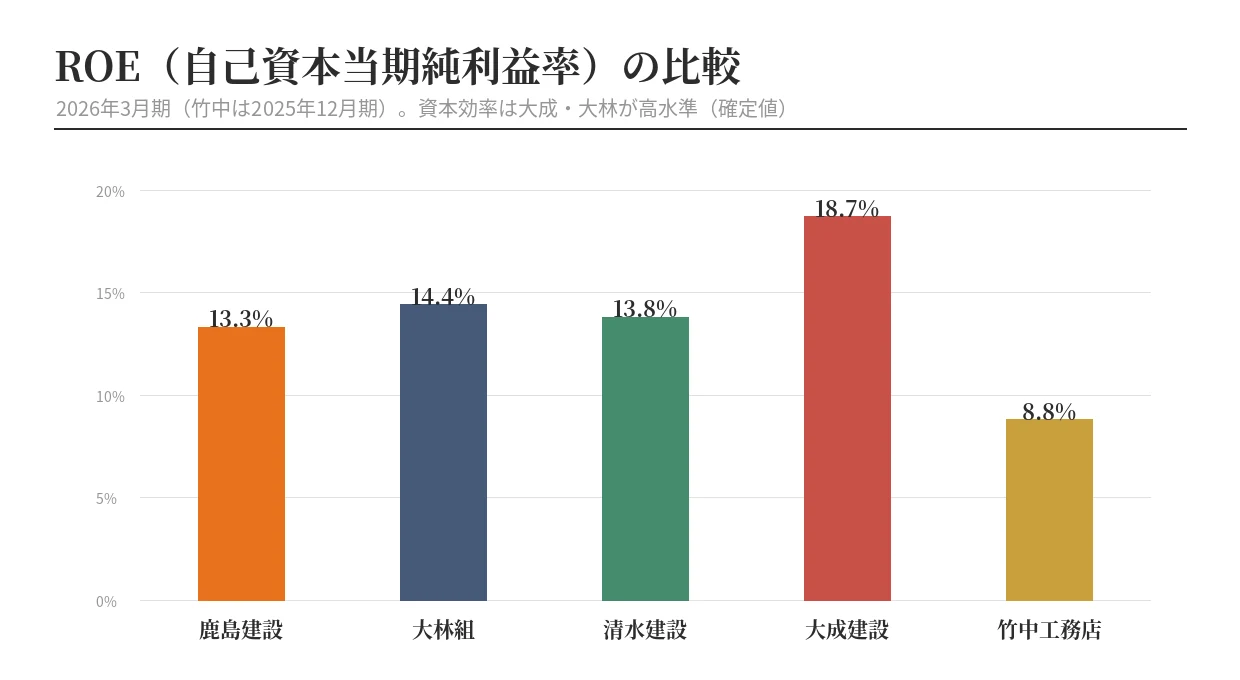
ここで会計の地図の「資本効率」と「財務健全性」のトレードオフが見えます。
大成建設のROE18.7%は5社最高ですが、自己資本比率は34.9%と5社で最も低いです。これは自己資本を厚く抱え込まず、効率よく回して高いリターンを出している姿です。一般に上場企業として「資本効率の良い経営」と評価されやすいです。
対照的に竹中工務店の自己資本比率56.4%は5社最高で、財務は極めて堅牢ですが、ROEは8.8%と最も低いです。これは非上場であるためです。株主からのROE改善圧力が小さく、自己資本を厚く保つ経営を選べる、という構造的な背景があります。どちらが正しい、という話ではありません。「上場で資本効率を問われる会社」と「非上場で財務の安定を優先できる会社」の違いが、地図の下流にくっきり表れています。
配当面では、大成建設の1株310円・配当性向30.2%、鹿島建設の146円・38.4%が目を引きます。各社とも最終利益の3〜4割を株主に還元する方針でそろっており、増益分が配当の増額につながっています。竹中工務店は非上場のため、時価総額・PER・配当利回りといった市場指標は「該当なし」です。
中小建設業の経営者にとってのROEの読み替えはこうです。あなたの会社にとっての「自己資本」は、創業以来積み上げてきた内部留保であり、経営の安全マージンです。ROEを意識するとは、こう問うことです。「その自己資本を眠らせず、設備投資・人材投資・DX投資に回して、もっと利益を生めないか」。
ただし中小企業の場合は注意が要ります。上場企業のように高ROEを追って自己資本を薄くしすぎると、不況時や工事代金の回収トラブルに耐えられなくなります。竹中型の「厚い自己資本で安定を優先する」発想の方が、規模の小さい会社には現実的なことが多いです。資本効率と安全性のバランスを、自社の事業リスクに合わせて設計する――これが地図の下流から得られる学びです。
第5章 受注高に見る先行指標――来期以降の地図を読む
決算書のPLは「過去の結果」ですが、建設業には未来を映す指標があります。それが受注高です。受注産業である建設業では、今期の受注が来期・再来期の完成工事高(売上)に変わっていきます。したがって受注高は、その会社の今後数年の売上の先行指標として最も重要な数字です。
| 会社 | 受注高(今期) | 前期比 | 区分 |
|---|---|---|---|
| 鹿島建設 | 32,639億 | +24.4% | 建設事業受注高 |
| 清水建設 | 18,045億 | +41.3% | 個別受注高 |
| 竹中工務店 | 20,655億 | +53.9% | 建設事業受注高 |
| 大成建設 | 24,362億 | -0.1% | 土木+建築+開発等合計 |
| 大林組 | 28,498億 | -9.9% | 連結受注高 |
下の図は、各社の受注高とその前期比を示します。鹿島・清水・竹中が大きく伸ばす一方、大成・大林は横ばい〜減少と、方向感が分かれています。
図:各社の受注高と前期比。鹿島+24.4%・清水+41.3%・竹中+53.9%が伸長、大成-0.1%・大林-9.9%は横ばい〜減少です。
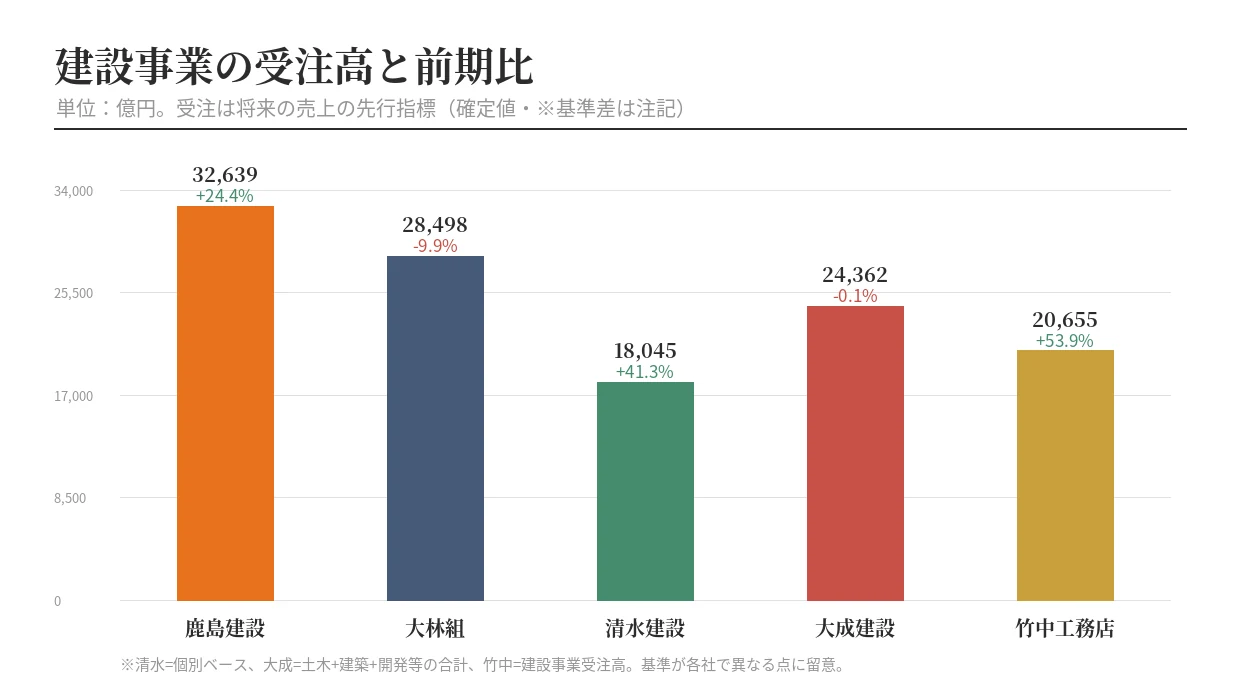
ここで読み取れるのは、受注の方向感が二極化していることです。鹿島(+24.4%)・清水(+41.3%)・竹中(+53.9%)は受注を大きく積み増しました。来期以降の売上の土台を築いています。とりわけ竹中の+53.9%は、大型の建築案件を取り込んだ結果と見られ、非上場で機動的な受注戦略が取れる強みが出ています。
一方、大成(-0.1%)・大林(-9.9%)は受注が横ばい〜減少です。ただしこれを単純にネガティブと断じてはいけません。両社は今期、採算重視の経営で利益率を大きく改善しています。受注を量で追わず、採算の合う工ことを選別して受注している(=採算割れ案件を取りに行かない)戦略の表れとも読めます。会計の地図で言えば、「売上の入口(受注)の大きさ」よりも「地図を下った先の利益率」を優先した経営判断です。減収増益という今期の結果と、受注の選別はワンセットで理解すべきです。
中小建設業への翻訳。あなたの会社にとっての「受注残」は、受注して未完成の工事の残高のことです。向こう半年から1年の売上の保証であり、資金繰りの見通しの土台になります。受注を量で追うのか、採算で選ぶのか。スーパーゼネコンですら、今期は「採算で選ぶ」方向に舵を切った会社が利益を伸ばしました。受注台帳を「金額」だけでなく「1件あたりの想定粗利率」でも管理します。粗利率の低い案件は、無理に取りにいかない。この規律が、規模を問わず効いてきます。
第6章 会社自身が見ている来期――2027年3月期の連結業績予想
ここまでは終わった期の話です。各社が自分で公表している来期の数字を並べると、今期とは違う絵が出てきます。
| 会社 | 2027年3月期 売上高予想 | 前期比 | 営業利益予想 | 前期比 |
|---|---|---|---|---|
| 鹿島建設 | 2兆9,000億円 | △5.5% | 2,000億円 | △16.9% |
| 大林組 | 2兆9,450億円 | +13.9% | 1,800億円 | △7.5% |
| 大成建設 | 2兆4,200億円 | +15.8% | 1,880億円 | ±0.0% |
| 清水建設 | 2兆3,100億円 | +12.3% | 1,530億円 | +28.9% |
| 竹中工務店 | 非上場のため、会社予想の公表はありません | |||
| 4社の単純合計 | 10兆5,750億円 | — | 7,210億円 | — |
売上は伸ばす。利益は伸ばさない
この表でいちばん目を引くのは、売上と利益の向きがそろっていないことです。大林・大成・清水の3社は2桁の増収を見込んでいます。ところが営業利益は、鹿島が△16.9%、大林が△7.5%、大成が横ばい。増益を見込んでいるのは清水(+28.9%)だけです。
今期(2026年3月期)は、5社そろって採算が回復した年でした。第2章から第4章で見てきたとおり、価格転嫁と原価管理が効き、利益率が上がりました。その回復が来期も同じ勢いで続くとは、会社自身が言っていない——それがこの表の意味です。
鹿島は今期に営業利益が58.5%増えています。増益幅が最も大きかったのは竹中工務店(+75.0%)ですが、鹿島も高い水準から翌期を見ることになります。反動を織り込んだ、堅めの予想と読むのが自然です。
中小建設業にとっての意味
大手が増収減益を見込んでいることは、「値上げが通る局面は、いったん一巡した」という見方につながります。ただしこれは業績予想からの読みであって、各社がそう表明しているわけではありません。ここから読み取れる打ち手は、1つです。
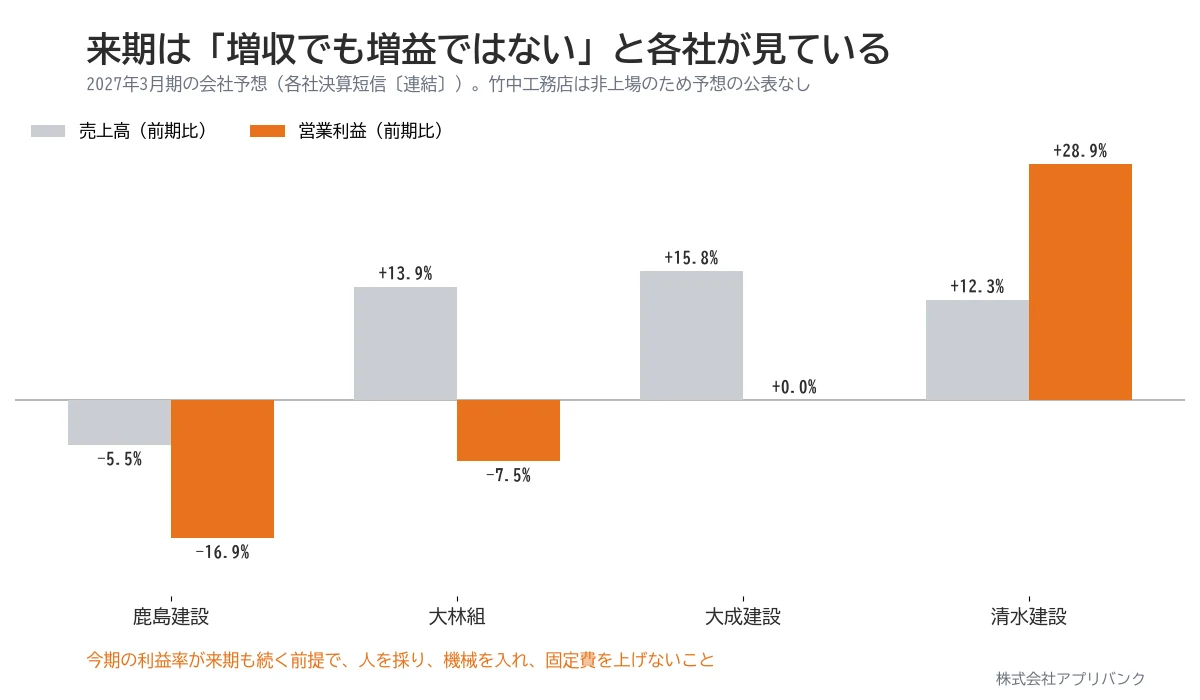
今期の利益率が来期も続く前提で、来期の計画を立てないこと。今期の粗利率がよかった会社ほど、それを基準に人を採り、機械を入れ、固定費を上げてしまいます。上がった固定費は、翌年の値決めが厳しくなったときに、そのまま利益を削ります。今期の利益は、来期の原資として持っておく。大手が自分の予想でそう言っている年に、中小が逆を張る理由はありません。
ここまでの5社の比較を、自社の決算に当てはめて読んでみたい場合は無料経営診断(毎月5社まで)をご利用ください。同じ「会計の地図」で、貴社の工事粗利と営業利益の位置を一緒に確かめます。
第7章 各社個別分析
鹿島建設(1812)――規模トップ、本業の粗利改善が牽引
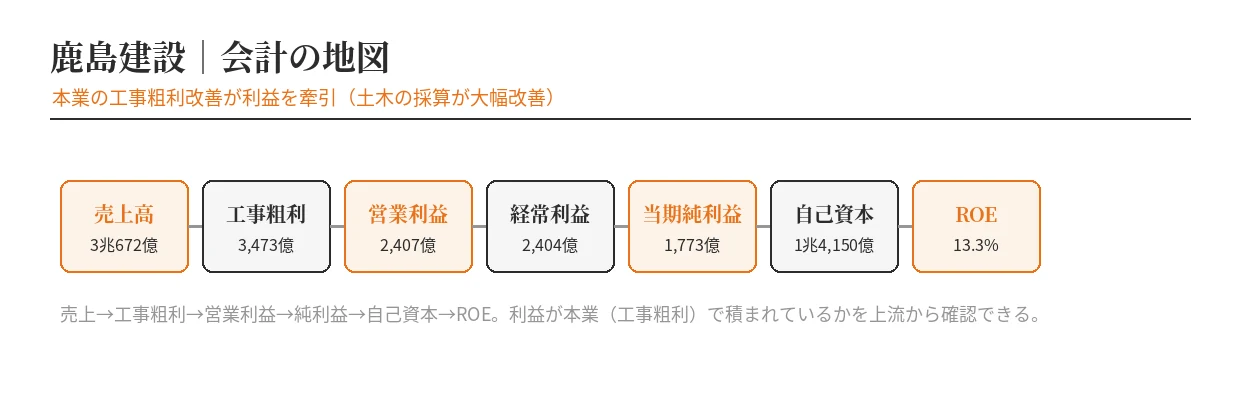
鹿島建設は売上高30,672億円(+5.3%)で5社トップ。営業利益2,407億円(+58.5%)、経常利益2,404億円(+49.6%)でした。当期純利益は1,773億円(+40.9%)と大幅増益です。売上高営業利益率は7.8%(前期5.2%)、ROEは13.3%(前期10.2%)へ改善。自己資本比率39.0%、自己資本14,150億円、総資産36,243億円と、規模・財務ともに盤石です。年間配当は146円(前期104円)へ増配し、配当性向は38.4%です。
鹿島の今期の本質は、本業の工事粗利改善にあります。単体建設事業の工事粗利率は土木24.6%(前期15.4%、+9.2pt)、建築11.8%(前期9.6%、+2.2pt)。特に土木の改善幅は突出しており、難工事で技術的優位を価格に転嫁できる鹿島の強みが鮮明です。
建設事業受注高は32,639億円(+24.4%)と大きく伸び、来期以降の売上基盤も強化されました。なお、今期が過去最高益かどうかは決算短信に明示がないため、本記事では「大幅増益」と表現し、過去最高とは断定しません。一過性の特別利益に頼らず、本業の地力で稼いだ「質の高い増益」と評価できます。
一次情報:公式決算短信(PDF)
下図は鹿島建設の会計の地図と利益のウォーターフォールです。売上原価・販管費を差し引いて利益が残る流れと、土木の工事粗利改善が営業利益を押し上げている構造が読み取れます。
大林組(1802)――減収でも営業利益・純利益が過去最高
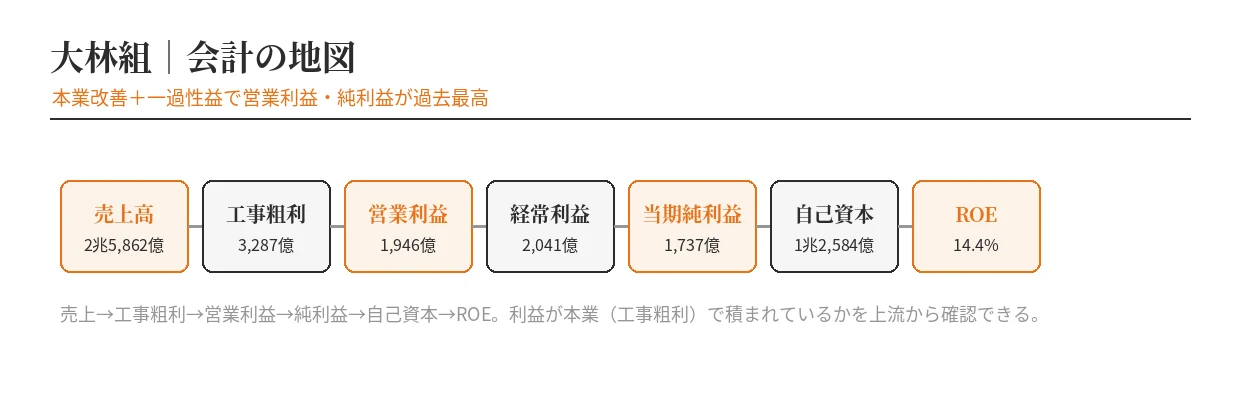
大林組は売上高25,862億円(-0.2%)と微減でした。それでも営業利益1,946億円(+36.6%)、経常利益2,041億円(+34.1%)でした。当期純利益1,737億円(+19.5%)。営業利益・当期純利益はともに過去最高を更新しました(公式の業績ハイライトで確認済み)。売上高営業利益率は7.53%(前期5.5%)、ROE14.4%(前期12.6%)です。自己資本比率40.0%、総資産31,434億円。年間配当88円、配当性向35.3%です。
大林組の特徴は、本業改善と一過性益の「両輪」で過去最高を取りに行った点です。完成工事総利益率は13.64%(前期10.75%、+2.9pt・算出値)と明確に改善し、本業の採算が回復しました。加えて当期は投資有価証券売却益が約490億円計上されています(※前期は687億円。
前期と取り違えないこと)。本業の粗利改善という持続的要因が主軸であり、一過性益はそれを上乗せした位置づけと読むのが妥当です。一方、連結受注高は28,498億円(前期比-9.9%)と減少しており、採算重視で受注を選別している可能性がうかがえます。
来期は受注減が売上にどう影響するかが注視点となります。
一次情報:公式決算短信(PDF)
下図は大林組の会計の地図と利益ウォーターフォールです。営業利益から純利益にかけて、投資有価証券売却益(約490億円)を含む特別利益が上乗せされる構造が見えます。
清水建設(1803)――5年ぶり純利益1,000億円超のV字回復、一過性益に注意
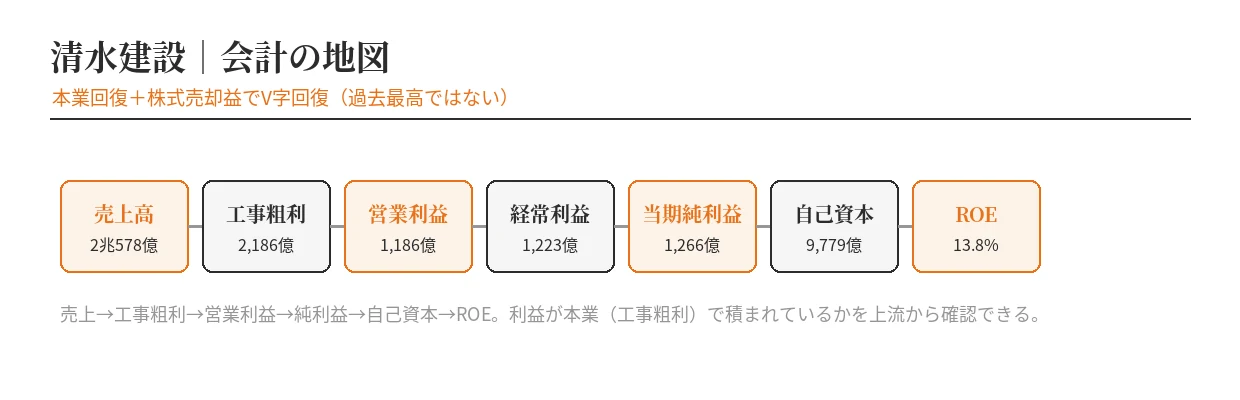
清水建設は売上高20,578億円(+5.8%)でした。営業利益1,186億円(+67.1%)、経常利益1,223億円(+70.7%)、当期純利益1,266億円(+91.8%)。最終利益の伸び率は5社最大です。売上高営業利益率5.77%(前期3.7%)、ROE13.8%(前期7.6%)。自己資本比率36.8%、総資産26,543億円。年間配当72円、配当性向38.6%。個別受注高は18,045億円(+41.3%)と大きく伸びました。
ただし、この最終利益の解釈には注意が必要です。当期純利益1,266億円には特別利益964億円が含まれます。内訳は投資有価証券売却益882億円+負ののれん発生益59億円(あおみ建設の子会社化)等です。つまり保有株式の売却という一過性要因が、最終利益を大きく押し上げました。本業(営業利益)も+67.1%と力強く回復していますが、最終利益の見栄えには一過性益が乗っている二重構造です。
そしてこれは過去最高益ではありません。当期純利益が5年ぶりに1,000億円を超え、2期前の不振からV字回復したと位置づけるのが正確です。完成工事総利益率は11.8%(前期9.3%、+2.5pt・算出値)と本業も着実に改善しており、回復基調そのものは本物です。会計の地図の視点で言えば、「本業の回復」と「一過性の株式売却益」を分けて読むことで、清水の実力が正しく評価できます。
一次情報:公式決算短信(PDF)
下図は清水建設の会計の地図と利益ウォーターフォールです。営業利益1,186億円に対し、特別利益(株式売却益882億円を含む)が最終利益を押し上げる一過性の構造が読み取れます。
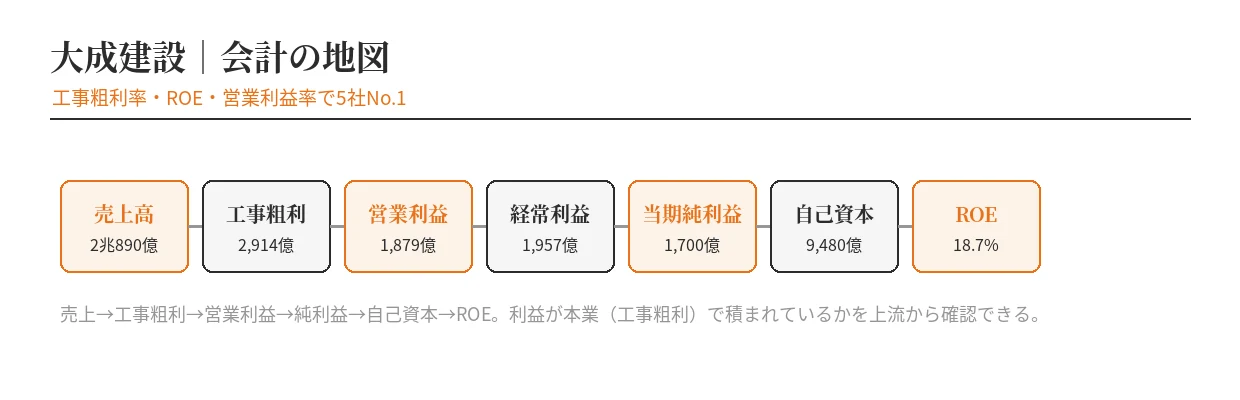
大成建設(1801)――収益性・資本効率で5社No.1
大成建設は売上高20,890億円(-3.0%)と減収でした。それでも営業利益1,879億円(+56.4%)、経常利益1,957億円(+45.6%)でした。当期純利益1,700億円(+37.3%)と大幅増益。注目すべきは収益性の指標です。売上高営業利益率9.0%(前期5.6%)・ROE18.7%(前期13.8%)はいずれも5社最高です。自己資本比率34.9%、総資産27,145億円。年間配当310円、配当性向30.2%です。
大成の今期は、本業の質で勝った典型例です。完成工事総利益率は15.37%(前期9.79%、+5.6pt・算出値)と、連結ベースで見た改善幅が5社で最も大きいです。なお本文中の鹿島建設の土木・建築は単体の部門別の数字で、連結全体とは範囲が異なります。
並べて順位を付けることはできません。これは保有株式の売却益のような一過性の特別利益ではなく、工事の採算そのものの改善です。減収(-3.0%)でも営業利益が+56.4%伸びたのは、売上を量で追わず、採算の合う工事に集中した結果と読めます。受注高は24,362億円(-0.1%)と横ばいで、受注を選別している姿勢がうかがえます。
過去最高益かどうかはIR Bankに記載がありますが、決算短信では確認できていません。そのため本記事では「近年最高水準の」と表現し、断定は避けます(過去最高は推定)。資本効率(ROE18.7%)を重視する経営姿勢が、地図の下流まで一貫して表れた1年でした。
一次情報:大成建設 第85期 有価証券報告書(EDINET・PDF)
下図は大成建設の会計の地図と利益ウォーターフォールです。売上原価を抑え、工事粗利率15.4%という5社最高の採算が営業利益・純利益へ直結しています。
竹中工務店(非上場)――過去最高益、5社最高の財務健全性
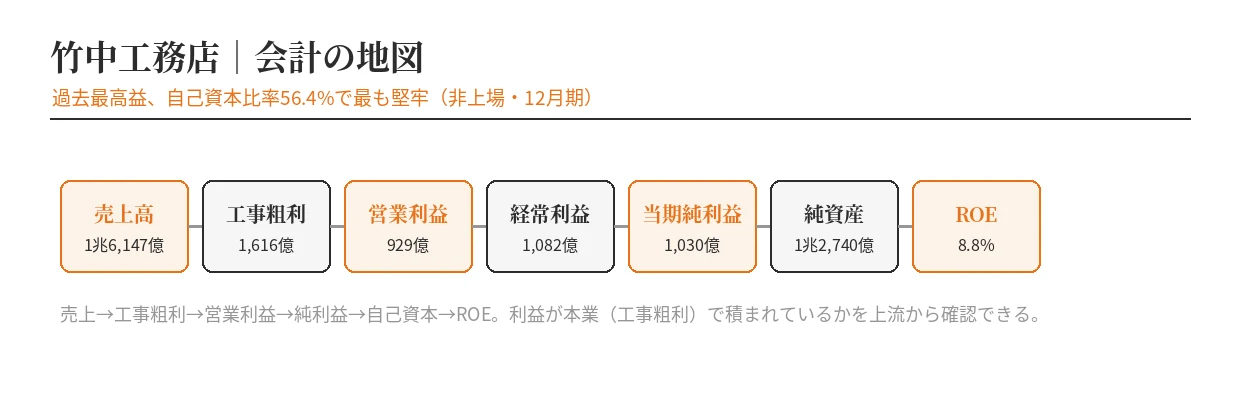
竹中工務店は非上場で、会計期間も12月期(上場4社は3月期)と異なる点にまず注意が必要です。第88期(2025年12月期)は売上高16,147億円(+0.9%)でした。営業利益929億円(+75.0%)、経常利益1,082億円(+52.7%)、当期純利益1,030億円(+83.4%)。
当期純利益は有価証券報告書の推移で過去最高益であることが確認できます。売上高営業利益率5.76%(前期3.32%)、ROE8.8%(前期5.5%)です。自己資本比率56.4%は5社で最も高く、純資産12,740億円、総資産22,465億円です。
竹中の特徴は二つです。第一に、完成工事総利益率11.18%(前期8.46%、+2.7pt)と本業が改善したこと。過去最高益を本業の力で更新しました。第二に、自己資本比率56.4%という5社最高の財務健全性です。非上場であるがゆえに、株主からのROE改善圧力が小さく、潤沢な自己資本を厚く保つ安定重視の経営を選べます。
ROE8.8%は5社で最も低い数字です。ただし「効率が悪い」のではなく「安全マージンを厚く取る経営方針」の表れと読むべきです。建設事業受注高は20,655億円(+53.9%)と大きく伸び、来期以降の基盤も厚いです。なお非上場のため、時価総額・PER・配当利回りは該当なしです。
下図は竹中工務店の会計の地図と利益ウォーターフォールです。厚い自己資本(自己資本比率56.4%)に利益が積み上がる、財務健全性を重視した構造を示します。
5社の事業の区分――横およびできない、という事実
ここまでは5社を同じ物差しで比べてきました。ところが事業の中身に降りると、同じ物差しが使えなくなります。各社が出している報告セグメントの分け方が、そもそも違うからです。
いちばん分かりやすいのは、不動産まわりの呼び名です。同じ「不動産の開発・賃貸」を含む事業でも、呼び方が各社で違います。鹿島は開発事業等、大成は開発事業、大林は不動産事業、清水は当社投資開発事業です。中身の範囲も各社で違います。
これを1つの横並び表にまとめると、同じ欄に違うものが入ります。だから本記事では、横並びの一覧表をつくりません。以下は各社の区分を、各社の呼び名のまま並べたものです。5社を1つの表に並べた昨年の見方は2025年版の「2.3 事業セグメント別分析」にあります。
出典:鹿島建設・大林組・大成建設・清水建設は2026年3月期、竹中工務店は2025年12月期の有価証券報告書(2026年9月12日確認)。鹿島建設(金融庁EDINET S100YGGI)/大林組(S100YITC)/大成建設(S100YBGF)/清水建設(S100YDXD)/竹中工務店(第88期 有価証券報告書)。
売上高は外部顧客への売上高、利益は各社が開示するセグメントの営業利益です。利益率は、セグメントの営業利益を外部顧客への売上高で割った本記事の計算値です。各社が開示する利益率(セグメント間の内部売上を含む売上高で計算)とは一いたしません。合計は有報の外部顧客への売上高を四捨五入した値です。第2章の売上高(30,672/25,862/20,890/16,147億円)とは、鹿島・大林・大成・竹なかで1億円の差が出ます。第2章は億円未満を切り捨て、本節は四捨五入しているためです。竹中工務店のみ決算期が12月で、他4社とは期間が3か月ずれます。
鹿島建設――5区分
| 区分 | 売上高 | 構成比 | 営業利益 | 利益率 |
|---|---|---|---|---|
| 土木事業 | 4,308億円 | 14.0% | 767億円 | 17.8% |
| 建築事業 | 11,809億円 | 38.5% | 833億円 | 7.1% |
| 開発事業等 | 927億円 | 3.0% | 176億円 | 19.0% |
| 国内関係会社 | 2,711億円 | 8.8% | 358億円 | 13.2% |
| 海外関係会社 | 10,918億円 | 35.6% | 267億円 | 2.4% |
| 合計 | 30,673億円 | 100.0% | 2,401億円 | ― |
海外関係会社が売上の35.6%を占めますが、営業利益率は2.4%です。いっぽう土木事業は売上の14.0%で、利益率17.8%。海外で売上をつくり、国内の土木で利益率を稼ぐ形になっています。
※ セグメント利益の合計2,401億円と連結の営業利益2,407億円の差は、有報の調整額+708百万円(約7億円。表示上は億円未満の丸めで6億円)で、セグメント間取引消去等によるものです。
※ 第7章の冒頭で見た鹿島の工事粗利率(土木24.6%/建築11.8%)は、売上総利益ベースの数字です。この表の営業利益ベースの利益率とは別のものです。
大林組――6区分
| 区分 | 売上高 | 構成比 | 営業利益 | 利益率 |
|---|---|---|---|---|
| 国内建築事業 | 11,388億円 | 44.0% | 1,036億円 | 9.1% |
| 海外建築事業 | 5,080億円 | 19.6% | 114億円 | 2.2% |
| 国内土木事業 | 4,266億円 | 16.5% | 406億円 | 9.5% |
| 海外土木事業 | 3,360億円 | 13.0% | 152億円 | 4.5% |
| 不動産事業 | 1,068億円 | 4.1% | 199億円 | 18.7% |
| その他 | 701億円 | 2.7% | 28億円 | 4.1% |
| 合計 | 25,863億円 | 100.0% | 1,937億円 | ― |
国内建築が売上の44.0%・利益率9.1%に対し、海外建築は19.6%・2.2%。鹿島と同じく、海外は売上の大きさのわりに、もうけが薄い形です。不動産事業は売上の4.1%ですが、利益率は18.7%あります。
※ セグメント利益の合計1,937億円と、連結の営業利益1,946億円には差があります。有報の「セグメント間の内部営業利益又は振替高」△990百万円(約10億円。表示上は億円未満の丸めで9億円)に相当します。
大成建設――4区分
| 区分 | 売上高 | 構成比 | 営業利益 | 利益率 |
|---|---|---|---|---|
| 土木事業 | 6,797億円 | 32.5% | 956億円 | 14.1% |
| 建築事業 | 12,486億円 | 59.8% | 784億円 | 6.3% |
| 開発事業 | 1,442億円 | 6.9% | 240億円 | 16.6% |
| その他 | 166億円 | 0.8% | 24億円 | 14.2% |
| 合計 | 20,891億円 | 100.0% | 2,002億円 | ― |
建築事業が売上の59.8%で利益率6.3%、土木事業は32.5%で14.1%。売上の柱は建築、利益の柱は土木です。5社で売上高営業利益率トップ(9.0%)の中身は、この土木の採算にあります。
※ セグメント利益の合計2,002億円と、連結の営業利益1,879億円には-123億円(△12,267百万円)の差があります。内訳はセグメント間取引消去等△65億円とのれんの償却額△58億円です。大成建設のセグメント利益は、のれん償却前の営業利益です。
清水建設――4区分
| 区分 | 売上高 | 構成比 | 営業利益 | 利益率 |
|---|---|---|---|---|
| 当社建設事業 | 14,778億円 | 71.8% | 907億円 | 6.1% |
| 当社投資開発事業 | 526億円 | 2.6% | 167億円 | 31.8% |
| 道路舗装事業 | 1,557億円 | 7.6% | 106億円 | 6.8% |
| その他 | 3,717億円 | 18.1% | 305億円 | 8.2% |
| 合計 | 20,578億円 | 100.0% | 1,485億円 | ― |
※「当社」は清水建設の有価証券報告書上の区分名で、清水建設本体を指します。
清水建設本体の建設事業(当社建設事業)が売上の71.8%を占め、利益率は6.1%。投資開発事業は売上の2.6%しかないのに、利益率31.8%です。売上構成比が3%以下で利益率が30%を超える区分を持つのは、5社のなかで清水だけです。
※ セグメント利益の合計1,485億円と、連結の営業利益1,186億円には-299億円(△29,859百万円)の差があります。セグメント間取引消去等によるものです。
竹中工務店――2区分+その他(2025年12月期)
| 区分 | 売上高 | 構成比 | 営業利益 | 利益率 |
|---|---|---|---|---|
| 建設事業 | 14,454億円 | 89.5% | 780億円 | 5.4% |
| 開発事業 | 855億円 | 5.3% | 94億円 | 11.0% |
| その他 | 839億円 | 5.2% | 55億円 | 6.5% |
| 合計 | 16,148億円 | 100.0% | 929億円 | ― |
報告セグメントは建設事業と開発事業の2つだけで、5社のなかでいちばんざっくりした分け方です。それでも見えてくるものは同じです。売上の89.5%を占める建設事業の利益率が5.4%、売上5.3%の開発事業が11.0%。売上の大きさと利益率は、ここでも反対を向いています。
※ セグメント利益の合計92,865百万円と、連結の営業利益92,936百万円には71百万円の差があります。セグメント間取引消去等によるものです(いずれも億円表示では929億円)。
5社に共通することが1つあります。売上の柱と、利益率の柱が、同じではないということです。鹿島は海外関係会社が売上の3分の1超を占めながら利益率2.4%。大成は建築が売上の6割で利益率6.3%。清水は投資開発が売上の2.6%で利益率31.8%。どの会社も、いちばん売っている事業と、利益率がいちばん高い事業は、別です。
この見方は、そのまま自社に持ちこめます。工ことを種類別に分けて、売上構成比と粗利率を並べてみてください。「いちばん売上が大きい工事」と「いちばん粗利率が高い工事」がずれていたら、営業の力の入れ先を変える余地があります。スーパーゼネコンでさえ、その2つは一いたしていません。
工事ごとの原価が毎日ひろえていれば、この表は原価管理システムから数分で出ます。出ないなら、まず原価の入力を現場に根づかせることが先です(第8章 8-3)。数字を出すこと自体が目的ではなく、出した数字を現場に返して、次の見積りと人の育て方を変えるところまでが一続きです。
第8章 中小建設業への翻訳――同じ地図を自社で使う
ここまでスーパーゼネコン5社を会計の地図で読み解いてきました。最後に、これを中小建設業の経営にどう活かすかへ落とし込みます。規模は1万分の1でも、地図の構造は同じです。大手が今期見せた教訓は3つです。「規模より採算」「本業の工事粗利を磨く」「一過性益に頼らない」。そのまま中小建設業の経営指針になります。
8-1 主指標を「完成工事高」から「工事粗利率」へ
多くの中小建設業の経営者は、いまだに「今年いくら売り上げたか(完成工事高)」を経営の主指標にしています。ですが今期の大手決算が示したのは、減収でも増益という現実です。追うべきは売上の量ではなく、工事1件あたりの粗利率です。
まず自社の完成工事総利益率を計算してみてください。完成工事高に対する工事粗利の割合を、直近3期分そろえます。それが上向いているか、下向いているか。下向いているなら、原因は「値引き受注」か「原価の見積もり甘さ」か「現場の生産性低下」のどれかです。会計の地図の上流(工事粗利)で起きている問題は、放置すれば下流(営業利益・自己資本)まで波及していきます。
8-2 工事粗利率を上げる3つのレバー
工事粗利率を改善するレバーは3つに整理できます。
- 価格転嫁:資材高・労務費上昇を、適正に見積価格へ反映します。大手が今期粗利を改善できた最大要因がこれです。中小は元請・下請の重層構造のなかで価格交渉力が弱いですが、原価の根拠を数字で示せれば交渉余地は生まれます。
- 原価管理の精緻化:実行予算と実際原価の差異を、工事の途なかで把握します。完成してから赤字に気づくのでは遅いです。原価管理のDX化(後述)が効くのはここです。
- 採算案件の選別:粗利率の低い案件を無理に取りにいきません。大成・大林が受注を横ばいに保ちつつ利益を伸ばしたのと同じ発想です。
8-3 統合最適化メソッドでの実装――人材育成 × DX推進 × 収益改善
当社の統合最適化メソッドは、これら3つを別々の施策として扱いません。相乗効果を持つ一体の打ち手として設計します。工事粗利率の改善を例に、3軸がどう噛み合うかを示します。
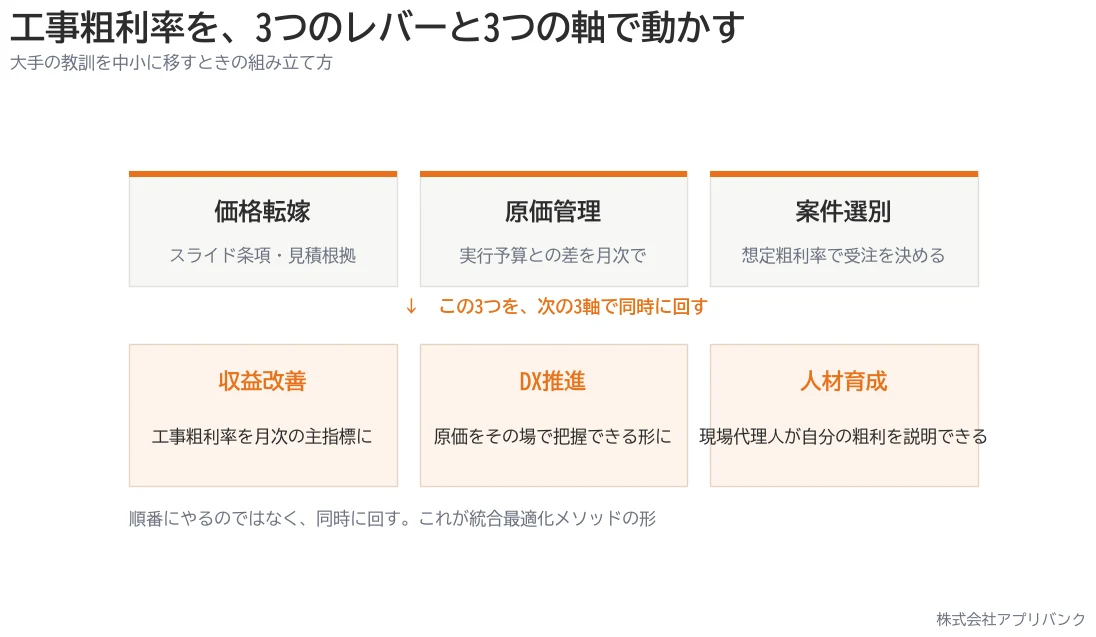
収益改善の軸:工事粗利率の改善を経営の主目標KPIに据えます。完成工事高ではなく工事粗利率を、月次で経営会議の中心議題にします。目標は「全社平均の完成工事総利益率を1年で+1.0pt」といった具体値で置きます(大手は今期+2〜5pt改善しました。中小でも原価管理の精緻化で+1〜2ptは現実的な射程です=推定)。
DX推進の軸:原価管理をDX化します。紙とExcelでは、工ことが終わってからでないと原価が分かりません。そこからクラウドの原価管理システムへ移します。「いま、この現場の実行予算に対して原価が何%消化されているか」を、その場で把握できる状態にします。差異が出た瞬間に手を打てれば、完成後の赤字発覚を防げます。これは工事粗利率に直結するDXです。
人材育成の軸:現場代理人(現場監督)が、自分の担当現場のPLを読めるようにします。実行予算・原価・粗利を現場担当者自身が理解し、原価意識をもって工ことを進める。そうなれば、現場の一つひとつの判断が粗利率に効いてきます。会計の地図を現場レベルで共有することが、最も持続的な収益改善になります。
この3軸が噛み合うと、こうなります。原価管理DXで現場の数字がその場で分かるようになります(DX推進)。その数字を現場代理人が読めるよう教育します(人材育成)。結果として工事粗利率が改善します(収益改善)。一つの施策が三方向に効きます。これが統合最適化の狙いです。逆に、DXツールだけ導入しても、それを読める人材を育てなければ宝の持ち腐れになり、収益改善にはつながりません。
建設業の人手不足・高齢化という業界課題も、この統合最適化の枠組みでとらえ直せます。ベテランの現場監督が長年の勘で原価を管理してきた会社では、その人が引退すると採算管理のノウハウごと失われます。これは事業継続の重大なリスクです。原価管理をDX化し、誰が見ても現場の数字が分かる状態にしておけば、属人化を解消できます。
同時に、若手が早い段階から数字を扱う経験を積めるため、育成のスピードが上がります。つまりDX化は「省人化」だけでなく「技能継承」と「若手育成の加速」という人材面の効果も持ちます。人が減る前提の業界だからこそ、一人ひとりの生産性と判断力を底上げする統合最適化が効いてきます。
段階的な実装手順を示すと、第一段階は「現状の見える形に」です。直近3期の完成工事総利益率を算出し、工事種別・規模別・元請下請別に分解して、どこで粗利が薄いかを特定します。第二段階は「原価管理の仕組み化」です。実行予算と実際原価をその場で突き合わせるクラウドツールを、1〜2現場で試験導入します。
第三段階は「人材への落とし込み」です。現場代理人向けに簡単なPL研修を行い、自分の現場の粗利を自分で説明できる状態をつくります。第四段階は「KPIの定着」で、月次会議の主指標を完成工事高から工事粗利率へ切り替え、改善を継続的にモニタリングします。
いきなり全社展開するのではなく、小さく始めて成功体験を積み、横展開します。これが現場を止めずに進める現実的な道筋です。
8-4 一過性益に頼らない経営体質
清水建設の事例が示したように、最終利益は保有株式の売却益で一時的に大きく見せられます。中小建設業でも、社用地や保有不動産の売却で単年度の利益を作ることはできます。ですがそれは会計の地図の本流(本業)ではありません。経営の健全性は、あくまで営業利益・工事粗利という上流で測るべきです。自社の決算を見るとき、「特別利益を除いた本業の利益はいくらか」を確認する習慣をつけていただきたいと思います。これが、大手決算から中小経営者が持ち帰るべき最も実用的な視点です。
まとめ――自社の決算を5社と同じ地図で読む
2026年3月期のスーパーゼネコン5社決算は、「規模より採算」への転換を鮮明に示しました。減収でも増益という会社が複数あり、本業の工事粗利率がそろって改善しました。その一方で、清水・大林のように一過性の株式売却益が最終利益を押し上げた会社もあり、利益の「質」は各社で異なります。会計の地図でPLを上から下へたどってください。本業の実力(工事粗利・営業利益)と一過性の要因(特別利益)を切り分けて読めるようになります。
中小建設業の経営者がこの決算から持ち帰るべき教訓は3つです。①主指標を完成工事高から工事粗利率へ移す。②工事粗利率を価格転嫁・原価管理・案件選別の3レバーで磨く。③それを人材育成 × DX推進 × 収益改善の統合最適化で一体実装する。規模は違っても、決算書という地図の読み方は同じです。あなたの会社のPLも、今日から5社と同じ地図の上で読めます。
アプリバンクでは、この「会計の地図」の発想を使います。貴社の決算書を一緒に読み解きます。そして、工事粗利率を主指標とした収益改善の打ち手を、人材育成・DX推進と一体で設計する無料経営診断を実施しています。自社の数字のどこに改善の余地があるのか、大手の見本と照らして整理したい経営者の方は、ぜひご活用ください。
【無料経営診断|毎月5社まで】
貴社の決算書を「会計の地図」で読み解きます。工事粗利率改善・原価管理DX・人材育成を一体で設計する初回診断を、毎月先着5社まで無料で承っています。枠が埋まり次第、翌月のご案内となります。無料経営診断を申し込む
出典・参考資料
- 鹿島建設 第126期 有価証券報告書:EDINET(PDF)
- 大林組 第123期 有価証券報告書:EDINET(PDF)
- 大成建設 第85期 有価証券報告書:EDINET(PDF)
- 清水建設 第122期 有価証券報告書:EDINET(PDF)
- 竹中工務店 第88期 有価証券報告書:竹中工務店 第88期 有価証券報告書(PDF)
いずれも2026年9月12日に取得・確認。数値は各社の有価証券報告書に基づきます。
関連記事・あわせて読みたい
- スーパーゼネコン5社の財務分析 2025年版(前年版・経年比較に)
- ゼネコンとは?意味・仕事内容・大手企業一覧
- 建設業専門の経営コンサルタント|年商10〜300億の再生実績
- 建設業の業務効率化完全ガイド
アプリバンクでは「会計の地図」の発想で、貴社の決算書を読み解きます。工事粗利率を主指標とした収益改善を、人材育成・DX推進と一体で設計します。建設業特化の経営コンサルティングの無料経営診断を承っています。
本記事の執筆・監修:佐藤 望(株式会社アプリバンク 代表取締役)。建設業界に30年従事し、国内外(日本・ブラジル等)の土木・建築工事における事務監督・経営に携わってきました。建設業に特化した経営コンサルティングを行い、人材育成 × DX推進 × 収益改善を一体で進める「統合最適化メソッド」を提唱。経済産業省「DX認定事業者」(2026年6月認定)。
※本記事の財務数値は各社の決算短信・有価証券報告書およびIR Bankの公開情報に基づきます。一部の比率(完成工事総利益率等)は公開数値からの算出値、または推定を含み、その旨を本文中に明記しています。投資判断は各自の責任で行ってください。