電気設備・空調衛生設備のサブコン(専門工事会社)上場10社の2026年3月期決算が出揃いました。電気設備5社(きんでん・関電工・クラフティア〔旧九電工〕・トーエネック・中電工)と、空調衛生設備5社(高砂熱学工業・三機工業・ダイダン・大気社・朝日工業社)。10社合計の売上高は約3兆7,900億円、営業利益は約4,208億円に達します。
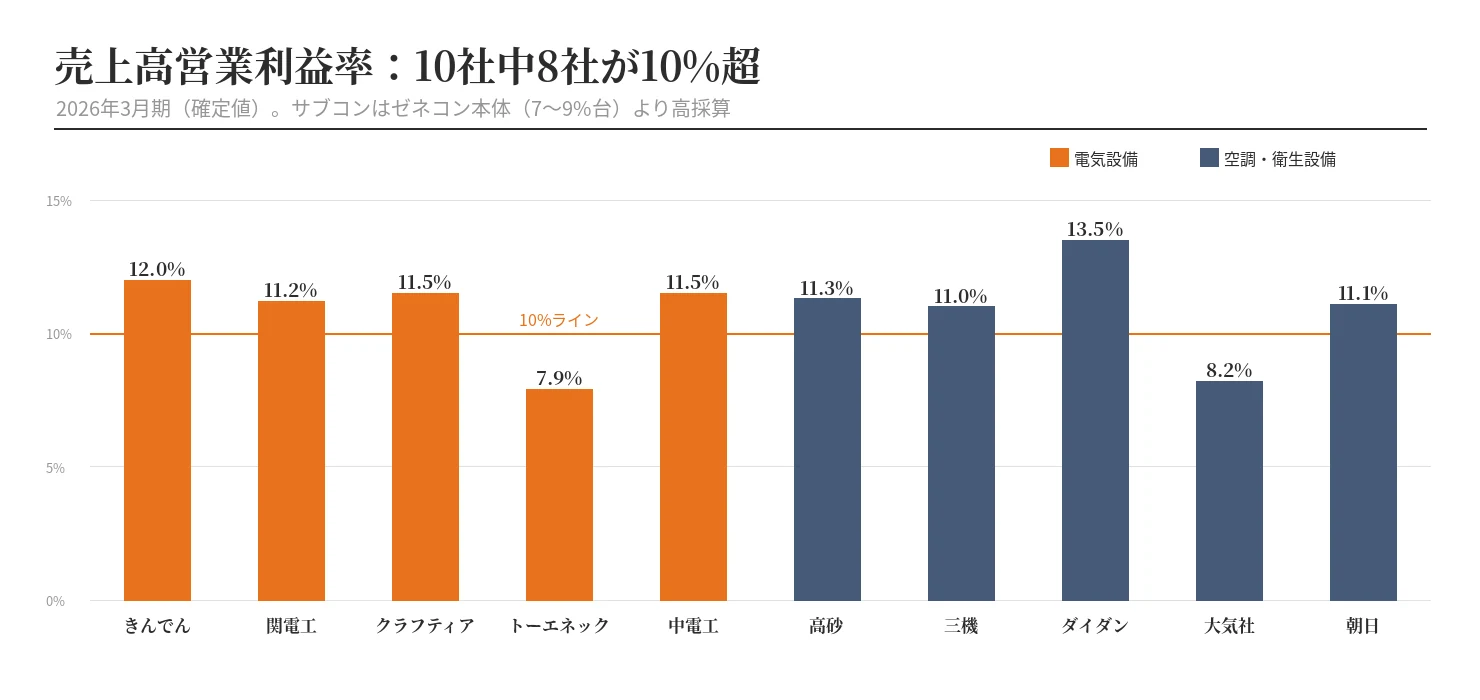
注目すべきは「利益率の高さ」と「利益の質の高さ」です。スーパーゼネコン本体の売上高営業利益率が7〜9%台であるのに対し、サブコン10社は10社中8社が営業利益率10%超。さらに本稿で詳しく見るとおり、サブコンの増益は政策保有株の売却益のような一過性要因ではなく、本業の工事粗利率の改善で稼いだ「質の高い利益」です。建物の「黒子」である設備工事会社のほうが、元請のゼネコンより高く・良い利益を確保している——この構造こそ、中小建設業が学ぶべきモデルです。
本稿では、書籍『会計の地図』の考え方を借りて、決算書を「売上から利益・自己資本・ROEへと利益が流れる1枚の地図」として読み解きます。確定数値をもとに、サブコン10社の強さの正体と、規模に関わらず自社に活かせる視点を解説します。
データに関する注記: 本稿の数値は各社の2026年3月期(2025年4月〜2026年3月)決算短信〔連結〕に基づきます。粗利率・一過性益比率などは決算短信の数値から算出した場合はその旨を記載しています。受注高は会社により連結ベース・個別(単体)ベースが混在するため、横並び比較の際は参考値としてご覧ください。九電工は2025年10月1日付で「クラフティア(KRAFTIA)」へ商号変更しています(証券コード1959は不変)。
サブコン売上ランキング(2026年3月期・10社)
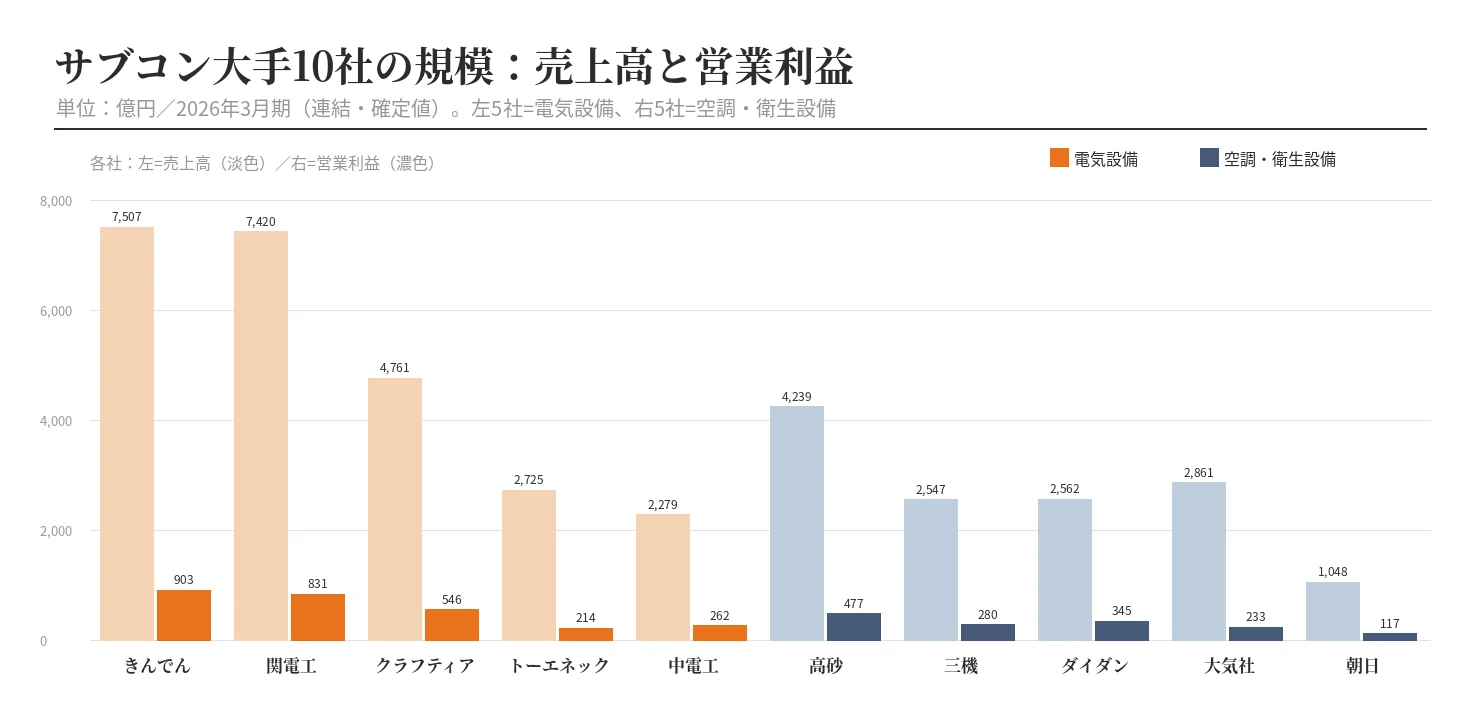
まず順位です。電気設備と空調・衛生を1本にまとめ、売上高の大きい順に並べました。数値は各社の決算短信〔連結〕です。なお、これは本稿が扱う上場10社の中での順位です。設備工事会社は他にもあり、業界全体の順位ではありません。
| 順位 | 社名 | 区分 | 売上高 | 営業利益 | 営業利益率 |
|---|---|---|---|---|---|
| 1 | きんでん | 電気 | 7,507億円 | 903億円 | 12.0% |
| 2 | 関電工 | 電気 | 7,420億円 | 831億円 | 11.2% |
| 3 | クラフティア(旧九電工) | 電気 | 4,761億円 | 546億円 | 11.5% |
| 4 | 高砂熱学工業 | 空調・衛生 | 4,239億円 | 477億円 | 11.3% |
| 5 | 大気社 | 空調・衛生 | 2,861億円 | 233億円 | 8.2% |
| 6 | トーエネック | 電気 | 2,725億円 | 214億円 | 7.9% |
| 7 | ダイダン | 空調・衛生 | 2,562億円 | 345億円 | 13.5% |
| 8 | 三機工業 | 空調・衛生 | 2,547億円 | 280億円 | 11.0% |
| 9 | 中電工 | 電気 | 2,279億円 | 262億円 | 11.5% |
| 10 | 朝日工業社 | 空調・衛生 | 1,048億円 | 117億円 | 11.1% |
| — | 10社合計 | — | 約3兆7,949億円 | 約4,208億円 | 11.1% |
この表で先に気づいていただきたいのは、順位と採算が一致していないことです。売上7位のダイダンが営業利益率13.5%で10社中トップ、売上5位の大気社は8.2%で下から2番目。「大きい順」と「儲かっている順」は別の並びです。規模で追いつけなくても採算では並べる——本稿がこのあと会計の地図で見ていくのは、その差がどこで生まれているのかです。
サブコン大手10社の業績サマリー(2026年3月期・連結確定)
電気設備サブコン5社
| 社名 | 売上高 | 営業利益(利益率) | 当期純利益 | ROE | 自己資本比率 | 売上前年比 |
|---|---|---|---|---|---|---|
| きんでん | 7,507億円 | 903億円(12.0%) | 694億円 | 11.0% | 72.4% | +6.5% |
| 関電工 | 7,420億円 | 831億円(11.2%) | 635億円 | 16.8% | 61.4% | +10.4% |
| クラフティア(旧九電工) | 4,761億円 | 546億円(11.5%) | 401億円 | 12.2% | 66.4% | +0.5% |
| トーエネック | 2,725億円 | 214億円(7.9%) | 178億円 | 12.3% | 49.1% | +0.6% |
| 中電工 | 2,279億円 | 262億円(11.5%) | 185億円 | 7.9% | 76.9% | +2.7% |
空調・衛生設備サブコン5社
| 社名 | 売上高 | 営業利益(利益率) | 当期純利益 | ROE | 自己資本比率 | 売上前年比 |
|---|---|---|---|---|---|---|
| 高砂熱学工業 | 4,239億円 | 477億円(11.3%) | 375億円 | 19.2% | 55.0% | +11.1% |
| 三機工業 | 2,547億円 | 280億円(11.0%) | 237億円 | 20.8% | 55.3% | +0.6% |
| ダイダン | 2,562億円 | 345億円(13.5%) | 268億円 | 22.5% | 56.2% | -2.5% |
| 大気社 | 2,861億円 | 233億円(8.2%) | 156億円 | 10.1% | 56.1% | +3.6% |
| 朝日工業社 | 1,048億円 | 117億円(11.1%) | 92億円 | 19.9% | 50.5% | +14.0% |
| 10社合計(参考) | 約3兆7,949億円 | 約4,208億円 | 約3,221億円 | — | — | — |
数値は各社2026年3月期決算短信より。億円未満は四捨五入(営業利益率・ROEは決算短信記載値)。
要点は4つ。
- サブコンは「高採算」。 10社中8社が営業利益率10%超。設備工事はゼネコン本体(同7〜9%台)より高い採算を実現。10社合計の営業利益4,208億円は、大成建設1社(1,879億円)の2倍を超える。
- 利益の「質」が高い。 各社とも政策保有株の売却益は計上しているが、その規模は経常利益の大半が10%以下。ゼネコン本体が株式売却益で純利益を大きく膨らませたのとは対照的に、サブコンの増益は本業(工事粗利率の改善)が主因。
- 空調・衛生が構造的な追い風。 データセンター・半導体工場・都市再開発の建設ラッシュで、空調衛生5社の受注高は全社が前期比二桁増(大気社+26.8%、ダイダン+25.5%、朝日工業社+25.1%)。
- 資本効率もゼネコン並み以上。 ROEはダイダン22.5%、三機工業20.8%、朝日工業社19.9%、高砂熱学19.2%と、ゼネコン本体の最高(大成建設18.7%)を上回る企業が複数。
「会計の地図」で決算書を読む——利益はどこで生まれるか
決算書は数字の羅列ではなく、「お金(利益)がどう流れるか」を示す1枚の地図です。書籍『会計の地図』の考え方にならい、売上高を出発点として、利益が積み上がり・差し引かれていく流れを追ってみましょう。題材として、サブコン最大手のきんでん(2026年3月期・連結)を使います。
売上高(7,507億円)から、まず工事にかかった原価(売上原価5,738億円)を引くと、工事粗利=完成工事総利益(1,769億円)が残ります。ここから人件費や本社経費などの販管費(867億円)を引いたものが営業利益(903億円)、つまり本業で稼いだ利益です。これに利息や配当などの営業外損益を加えた経常利益(945億円)、さらに一過性の特別損益と税金を差し引いて、最後に当期純利益(694億円)が残ります。この純利益が自己資本(6,614億円)に積み上がり、その自己資本に対してどれだけ利益を生んだかがROE(11.0%)です。
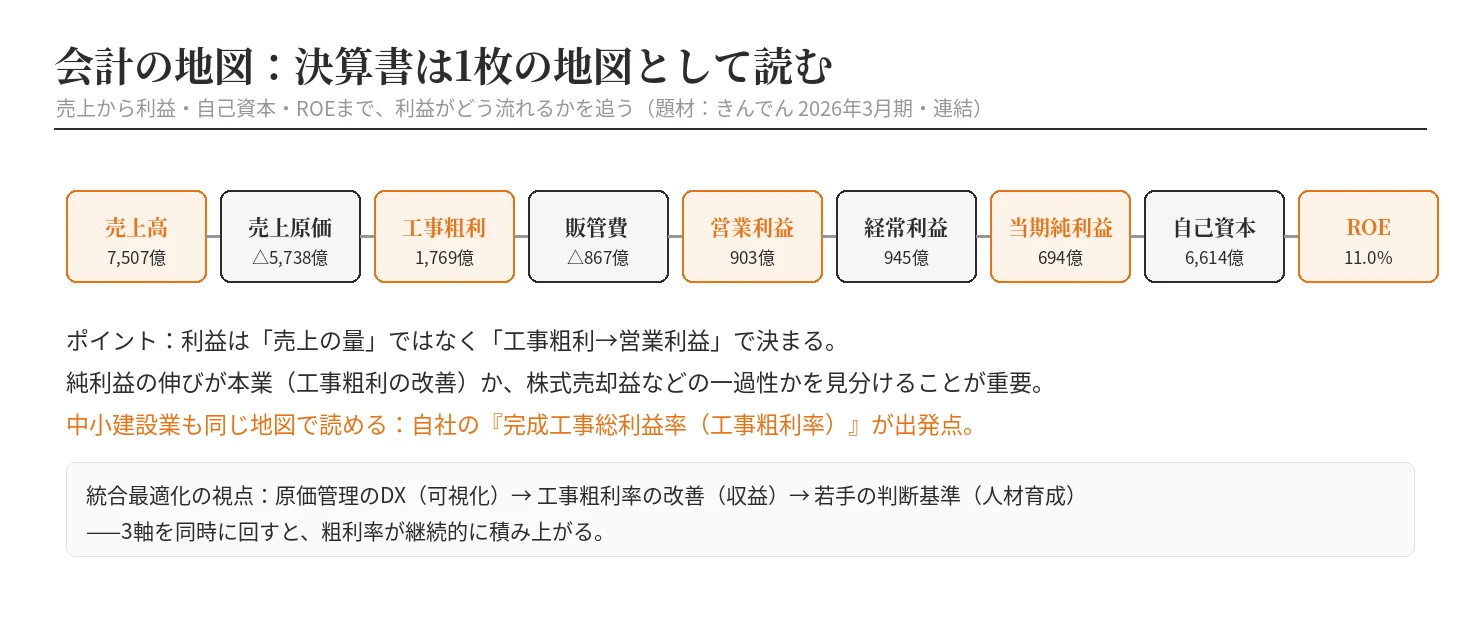
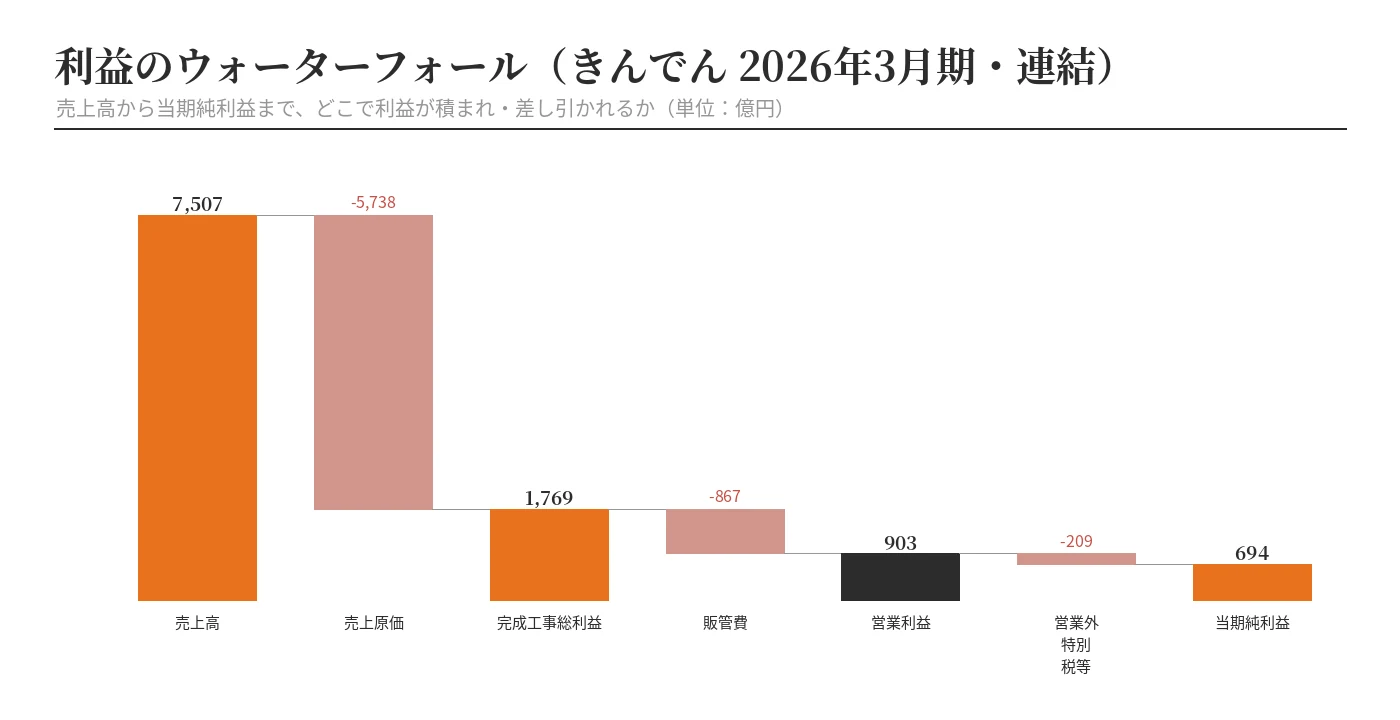
この地図で最も重要なのは、利益は「売上の量」ではなく「工事粗利→営業利益」で決まるという点です。同じ売上でも、原価を抑えて工事粗利率を高めれば、営業利益は大きく変わります。そして純利益を見るときは、その伸びが「本業(工事粗利の改善)」によるものか、「株式の売却益などの一過性」によるものかを見分けることが欠かせません。
この地図は、規模に関わらずすべての建設業に当てはまります。中小建設業が自社の決算を読むときも、出発点は同じ——自社の完成工事総利益率(工事粗利率)が今いくらかです。
中小企業の「会計の地図」——年商3億円の専門工事会社で考える
スケールを下げて、年商3億円の専門工事会社を例に同じ地図を描いてみましょう。仮に工事粗利率が15%なら、工事粗利は4,500万円。ここから販管費(役員報酬・事務員給与・車両費など)が3,800万円かかると、営業利益は700万円です。もしこの会社が、サブコン大手並みに工事粗利率を20%へ引き上げられたら、工事粗利は6,000万円、販管費が同じなら営業利益は2,200万円——売上は1円も増やさずに、営業利益は3倍以上になります。
これが「会計の地図」を読む最大の効用です。利益を増やすレバーは、売上を追うことよりも、工事粗利率を数ポイント上げることのほうが、はるかに効く。年商を3億円から4億円に増やすのは大変ですが、粗利率を15%から20%に上げるのは、原価管理と価格交渉次第で十分に射程内です。サブコン10社が17〜24%の粗利率を実現している事実は、専門工事業に「それだけの採算が取れる潜在力がある」ことの証明にほかなりません。
以下、この地図に沿って、サブコン10社の強さを5つの視点で分解します。
視点1:工事粗利率——サブコン高採算の源泉
会計の地図の出発点である工事粗利率(完成工事総利益÷売上高)を見ると、サブコンの強さの正体がわかります。
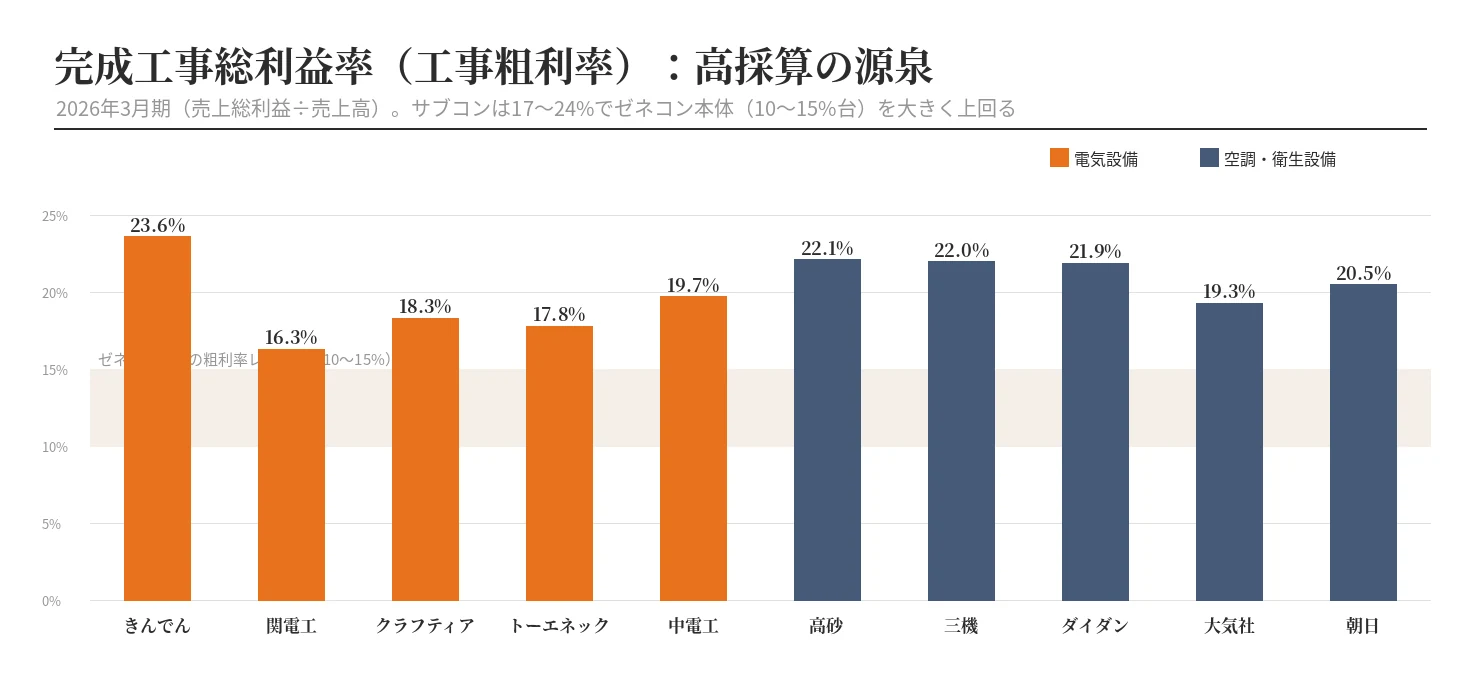
サブコン10社の工事粗利率は17〜24%。最高はきんでんの23.6%、空調衛生では高砂熱学22.1%・三機工業22.0%・ダイダン21.9%が並びます。一方、スーパーゼネコン本体の粗利率は概ね10〜15%台です。つまりサブコンは、元請のゼネコンより1.5倍前後高い粗利率で工事を仕上げています。
なぜ専門工事会社のほうが粗利率が高いのか。理由は明快で、電気・空調という専門分野に特化し、技術力で差別化しているからです。総合力で何でも請け負う元請よりも、専門で勝負する会社のほうが、価格競争に巻き込まれにくく、適正な利益を確保しやすい。さらに2026年3月期は、資材費・労務費の上昇分を工事価格へ転嫁する動きが定着し、10社すべてが前期比で粗利率を改善させました(例:きんでん18.8%→23.6%、関電工13.8%→16.3%、トーエネック14.9%→17.8%)。
経営への示唆: 利益の出発点は売上ではなく工事粗利率です。「選ばれる専門性」を一つ持ち、その分野に集中することが、価格競争から抜け出して粗利率を高める最短ルート。中小建設業でも、見るべき第一指標は売上高ではなく完成工事総利益率です。
視点2:利益の質——本業で稼いだか、株式売却益で膨らませたか
サブコンの決算で最も注目すべきは「利益の質」です。会計の地図の終盤、経常利益から当期純利益に至る過程で計上される特別利益(一過性益)が、純利益をどれだけ押し上げたかを見ます。
近年、上場企業は政策保有株式(取引先などとの持ち合い株)の縮減を進めており、その売却益が特別利益として計上されます。これ自体は健全な流れですが、問題は「純利益の伸びが、本業ではなく株式売却益という一過性要因で膨らんでいないか」です。
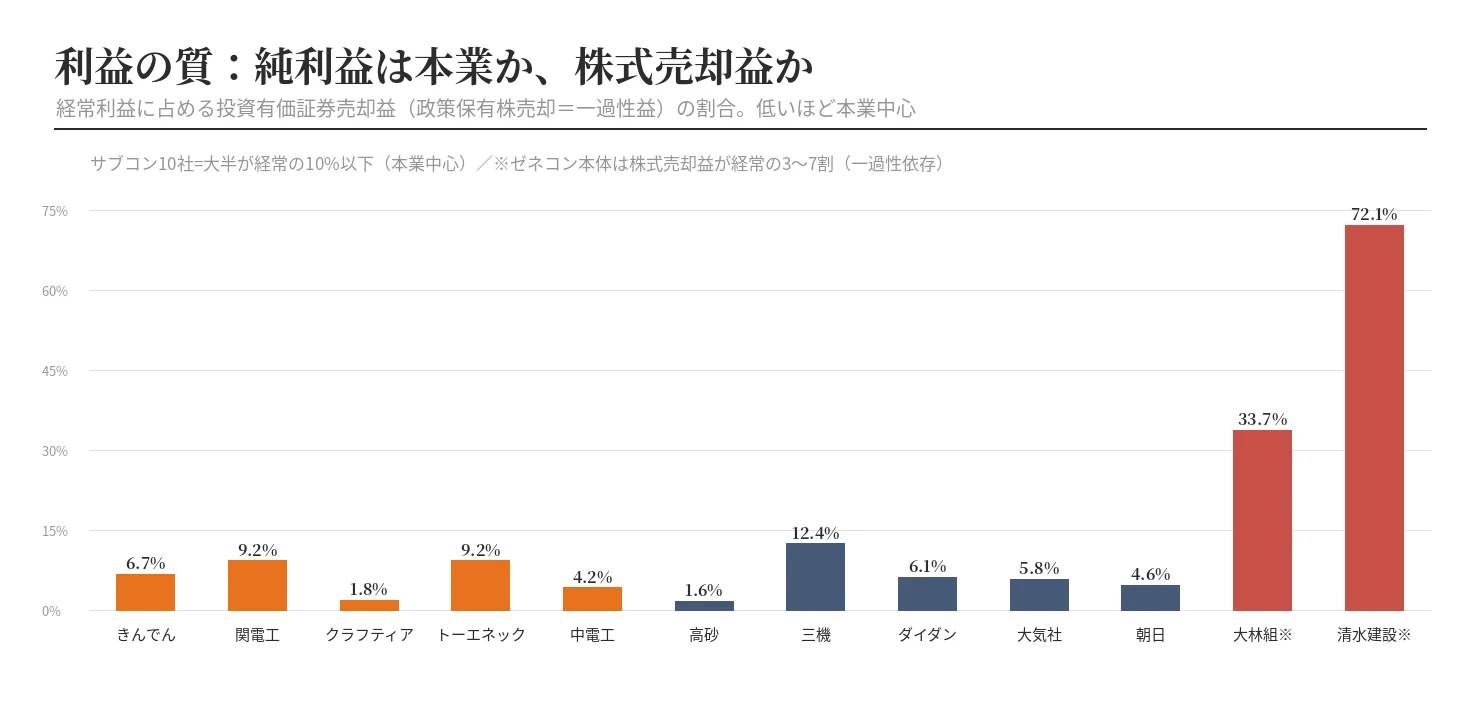
スーパーゼネコン本体では、この一過性益が極めて大きいのが実態でした。たとえば大林組は投資有価証券売却益687億円(経常利益の約34%相当)、清水建設は投資有価証券売却益882億円(経常利益の約72%相当)が純利益を押し上げています(ゼネコン本体の数値は当社「スーパーゼネコン5社の決算分析【2026年版】」に基づく)。
これに対し、サブコン10社の一過性益は経常利益のごく一部にとどまります。経常利益に占める投資有価証券売却益の割合は、最も高い三機工業でも12.4%、高砂熱学1.6%、中電工4.2%、大気社は特別損失とほぼ相殺。つまりサブコンの増益は、株を売って捻出したものではなく、本業(工事粗利率の改善)で稼いだ「質の高い利益」です。クラフティアと中電工に至っては特別損益がネットでマイナス(特損超過)であり、それでも増益・高収益を維持しています。
これは投資家・金融機関・取引先からの信頼に直結する、見過ごせない強みです。一過性に頼らず本業で利益を出せる会社は、翌期以降も同じ収益力を再現できる蓋然性が高いからです。
自社の利益の質を確かめるのは難しくありません。損益計算書の「営業利益」と「経常利益」「当期純利益」を並べ、営業利益から純利益までの間に、本業と関係のない大きな利益(固定資産売却益、補助金、保険金、株式売却益など)が挟まっていないかを見るだけです。営業利益はそこそこなのに純利益だけが突出している年は、一過性益で見栄えを作っている可能性があります。逆に、営業利益=本業の利益がしっかり出ていれば、それが会社の再現性ある実力です。
経営への示唆: 自社の利益も「中身」を点検しましょう。固定資産の売却益や補助金など一過性の利益で黒字を作っていないか。本業の工事粗利で利益を出せているかどうかが、会社の本当の実力であり、金融機関が最も重視する点でもあります。
視点3:ROE(資本効率)——稼いだ利益が資本を効率よく回しているか
会計の地図の最終地点、ROE(自己資本当期純利益率=当期純利益÷自己資本)は、株主や経営者が出した元手(自己資本)でどれだけ効率よく利益を生んだかを示します。
サブコン10社のROEは、ダイダン22.5%、三機工業20.8%、朝日工業社19.9%、高砂熱学19.2%、関電工16.8%と高水準。スーパーゼネコン本体で最も高い大成建設(18.7%)を上回る企業が複数あります。空調衛生サブコンの資本効率の高さが際立ちます。
一方、きんでん(11.0%)・中電工(7.9%)・大気社(10.1%)はROEがやや低めですが、これは「稼ぐ力が弱い」のではなく、自己資本を厚く積み上げている(財務が保守的)ことの裏返しです(視点5で詳述)。中電工の自己資本比率76.9%は10社で最高で、自己資本が大きいぶんROEは見かけ上抑えられます。資本効率と財務安全性はトレードオフの関係にあり、どちらを重視するかは経営方針の違いです。
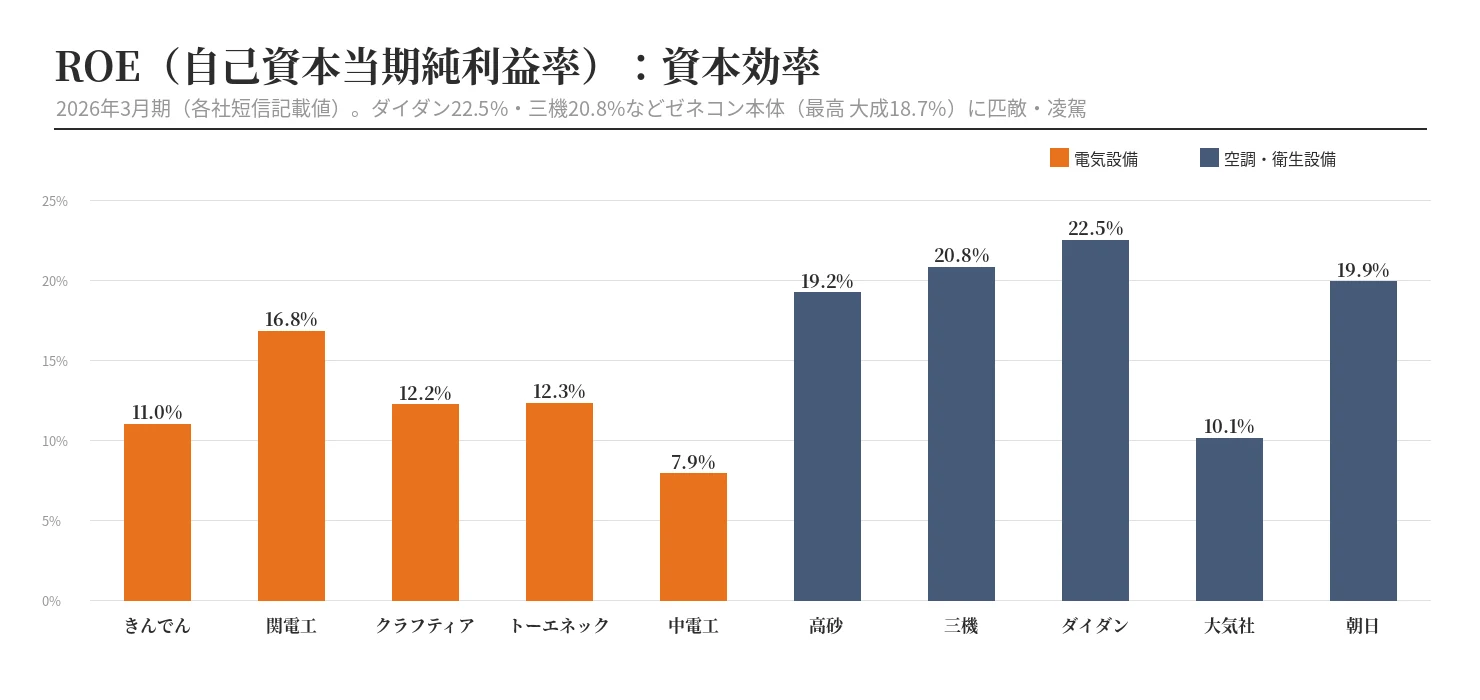
中小建設業でもROEの考え方は有効です。たとえば自己資本5,000万円の会社が年間500万円の純利益を出せばROEは10%。これを「自己資本が積み上がるほど、同じ利益額ではROEが下がる」と捉えると、内部留保をただ現金で寝かせるのではなく、設備・人材・新分野へ投資して利益を伸ばす——あるいは適正な配当・処遇改善で還元する——という資本の使い方を考えるきっかけになります。サブコン大手の中でも、空調衛生勢が高ROE(攻めの資本活用)、電力系電気勢が高自己資本・やや低ROE(守りの財務)という対照は、まさにこの資本方針の違いを映しています。
経営への示唆: 利益額だけでなく「投じた資本に対していくら稼いだか」を見る視点が重要です。中小建設業でも、自己資本(純資産)に対する利益の割合を意識すると、内部留保を「眠らせている」のか「活かしている」のかが見えてきます。
自社の決算を「会計の地図」で読み解きませんか。工事粗利率の可視化から原価管理のデジタル化、価格交渉の設計まで、建設業専門・建設業界30年の経営チームが伴走します(無料経営相談・毎月5社まで)。
視点4:受注高——空調・衛生に吹く構造的な追い風
受注高は将来の売上の先行指標です。ここに、設備工事ならではの強い追い風が表れています。
空調・衛生設備5社の受注高は、全社が前期比二桁増。大気社+26.8%(3,517億円)、ダイダン+25.5%(3,531億円)、朝日工業社+25.1%(1,165億円)、三機工業+11.2%(2,947億円)、高砂熱学+10.6%(4,601億円)。背景にあるのは、データセンター・半導体工場の新増設、脱炭素(GX)に伴う省エネ空調への更新、そして都市再開発という、今後10年続く構造的な建設需要です。
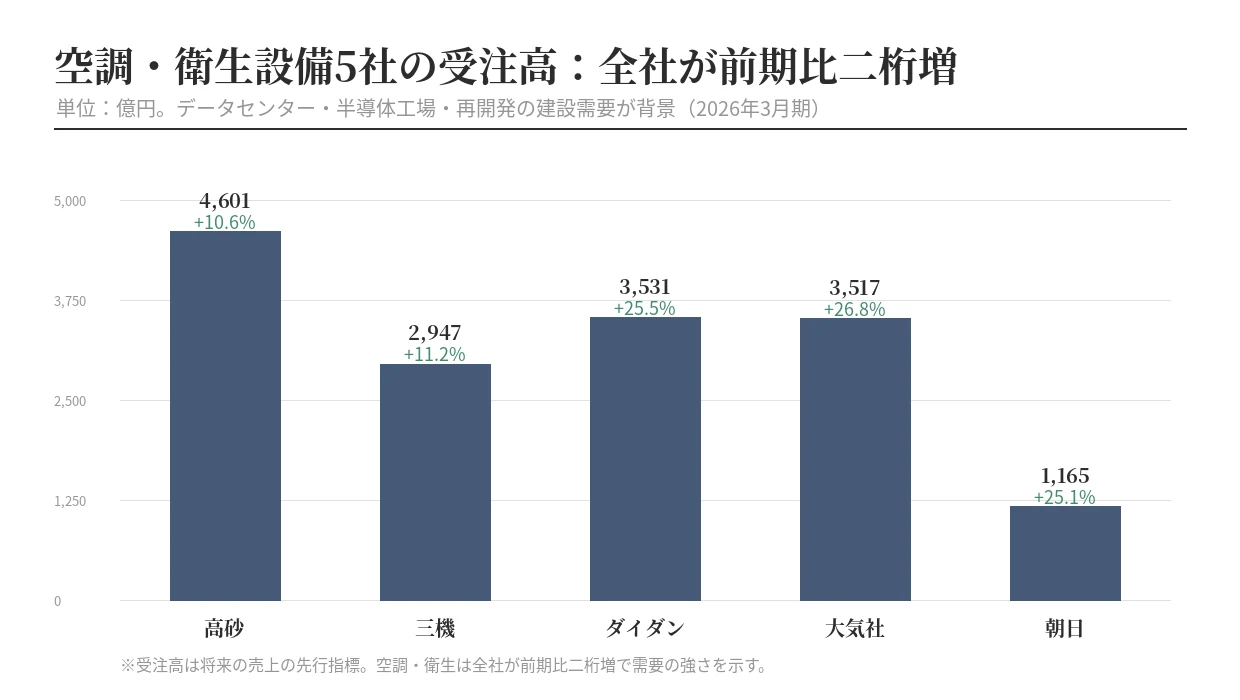
これらの需要に共通するのは、いずれも「設備の比重が極めて高い建築物」だということです。データセンターは建物コストの過半を空調・電気設備が占めるといわれ、半導体工場のクリーンルームも同様に高度な空調・給排水・電気が要となります。つまり、生成AIの普及によるデータセンター投資ブームや、経済安全保障を背景とした国内半導体工場の新設ラッシュは、ゼネコン本体以上にサブコンへ利益が落ちる構造を持っています。受注高という先行指標が示すのは、この追い風が単年度の特需ではなく、複数年にわたる受注残として各社の将来業績に積み上がりつつある、ということです。
電気設備5社も受注は堅調で、関電工の新規受注高7,315億円(+13.0%)、きんでんの受注工事高7,222億円(+16.6%・個別ベース)など、電力インフラ更新・再開発を背景に高水準を維持しています。
経営への示唆: 元請・大手の受注動向は、建設投資がどの分野に向かっているかを映す先行指標です。自社の受注を「これまでの延長」で見るのではなく、伸びる分野(設備・改修・省エネ・インフラ更新)にどう寄せるかを考える。設備系への業態の幅出しや、専門工事会社との協業は、中小建設業にとって成長の選択肢になります。
視点5:財務体力——厚い自己資本が投資余力を生む
会計の地図のBS(貸借対照表)側、自己資本比率は会社の安定性と投資余力を示します。
電気設備サブコンの財務の堅さは際立ちます。中電工76.9%、きんでん72.4%、クラフティア66.4%、関電工61.4%。これは稼いだ利益を着実に内部留保へ回してきた結果です。空調衛生5社も50〜56%と健全な水準を保っています。
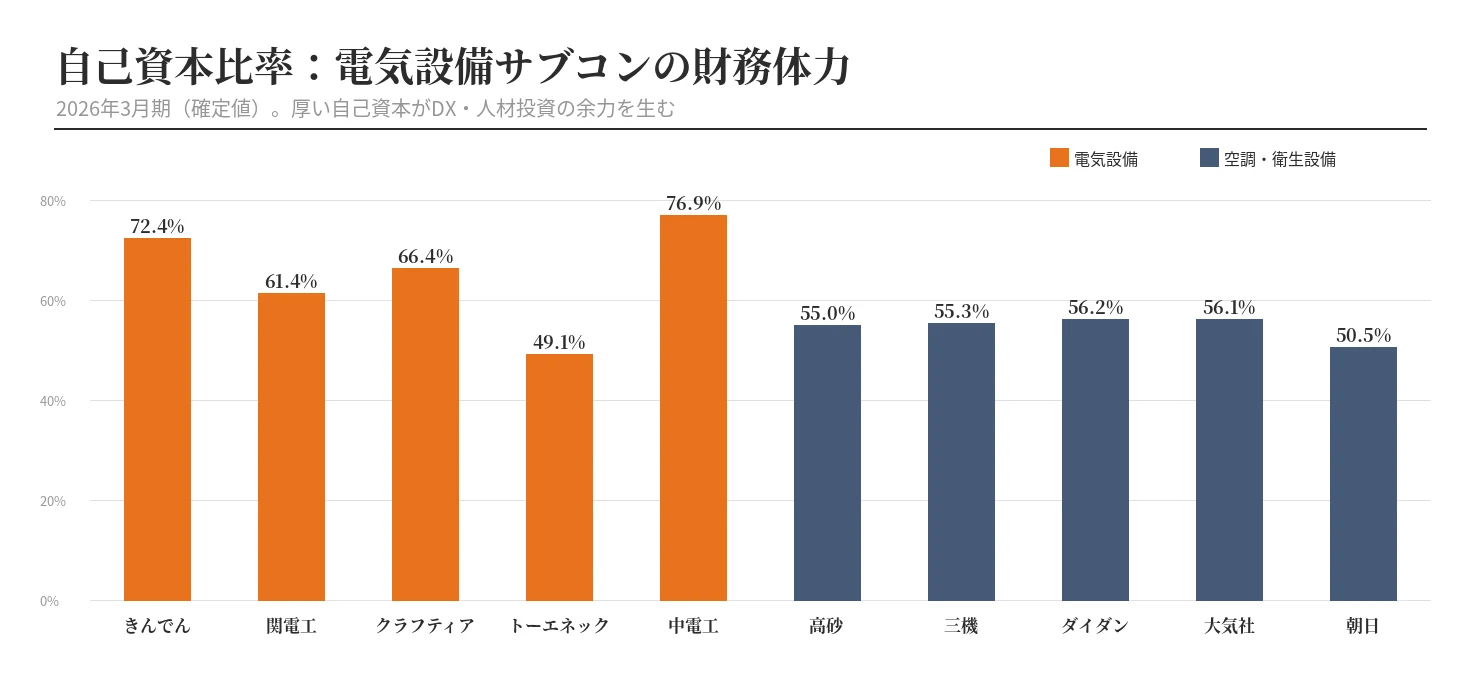
厚い自己資本は、不況への耐性であると同時に、DX投資・人材投資・M&Aの原資になります。利益率が高く(視点1)、その利益が本物で(視点2)、財務に積み上がっている(視点5)——この三拍子がそろうことで、サブコン各社は次の成長への投資余力を確保しています。
建設業は受注産業であり、工事代金の入金までに資材費・外注費・労務費を先に立て替える「運転資金型」の事業です。だからこそ自己資本の厚さは、単なる安全性指標を超えて、案件をどれだけ抱えられるか(受注余力)に直結します。手元資金が薄ければ、せっかくの好需要期にも大型案件を取りに行けません。サブコン電気勢が60〜77%という高い自己資本比率を保っているのは、保守的というより、受注機会を逃さないための「攻めの守り」とも読めます。中小建設業にとっても、自己資本の充実は「いざという時の備え」であると同時に、「ここぞという時に勝負できる体力」なのです。
経営への示唆: 利益を出して財務を厚くすることが、結果として設備投資や賃上げの原資になります。「利益率を上げる→利益の質を高める→財務を厚くする→投資に回す」という好循環を、規模に関わらず意識することが大切です。
電気と空調・衛生——2つのサブコンの事業特性の違い
ひと口にサブコンと言っても、電気設備と空調・衛生設備では事業の性格が異なります。投資判断や協業を考えるうえで、この違いを押さえておくと決算の読み方が深まります。
電気設備サブコンは、電力会社系(関電工=東京電力系、トーエネック=中部電力系、中電工=中国電力系、クラフティア=旧九電工で九州電力系)が多く、電力インフラの保守・更新という安定した基盤需要を持ちます。規模が大きく(きんでん・関電工は売上7,000億円台)、自己資本比率も高い(60〜77%)。景気変動に対して相対的に底堅く、財務保守的なのが特徴です。
空調・衛生設備サブコンは、建築物の空調・給排水という「建てる需要」に連動するため、再開発・工場新設の波を受けやすい一方、足元のデータセンター・半導体ブームの恩恵を最も強く受けています。受注の伸び(全社二桁増)とROEの高さ(ダイダン22.5%・三機20.8%)が際立ち、攻めの収益力が表れています。電力系のような親会社基盤を持たない独立系が多く、技術力と提案力で勝負する分、好不況の振れは大きめです。
「安定の電気、成長の空調・衛生」——この対照を念頭に、各社の動向を見ていきます。
カテゴリ別の動向
電気設備サブコン:規模・利益率・財務の三拍子
きんでん(売上7,507億円・営業利益率12.0%)は電気設備サブコンの最大手。営業利益903億円・工事粗利率23.6%・自己資本比率72.4%と、規模・採算・財務のすべてで首位級です。会計の地図でたどると、売上7,507億円から原価5,738億円を引いた工事粗利1,769億円が利益の源泉で、その粗利率は前期18.8%から23.6%へと4.8ポイントも改善しました。投資有価証券売却益63億円(政策保有株の縮減)を計上しつつも、増益の主因はあくまで本業の採算改善であり、利益の質は良好。受注工事高7,222億円(個別ベース・+16.6%)と先行指標も強く、当面の業績基盤は厚いといえます。
関電工(同7,420億円・11.2%)は東京電力系。売上が前期比+10.4%と10社で最も伸び、ROE16.8%・新規受注高7,315億円(+13.0%)と好調です。首都圏の再開発と電力インフラ更新という二つの追い風を受け、工事粗利率も13.8%→16.3%へ改善。特別利益として投資有価証券売却益78億円を計上しており、これは10社で絶対額最大ですが、それでも経常利益の約9%にとどまり、増益の柱は本業です。
クラフティア(旧九電工)(同4,761億円・11.5%)は2025年10月に36年ぶりの商号変更を実施しました。電気工事中心から空調を含む事業領域の拡大、関東・関西比率の上昇(売上の3割超)を新社名に反映しています。注目すべきは利益の質で、特別損益はネットでマイナス(特損超過)ながら、営業利益は+31.9%、工事粗利率は14.9%→18.3%へ改善。一過性益にまったく頼らず、純粋に本業の力で増益を実現した好例です。記事・対外資料では「クラフティア(旧・九電工)」と併記するのが無難です。
トーエネック(同2,725億円・7.9%)は中部電力系。10社で唯一営業利益率が一桁ですが、工事粗利率は14.9%→17.8%へ着実に改善し、当期純利益は+65%と大きく伸びました。これは本業の改善に加え、前期に計上した特別損失(減損)が剥落したことが寄与しています。自己資本比率は44.0%→49.1%へ改善中で、財務基盤を着実に厚くしている段階です。
中電工(同2,279億円・11.5%)は中国電力系で、自己資本比率76.9%は10社で最高、まさに財務の優等生です。営業利益・経常利益はともに二桁増益ながら、当期純利益は前期比−7.1%と10社で唯一の減益となりました。ただしこれは前期に持分法適用会社の解散で法人税が一時的に少なかった反動(税負担の正常化)が原因であり、本業の悪化ではありません。工事粗利率は17.5%→19.7%へ改善しており、利益の質はむしろ良好です。
空調・衛生設備サブコン:需要が利益率を押し上げる
高砂熱学工業(売上4,239億円・営業利益率11.3%)は空調衛生のトップ。売上が前期比+11.1%、営業利益は477億円(前期324億円から+47%)、ROE19.2%と大幅に改善しました。工事粗利率22.1%は空調衛生で首位級で、データセンター・半導体工場向けの大型空調案件が採算と規模の両方を押し上げています。受注高4,601億円(+10.6%)と先行指標も強く、特別利益は固定資産売却益・投資有価証券売却益が中心で経常利益の5%未満。本業中心の質の高い決算です。
ダイダン(同2,562億円・13.5%)は10社で最高の営業利益率と、最高のROE22.5%を誇ります。売上は−2.5%の減収ながら、営業利益は345億円(前期230億円から+50%)と大幅増益。これは採算の合う工事を選別し、工事粗利率を21.9%まで高めた「減収増益」の好例です。受注高は3,531億円(+25.5%)と将来の伸びも確保しており、規模は中位ながら収益力では10社のトップランナーといえます。
三機工業(同2,547億円・11.0%)は環境システム(廃棄物処理・水処理プラント)に強みを持ち堅調。工事粗利率22.0%・ROE20.8%と高水準です。一点だけ留意すべきは利益の質で、特別利益(投資有価証券売却益36億円)が経常利益の12.4%を占め、10社で一過性益の比率が最も高い点。とはいえゼネコン本体(経常の30〜70%)と比べれば十分に小さく、本業が主役である構図は変わりません。
大気社(同2,861億円・8.2%)は塗装システム(自動車工場の塗装ライン)と空調の二本柱で、海外売上比率が高いのが特徴です。営業利益率・ROE(10.1%)は10社で相対的に低めですが、これは海外子会社の比重が大きく非支配株主に帰属する利益(少数株主分)が大きいことが主因で、事業自体の収益力が低いわけではありません。受注高は3,517億円(+26.8%)と急増しており、グローバルな設備投資需要を取り込んでいます。
朝日工業社(同1,048億円・11.1%)は10社で最も小規模ながら、売上+14.0%と最大の伸びを示し、ROE19.9%・工事粗利率20.5%と採算・資本効率の高い経営を実現しています。規模が小さくても専門性と採算管理で大手に伍する収益性を出せることを示す好例で、中小建設業にとって最も身近なロールモデルかもしれません。
サブコンの好決算は、中小下請にどう波及するか
建設業は、発注者→元請(ゼネコン)→一次下請(サブコン)→二次・三次下請、という重層構造で成り立っています。今回のサブコン10社の好決算は、この構造の「中段」が潤っていることを意味します。では、その下に連なる中小・専門工事業者にとって、これは追い風なのでしょうか。
答えは「条件付きでイエス」です。サブコン大手が高い工事粗利率を確保できている背景には、発注者・元請からの価格転嫁が進んだことがあります。同じ価格転嫁の流れは、適正な交渉を行えば二次・三次下請にも及び得ます。実際、2024年の改正建設業法・労務費の基準(いわゆる「労務費の適正な行き渡り」)や、取引適正化(取適法)の運用強化により、下請への適正なしわ寄せ防止が制度面でも後押しされています。サブコンが利益を出している今は、中小下請が「原価上昇分を正当に価格へ反映してほしい」と求める交渉がしやすい局面です。
逆に、ここで価格転嫁の交渉を怠れば、上段だけが潤い、下段は資材高・人件費高に苦しむという「果実の偏り」が起きます。重要なのは、自社の工事粗利率(行動1で後述)という客観的な数字を根拠に、堂々と適正対価を求めること。サブコン大手の決算は、「専門工事は本来これだけの粗利が取れる事業だ」という何よりの証拠であり、中小下請が自社の値づけを見直す格好の物差しになります。
経営への示唆: 重層構造の中で生き残る鍵は、「下請だから安く」という固定観念を捨てることです。専門性で価値を出し、その対価を数字で示して正当に求める。サブコン10社の高採算は、それが可能であることを示しています。
中小建設業の経営者が読むべき3つの構造変化
1. 「専門特化」が高採算を生む時代になった
サブコンがゼネコン本体より高い利益率を実現できるのは、専門分野に特化し技術力で差別化しているからです。総合力で勝負する元請より、専門で勝負する下請のほうが採算が高い——この事実は、規模の小さい企業ほど示唆に富みます。あれもこれもと手を広げるより、自社が技術的に強い分野へ経営資源を集中したほうが、工事粗利率は上がります。
2. 「利益の量」より「利益の質」が問われる
サブコンの強さは、利益率の高さだけでなく、その利益が本業由来である「質の高さ」にあります。一過性の利益で黒字を取り繕う経営は長続きしません。自社の利益が、本業の工事粗利で稼いだものか、資産売却などの一時的なものかを点検することが、持続的な経営の第一歩です。
3. 需要の「構造変化」を読み、伸びる分野に寄せる
空調・衛生の受注急増は偶然ではなく、データセンター・半導体・脱炭素・再開発という構造的需要が背景にあります。設備工事は今後も伸びる分野。自社の受注を伸びる領域(設備・改修・省エネ・インフラ更新)へどう寄せるかを、元請の決算を先行指標として読みながら考える価値があります。
中小・下請建設業が明日から実践できる3つの行動
サブコン大手の決算から学んだ原則は、規模が小さくても今日から実践できます。抽象論で終わらせないために、具体的な第一歩を3つ示します。
行動1:完成工事総利益率(工事粗利率)を「現場ごと・月ごと」に出す
多くの中小建設業は、決算が締まってはじめて利益がわかります。これでは手遅れです。まずは工事1件ごとに「完成工事高−完成工事原価=工事粗利」「工事粗利÷完成工事高=粗利率」を出すことから始めましょう。サブコン大手が17〜24%の粗利率を「見える化」して管理しているのと同じ指標を、自社でも持つのです。最初は表計算ソフトで十分。月次で全現場の粗利率を一覧化すると、「どの工種・どの客先・どの担当が儲かっているか」が見えてきます。
行動2:原価管理をデジタル化し、「赤字の芽」を着工前に摘む
粗利率を出せるようになったら、次は原価管理のデジタル化です。施工管理アプリやクラウド原価管理を使えば、実行予算と実際原価をリアルタイムで突き合わせられ、原価が膨らむ「赤字の芽」を工事の途中で発見できます。サブコン各社が高い粗利率を維持できるのは、原価の可視化が組織に根づいているからです。中小でも、月数千円〜のクラウドツールから始められます。これは収益改善(粗利率)とDX推進(可視化)を同時に進める、統合最適化の典型例です。
行動3:原価上昇を見積りに反映し、「赤字受注」をやめる
2026年3月期、サブコン10社すべてが粗利率を改善できた最大の理由は、資材費・労務費の上昇を工事価格へ転嫁できたことです。値上げが受け入れられやすい市場環境はいまも続いています。「仕事が欲しいから赤字でも受ける」発想を捨て、原価を正しく織り込んだ見積りを出す。粗利率(行動1)と原価データ(行動2)という根拠があれば、価格交渉の説得力は格段に増します。受注の「量」ではなく「質」を選ぶ勇気が、利益に直結します。
統合最適化の視点:規模に関わらず効く3軸
サブコン10社の高採算と高い利益の質が示す方向性は、企業規模を問わず共通しています。アプリバンクが提唱する「人材育成 × DX推進 × 収益改善」の三位一体で整理します。
| 軸 | サブコン大手の行動 | 中小建設業への示唆 |
|---|---|---|
| 収益改善 | 専門特化と原価管理で工事粗利率17〜24%を確保 | 得意分野へ集中し完成工事総利益率を主指標化 |
| DX推進 | データセンター等のDX需要を取り込み受注拡大 | 原価管理のデジタル化で粗利率を可視化、伸びる分野へ受注を寄せる |
| 人材育成 | 厚い財務体力を賃上げ・技術者育成へ投資 | 利益を財務に積み、教育・処遇の原資にする |
3つを別々に進めるのではなく、同時に回すこと。「専門性を磨く(人材育成)」が「高い粗利率(収益改善)」を生み、その質の高い利益が「伸びる分野への投資(DX推進)」を可能にする——この相乗効果が、規模に関わらず持続的な収益力をつくります。会計の地図で言えば、原価管理のDX(可視化)→工事粗利率の改善(収益)→若手の判断基準づくり(人材育成)という流れを回し続けることが、地図全体の利益を太くしていきます。
まとめ
サブコン大手10社の2026年3月期決算を「会計の地図」で読み解くと、その強さは3つに集約されます。第一に、専門特化による高い工事粗利率(17〜24%)。第二に、株式売却益に頼らず本業で稼いだ質の高い利益。第三に、それを支える厚い財務体力。この三拍子が、ゼネコン本体を上回る採算とROEを生んでいます。10社合計の営業利益4,208億円が、いずれも本業の地力で積み上げられたものである——これがサブコン決算の最大のメッセージです。
この事実は、建設業の収益構造について一つの重要な示唆を与えます。すなわち、「総合」より「専門」、「規模」より「採算と質」で勝負する会社が、いまの時代に最も効率よく利益を残せるということです。資材高・人手不足という逆風の中でも、専門性を磨き、原価を管理し、適正な対価を求めた会社が、二桁の利益率と二桁のROEを実現しています。これは規模の大小を問わない普遍的な原則です。
規模では大手に敵わない中小建設業にとって、サブコン10社は最も再現性の高いモデルケースです。明日からできる一歩は、自社が技術的に強い「専門分野」を一つ定め、そこへ受注と人材を集中すること。そして、その分野の完成工事総利益率(工事粗利率)を月次で追い、デジタルで可視化することです。決算書を「会計の地図」として読む習慣が、自社の利益の出どころと伸びしろを照らし出します。年商を追いかける経営から、1件あたりの利益の質を高める経営へ——その転換こそが、これからの建設業の生存戦略です。
アプリバンクでは、「人材育成 × DX推進 × 収益改善」の統合最適化メソッドにもとづき、自社の工事粗利率の可視化から原価管理のデジタル化、価格交渉の設計まで、建設業の収益体質づくりを伴走支援しています。決算書を自社の「会計の地図」として読み解く第一歩を、ご一緒に踏み出してみませんか。
関連記事
- スーパーゼネコン5社の決算分析【2026年版】|経営者の5つの視点(本稿と同じ「会計の地図」で元請ゼネコン本体を分析)
- 準大手ゼネコン10社の決算を「会計の地図」で分析【2026】
- 建設業の原価管理|改正建設業法に対応する5つの実務
- 建設業の価格転嫁|利益を守る価格交渉5ステップ
参考情報(一次情報・各社決算資料)
本記事の数値は、各社が開示した2026年3月期決算短信(一次情報)に基づく(2026年9月10日確認)。きんでん・関電工の公式サイトはbot判定で自動チェック時に403を返すことがあるが、実ブラウザでは正常表示される。
- きんでん「2026年3月期 決算短信」 決算短信ページ
- 関電工「2026年3月期 決算短信」 決算短信ページ
- クラフティア(旧九電工)「2026年3月期 決算短信」 https://www.kraftia.co.jp/ir/financial/financial_report.html
- トーエネック「2026年3月期 決算短信」 https://www.toenec.co.jp/ir/report/tanshin/index.html
- 中電工「2026年3月期 決算短信」 https://www.chudenko.co.jp/info/library/
- 高砂熱学工業「2026年3月期 決算短信」 https://www.tte-net.com/ir/
- 三機工業「2026年3月期 決算短信」 https://www.sanki.co.jp/ir/library/
- ダイダン「2026年3月期 決算短信」 https://www.daidan.co.jp/ir/
- 大気社「2026年3月期 決算短信」 https://www.taikisha.co.jp/ir/library/er/
- 朝日工業社「2026年3月期 決算短信」 https://www.asahikogyosha.co.jp/ir/library/summary/
よくある質問(FAQ)
サブコン(設備工事会社)の利益率がゼネコンより高いのはなぜですか?
電気・空調などの専門分野に特化し技術力で差別化しているため、価格競争に巻き込まれにくく高い工事粗利率を確保できるからです。2026年3月期のサブコン大手10社の工事粗利率は17〜24%で、スーパーゼネコン本体の10〜15%を上回りました。
サブコンの「利益の質」が高いとはどういう意味ですか?
純利益の伸びが、株式売却益などの一過性要因ではなく、本業(工事粗利率の改善)で稼いだものだという意味です。サブコン10社の投資有価証券売却益は経常利益の10%以下が中心で、最も高い三機工業でも12.4%。清水建設72%・大林組34%といったスーパーゼネコン本体とは対照的です。
中小の建設会社がこの決算から学べることは何ですか?
利益を増やす最も効くレバーは「売上の量」ではなく「工事粗利率」だということです。自社が技術的に強い専門分野へ集中し、案件ごとの完成工事総利益率を月次で見える化して原価管理をデジタル化すれば、規模が小さくても高い収益力を実現できます。
2026年3月期のサブコン10社の業績のポイントは?
10社合計の売上高は約3兆7,949億円、営業利益は約4,208億円。10社中8社が営業利益率10%超で、全社が前期比で工事粗利率を改善しました。ROEはダイダン22.5%・三機工業20.8%などが大手最高の大成建設18.7%を上回っています。
監修:株式会社アプリバンク 代表取締役 佐藤 望
建設業専門の経営コンサルタント/建設業界30年(現場〜本社財務、海外5カ国での施工経験)。独自メソッド「統合最適化(人材育成 × DX推進 × 収益改善)」で建設業の経営改善を一気通貫で支援。経済産業省「DX認定事業者」(2026年6月認定)。決算書を「会計の地図」として読み解く経営分析を得意とする。
お問い合わせ・無料相談:株式会社アプリバンク 無料相談 / 最終更新: 2026年9月10日
本記事は法令・制度の一般的な内容をお伝えするものです。法令の適用についての個別の判断は、弁護士等の専門家にご確認ください。
建設業を支援する経営コンサル、株式会社アプリバンクをもっと見る
購読すると最新の投稿がメールで送信されます。