準大手ゼネコンの2026年3月期決算が出揃いました。資材高・人手不足という逆風のなか、9社すべてが工事粗利率を前期から改善させ、業界全体の利益はV字回復が鮮明です。一方で、増益の中身を一段掘り下げると、「本業で稼いだ会社」と「株式の売却益で利益を膨らませた会社」の差がはっきり表れています。
(2026年7月版・数値は各社の2026年3月期決算短信〔連結〕を一次照合済)
結論を先に言えば、今期の準大手決算は「全社が採算を回復させた」という明るい話であると同時に、「利益の“中身”を見極めなければ実力を見誤る」という教訓の宝庫でもあります。以下では、書籍『会計の地図』のフレームを使って、9社の決算を売上から利益・資本効率まで一気通貫で読み解いていきます。
この記事の結論(先にまとめ)
- 2026年3月期、準大手ゼネコンは全社が工事粗利率を改善=利益のV字回復。
- ただし“儲ける力”は規模順ではない。営業利益率は4.8〜7.8%で、規模とは必ずしも一致しない。
- 増益の「質」は二極化。本業主導(五洋・長谷工・髙松・東急)と一過性の株式売却益が寄与(安藤・戸田・西松・奥村)に割れる。
- 三井住友建設の上場廃止(2025年12月19日)に象徴される業界再編が進行。
- 中小建設業への示唆=「売上の量」より「工事粗利率と利益の質」で経営を見る。
データに関する注記:本稿の数値は各社の2026年3月期(2025年4月〜2026年3月)決算短信〔連結〕に基づき、CTOが各社短信PDFで一次照合しています(出典は末尾)。完成工事総利益率(工事粗利率)は連結損益計算書の「完成工事総利益÷完成工事高」から算出。受注高は会社により連結・単体が混在するため、横並び比較は参考値です。
2026年、準大手ゼネコンを取り巻く環境
個社の決算を読む前に、9社が置かれた事業環境を押さえます。今期の好決算は、企業努力だけでなく、追い風と逆風の両方が生んだ結果です。
追い風=旺盛な建設需要。都市再開発、国土強靱化に伴うインフラの新設・更新に加え、データセンター・半導体工場・物流施設という新しい成長分野、そして脱炭素(GX)関連の設備更新・省エネ改修が建設投資を下支えしています。受注を伸ばした社(五洋・安藤・長谷工)は、いずれもこの構造需要を取り込みました。
逆風=資材高・労務費上昇・人手不足。資材価格は高止まりし、2024年4月からの時間外労働の上限規制(建設業の「2024年問題」)で工期と人件費の管理は一段と厳しくなりました。就業者は減り、技能者の高齢化も進みます。この逆風下で利益を出せたかどうかが、企業間の格差を生みました。
重要なのは、資材高が「値上げの正当な理由」として受け入れられたことです。従来は元請が価格転嫁を吸収しがちでしたが、公共・民間ともに適正な価格改定が進み、準大手9社はこの環境を活かして工事価格を通し、採算を改善しました。今期の粗利率改善は「需要の追い風×価格転嫁の定着×選別受注」の3条件が揃った成果です。逆に言えば、この条件が変われば採算は再び圧迫され得ます。だからこそ、一過性でない「本業の稼ぐ力」を見極めることが重要になります。
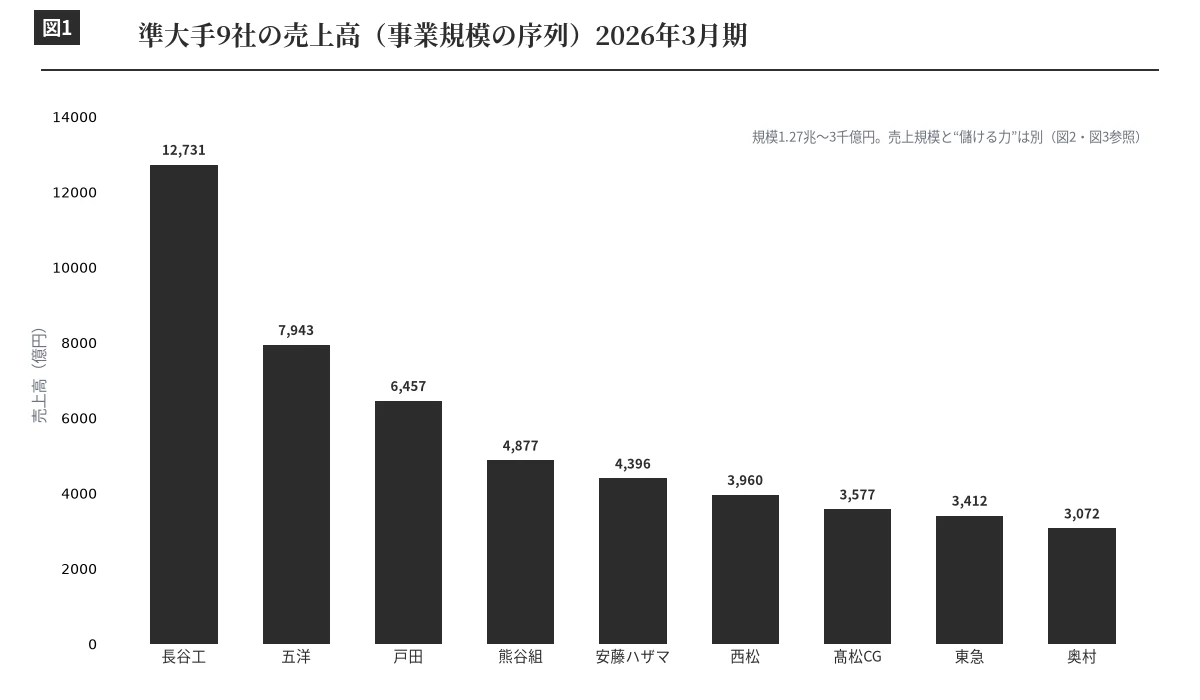
準大手ゼネコン9社の業績サマリー(2026年3月期・連結確定)
| 社名 | 売上高 | 営業利益(利益率) | 当期純利益 | ROE | 自己資本比率 | 工事粗利率 | 売上前年比 |
|---|---|---|---|---|---|---|---|
| 長谷工コーポレーション | 1兆2,731億円 | 987億円(7.8%) | 548億円 | 10.0% | 39.7% | 14.1% | +8.1% |
| 五洋建設 | 7,943億円 | 553億円(7.0%) | 347億円 | 18.7% | 25.1% | 10.2% | +9.2% |
| 戸田建設 | 6,457億円 | 382億円(5.9%) | 370億円 | 10.1% | 39.1% | 13.6% | +10.1% |
| 熊谷組 | 4,877億円 | 271億円(5.6%) | 201億円 | 10.9% | 41.8% | 10.9% | △2.2% |
| 安藤ハザマ | 4,396億円 | 336億円(7.6%) | 297億円 | 15.7% | 50.6% | 14.6% | +3.4% |
| 西松建設 | 3,960億円 | 280億円(7.1%) | 241億円 | 13.1% | 28.4% | 11.5% | +8.0% |
| 髙松コンストラクションG | 3,577億円 | 179億円(5.0%) | 114億円 | 8.0% | 46.7% | 15.9% | +3.2% |
| 東急建設 | 3,412億円 | 163億円(4.8%) | 134億円 | 12.6% | 35.9% | 10.8% | +16.4% |
| 奥村組 | 3,072億円 | 159億円(5.2%) | 184億円 | 9.8% | 44.7% | 12.6% | +3.0% |
| 9社合計(参考) | 約5兆0,425億円 | 約3,310億円 | 約2,436億円 | — | — | — | — |
表1:準大手ゼネコン9社の業績サマリー(2026年3月期・連結/CTO一次照合済)
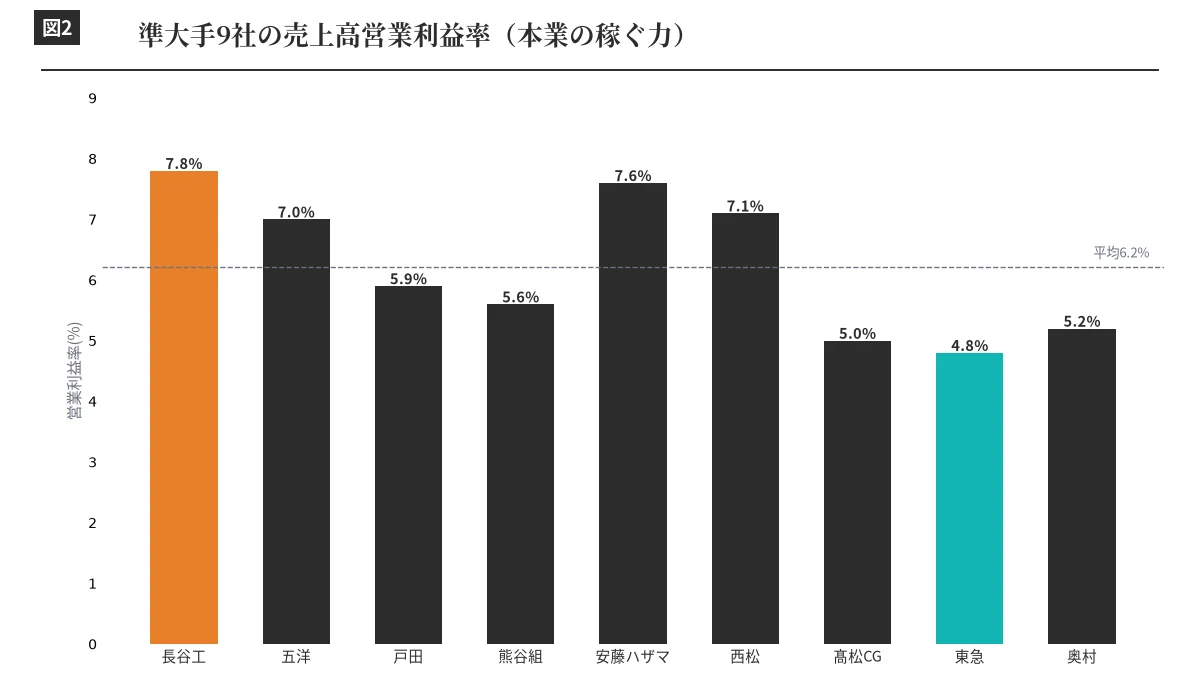
要点は4つです。
- 全9社が工事粗利率を改善した。完成工事総利益率はいずれも前期比プラス(五洋+3.9pt、髙松+3.5pt、熊谷+3.2ptなど)。資材費・労務費の上昇を工事価格へ転嫁し、採算の合う工事を選別した成果です。
- 採算はスーパーゼネコンに一段及ばない。準大手9社の営業利益率は概ね5〜8%台(実測4.8〜7.8%)で、スーパーゼネコン本体(7〜9%台)より一段薄い。
- 増益の「質」に濃淡がある。純利益の伸びが本業(工事粗利の改善)か、政策保有株の売却益という一過性かは、会社によって大きく異なります。
- 受注は二極化。再開発・海外・更新需要で受注を伸ばした社(五洋+27.6%、安藤+24.8%、長谷工+22.7%)と、大型土木の消化・採算重視で抑えた社(熊谷△16.7%、西松△11.3%)に分かれました。
「会計の地図」で決算書を読む──利益はどこで生まれるか
決算書は数字の羅列ではなく、「お金(利益)がどう流れるか」を示す1枚の地図です。書籍『会計の地図』の考え方にならい、売上高を出発点に利益が積み上がる流れを追います。題材は、今期もっとも鮮やかにV字回復した五洋建設(2026年3月期・連結)です。
売上高(7,943億円)から工事原価を引くと工事粗利=完成工事総利益(約784億円)が残り、販管費を引いて営業利益(553億円)、営業外を加え経常利益(532億円)、特別損益と税金を引いて当期純利益(347億円)。この純利益が自己資本に積み上がり、資本に対する効率がROE(18.7%)です。
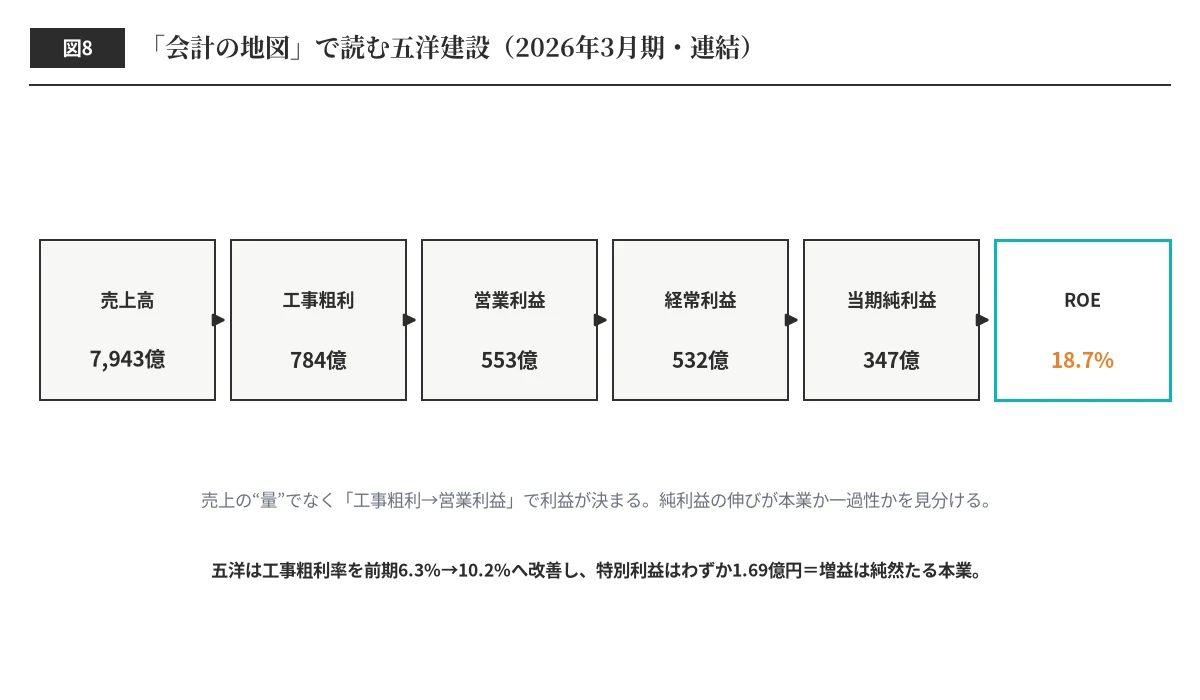
五洋のすごみは、地図のどこを見ても「本業で稼いだ」と読める点にあります。営業利益は前期比+154.9%、経常利益+182.4%、純利益+178.4%といずれも過去最高。にもかかわらず特別利益はわずか1.69億円(政策保有株の売却益は0.12億円)で、一過性益にほとんど頼っていません。増益の正体は、工事粗利率を前期6.3%から10.2%へ約3.9ポイント引き上げた純然たる採算改善です。
この地図で最も重要なのは、利益は「売上の量」ではなく「工事粗利→営業利益」で決まるという点。そして純利益を見るときは、その伸びが「本業」か「一過性」かを見分けることが欠かせません。
5つの利益段階、それぞれの意味
「会計の地図」を自社で使うために、利益の5段階の意味を整理します。①完成工事総利益(工事粗利)=現場で稼いだ粗利。ここが薄いと、売上を伸ばしても利益は残りません。②営業利益=工事粗利から本社経費(販管費)を引いた本業の利益で、会社の実力が最も表れます。③経常利益=営業利益に金利や持分法損益を加減したもので、財務体質の影響が出ます。④当期純利益=経常利益に一過性の特別損益と税金を反映した最終利益で、ここだけを見ると資産売却などで「実力以上に」見えることがあります。⑤ROE=その純利益を自己資本で割った資本効率です。
経営者が自社で見るべき優先順位は、④の純利益額よりも、①工事粗利率と②営業利益です。この2つが本業の持続的な稼ぐ力であり、金融機関が融資審査で最も重視する数字でもあります。
中小企業の「会計の地図」──年商3億円の専門工事会社で考える
スケールを下げても地図は同じです。年商3億円で工事粗利率15%なら工事粗利は4,500万円。販管費が3,800万円なら営業利益は700万円。もし粗利率を20%へ引き上げれば工事粗利は6,000万円、販管費が同じなら営業利益は2,200万円——売上を1円も増やさずに営業利益は3倍以上になります。利益を増やすレバーは、売上を追うより工事粗利率を数ポイント上げることのほうが、はるかに効きます。
もう一つ、年商10億円・工事粗利率12%の会社で考えてみます。工事粗利は1.2億円。ここから販管費1億円を引くと営業利益は2,000万円(営業利益率2%)です。もし粗利率を12%→15%へ3ポイント改善できれば、工事粗利は1.5億円、営業利益は5,000万円へ——売上を増やさずに営業利益は2.5倍。準大手9社が今期実際に成し遂げたのが、まさにこの「数ポイントの粗利率改善」でした。規模の大小を問わず、粗利率こそが利益の最大のレバーであることが分かります。
視点1:工事粗利率──利益V字回復の源泉
会計の地図の出発点である工事粗利率(完成工事総利益÷売上高)に、今期好決算の正体が表れます。9社すべてが前期比で改善し、五洋6.3%→10.2%(+3.9pt)、髙松12.4%→15.9%(+3.5pt)、熊谷7.7%→10.9%(+3.2pt)が目立ちます。水準では髙松15.9%・安藤14.6%・長谷工14.1%が上位です。
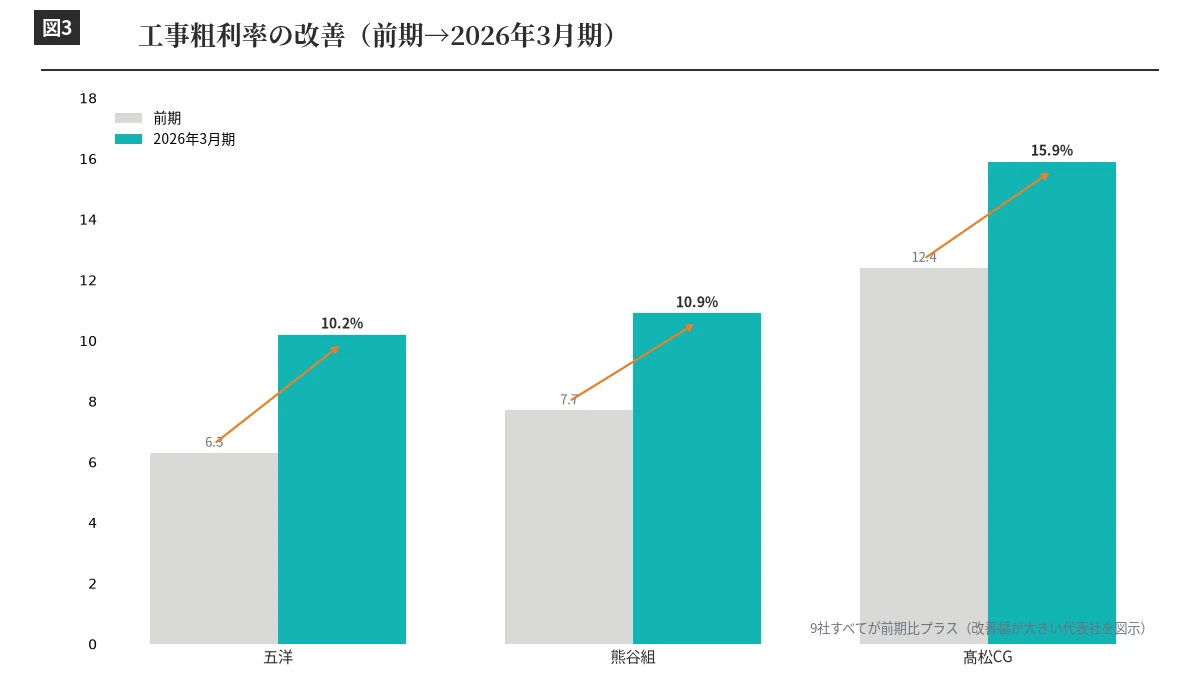
一斉に改善した最大の理由は、資材費・労務費の上昇分を工事価格へ転嫁する動きが定着し、不採算工事を抱えない「選別受注」が浸透したこと。前期に低採算工事の損失や減損を出し切った反動も底上げしています。ただし準大手の粗利率10〜16%は、専門工事のサブコン(概ね17〜24%)には及びません。元請として総合力で受注する構造上、専門特化のサブコンほど高い粗利率は取りにくいのです。
もう一段掘ると、粗利率改善の「持続性」に差があります。価格転嫁と選別受注による改善は繰り返し効きますが、前期の減損の反動による改善は一度きりです。来期も粗利率を維持・向上できるかは、各社の受注方針(採算規律を続けられるか)にかかっています。
経営への示唆:利益の出発点は売上ではなく工事粗利率。中小建設業が見るべき第一指標も、完成工事高ではなく完成工事総利益率です。資材高は値上げ交渉の正当な理由になります。
視点2:利益の「質」──本業で稼いだか、株式売却益で膨らませたか
会計の地図の終盤、経常利益から当期純利益に至る過程の特別利益(一過性益)が純利益をどれだけ押し上げたかを見ます。政策保有株の縮減自体は健全ですが、「純利益の伸びが本業でなく一過性で膨らんでいないか」が論点。準大手9社はここでくっきり二つに分かれます。
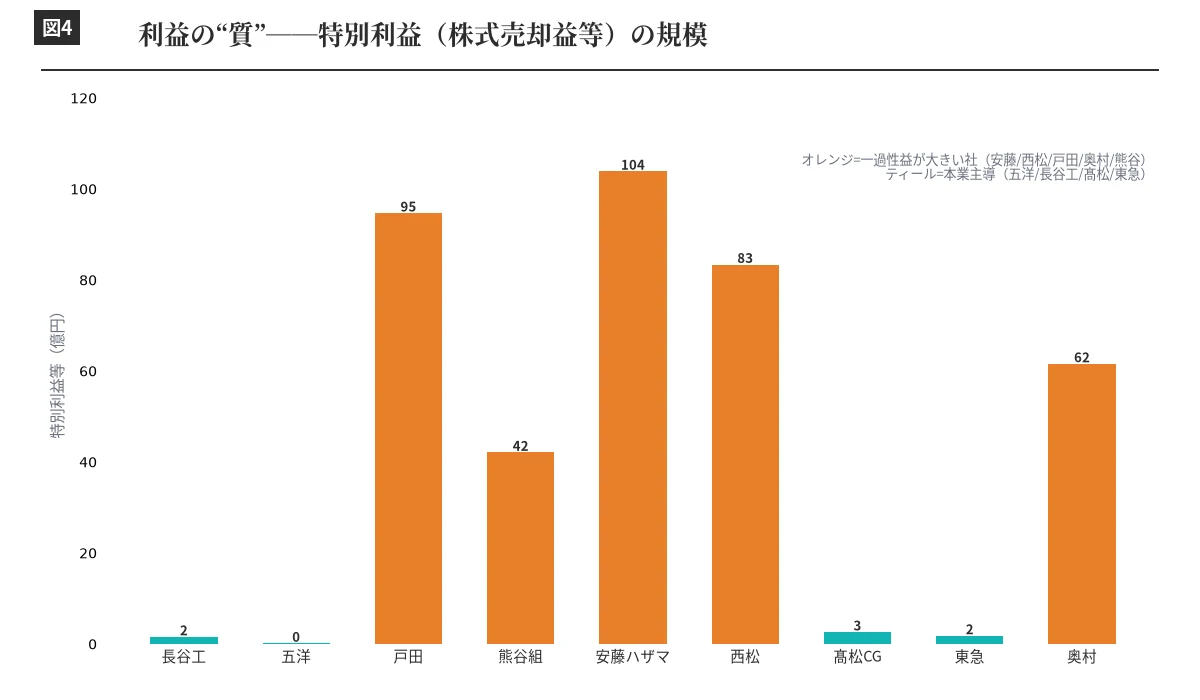
本業主導(利益の質が高い):五洋(特別利益1.69億円・純利益+178.4%は完全に本業)、長谷工(特別利益1.56億円・前期の減損168億円の反動と本業改善)、東急(特別利益18億円で税前の約9%)、髙松(特別利益2.61億円のみ・純利益+77.1%は採算改善)。
一過性益が寄与(中身の点検が必要):安藤ハザマ(投資有価証券売却益103.88億円。営業・経常は減益のなか最終増益+12.5%の主因=本業は足踏み)、戸田(政策保有株売却益94.68億円。営業利益+43.5%の本業改善に加え最終益へ寄与)、西松(投資有価証券売却益83.38億円=純利益の約35%。前期も同種を計上)、熊谷(政策保有株売却益42.1億円。営業利益+89.5%の本業改善が主役で補助的)。
本業か一過性かを見分ける実務的な方法は簡単です。営業利益の伸び率と純利益の伸び率を比べること。純利益だけが突出して伸びていれば、営業外・特別の一過性要因を疑います。今期でいえば、五洋・東急・髙松は営業利益と純利益がともに大きく伸び「実力」と読める一方、安藤ハザマは営業減益なのに純利益は増益=一過性益(投資有価証券売却益)の寄与が大きいと分かります。自社でも、この2つの伸び率の比較は5分でできる健全性チェックです。
経営への示唆:自社の利益も「中身」を点検しましょう。固定資産の売却益や補助金など一過性で黒字を作っていないか。本業の工事粗利で利益を出せているかが、金融機関が最も重視する実力です。
視点3:ROE(資本効率)──元手を効率よく回しているか
ROE(当期純利益÷自己資本)は、元手でどれだけ効率よく利益を生んだかを示します。突出するのは五洋18.7%、次いで安藤15.7%・西松13.1%・東急12.6%。スーパーゼネコン上位に並ぶ社もあり、資本効率では大手に見劣りしません。
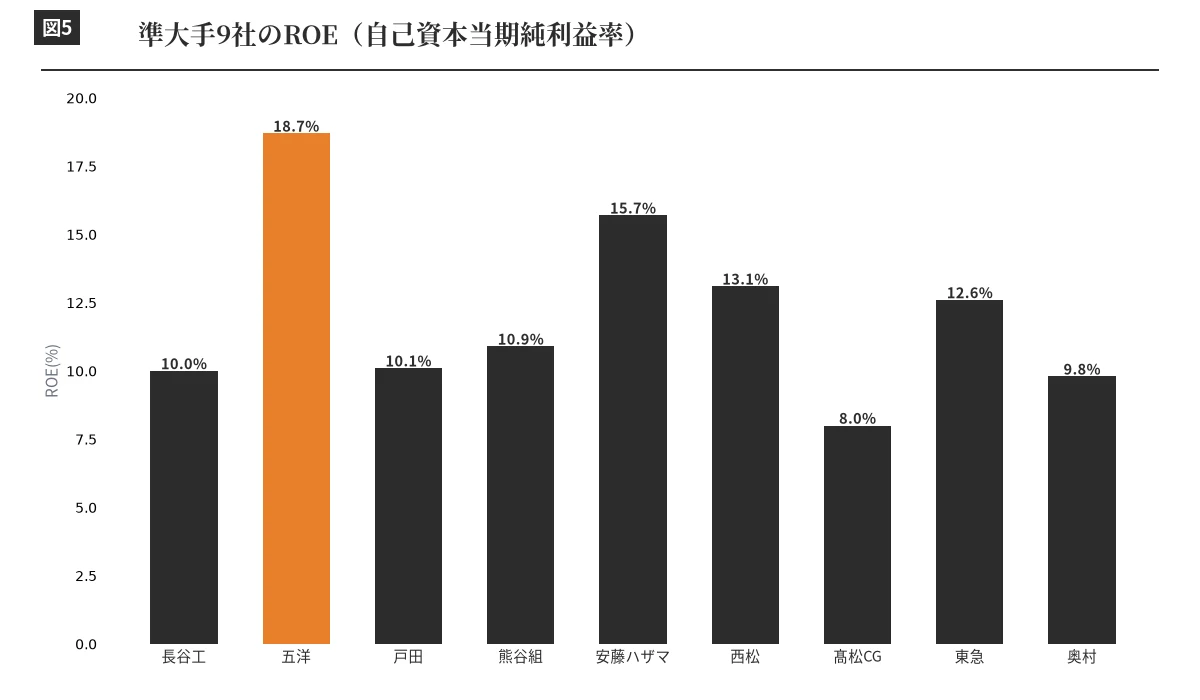
ただしROEは「稼ぐ力」と「資本の厚さ」の両面で動きます。五洋のROE18.7%は自己資本比率25.1%(9社で最低)という高めのレバレッジの裏返しでもあります。対照的に安藤ハザマはROE15.7%を自己資本比率50.6%(9社最高)で実現=資本効率と財務安全性を両立した稀有なバランスです。
ROEは「利益率×資産回転×財務レバレッジ」の3要素に分解できます(デュポン分解)。同じROEでも、五洋のように高レバレッジ(自己資本比率25.1%)で稼ぐ形と、安藤ハザマのように厚い自己資本(50.6%)で稼ぐ形では意味が異なります。前者は効率的だが金利上昇や不況に弱く、後者は安定的だが資本効率で見劣りしやすい。中小建設業も、ROEを上げたいときに「利益率で上げるのか、資本を薄くして上げるのか」を区別することが、健全な資本政策の第一歩です。
経営への示唆:利益額だけでなく「投じた資本に対していくら稼いだか」。中小でも、純資産に対する利益の割合を意識すると、内部留保を「眠らせている」か「活かしている」かが見えます。
視点4:受注高──二極化する先行指標
受注高は将来の売上の先行指標。今期はここがくっきり二極化しました。
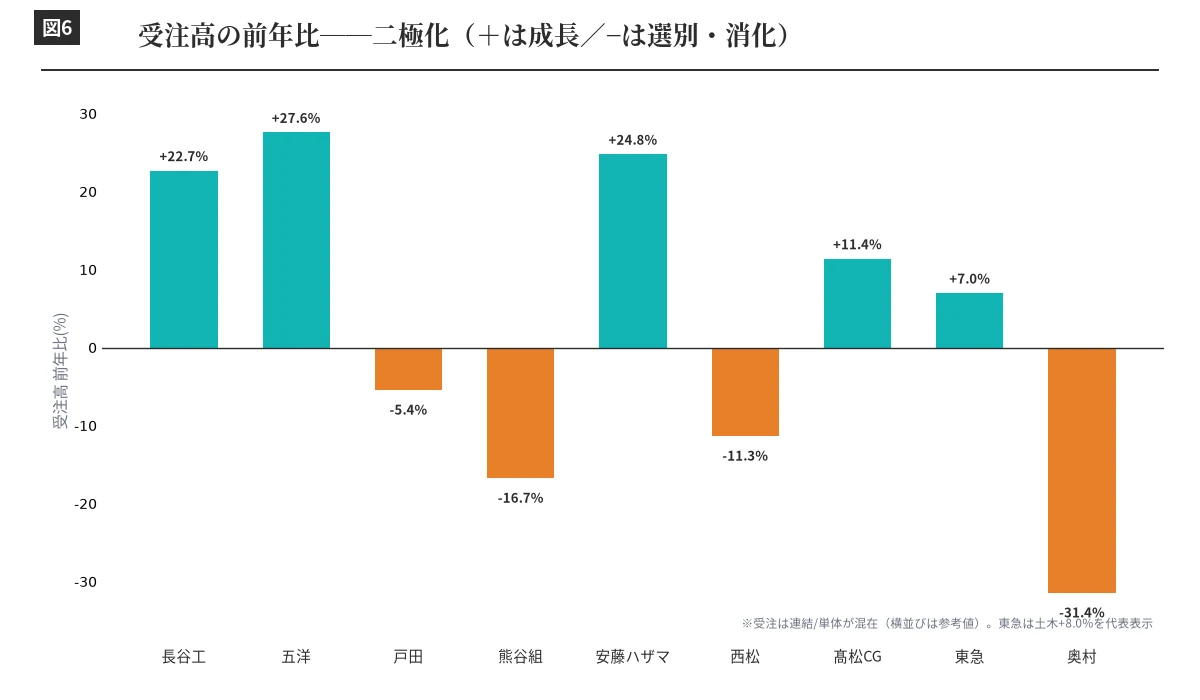
伸ばした社:五洋8,511億円(+27.6%・海外土木+157.8%が牽引)、安藤5,336億円(+24.8%)、長谷工の連結受注8,005億円(+22.7%)。都市再開発・国土強靱化・データセンター・半導体工場・海外インフラという構造需要が背景です。抑えた社:戸田(建設事業の単体△5.4%)、西松(連結△11.3%)、熊谷(単体△16.7%)、奥村(土木△31.4%)。ただしこれは需要不足でなく、大型土木の手持ちが潤沢で消化フェーズ、採算重視で不採算案件を取りにいかなかったのが主因=「量」より「質」を選んだ結果です。
経営への示唆:元請の受注動向は、建設投資がどの分野に向かうかの先行指標。自社の受注を「これまでの延長」でなく、伸びる分野(インフラ更新・改修・省エネ・再開発)へどう寄せるかを考える材料になります。
金融機関・投資家は決算のどこを見るか
準大手の決算は、金融機関や投資家が「この会社に融資・投資してよいか」を判断する材料でもあります。中小建設業の経営者が銀行と向き合ううえでも、同じ視点は役立ちます。
金融機関がまず見るのは、本業の利益(営業利益)が安定して出ているかです。純利益が大きくても、その中身が資産売却などの一過性益であれば、翌期の返済原資としては評価されにくい。逆に、営業利益がしっかり出ていれば、多少純利益がぶれても「本業で返せる会社」と判断されます。次に見るのが自己資本比率と手元流動性。建設業は運転資金型のため、工事代金の入金前に立て替える資金の厚みが重視されます。
投資家はこれにROEと株主還元を加えて見ます。今期、準大手各社が増配に動いたのは、稼いだ利益を「内部留保」と「還元」にバランスよく配分する姿勢を示すためでもあります。中小建設業でも、決算書を「銀行・取引先がどう読むか」の目線で点検すると、改善すべき数字が明確になります。まずは営業利益率と自己資本比率——この2つを毎期モニタリングすることが、資金調達力の土台になります。
視点5:財務体力──厚い自己資本が投資余力を生む
自己資本比率は安定性と投資余力を示します。安藤50.6%・髙松46.7%・奥村44.7%・熊谷41.8%と高い社から、西松28.4%・五洋25.1%とレバレッジを効かせる社まで幅があります。五洋・西松がやや低いのは、好調な受注に伴う運転資金(売上債権・立替金)の増加で総資産が膨らんだ一時要因の側面が大きく、財務不安とは異なります。
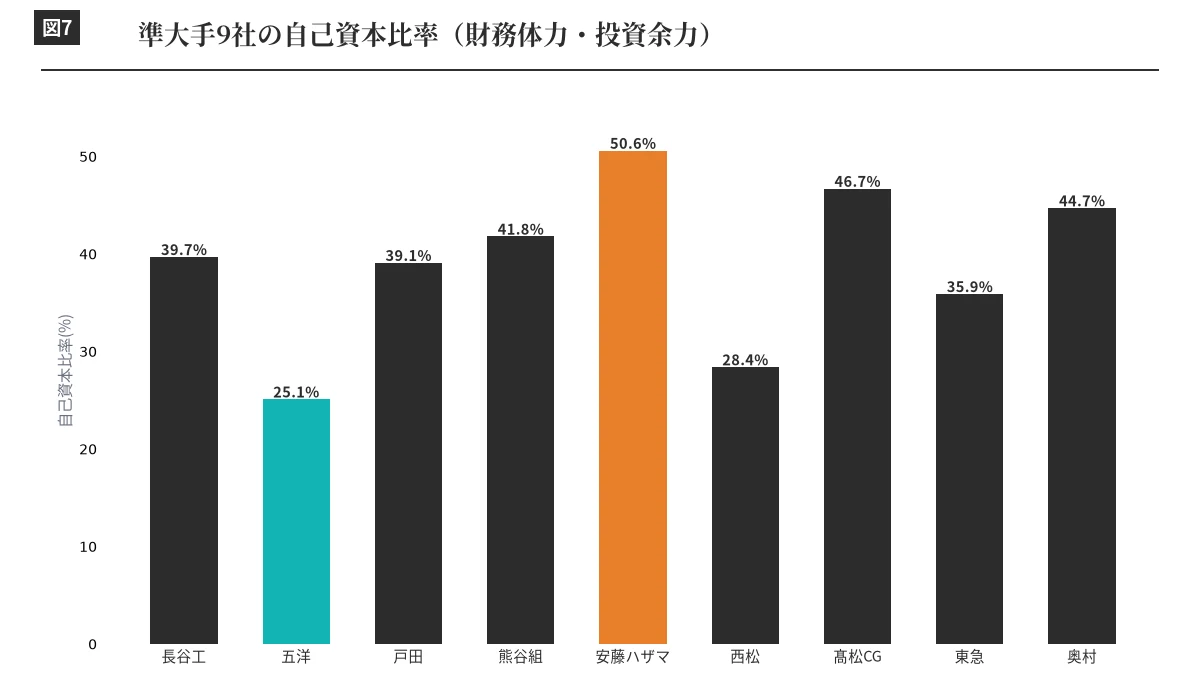
建設業は工事代金の入金までに資材費・外注費・労務費を先に立て替える「運転資金型」の事業です。だからこそ自己資本の厚さは、案件をどれだけ抱えられるか(受注余力)に直結します。今期は各社が利益を株主還元へも回し、配当は西松230円・奥村297円・髙松130円・安藤80円と増配が相次ぎました(奥村は一過性益を除く配当性向70.2%を注記)。
経営への示唆:利益を出して財務を厚くすることが、設備投資や賃上げの原資になります。「利益率を上げる→利益の質を高める→財務を厚くする→投資に回す」の好循環を、規模に関わらず意識することが大切です。
スーパーゼネコンとの比較──規模・採算・海外・技術投資
準大手の姿は、スーパーゼネコン5社(鹿島・大林組・大成建設・清水建設・竹中工務店、詳細は別稿)と比べると、より立体的に見えてきます。
規模:スーパーゼネコンは売上1〜2兆円で、準大手(3千億〜1.3兆円)の数倍。1件あたりの工事規模も大きく、超高層・大型再開発・海外大型土木という「準大手では取りにくい案件」を担います。
採算:営業利益率はスーパーゼネコン本体が7〜9%台、準大手が4.8〜7.8%と、規模の差が収益力の差にも表れます。ただし五洋建設のように、海外土木という得意領域で本体上位に迫る採算を出す準大手もあり、「規模=採算」と単純化はできません。
海外・技術投資:スーパーゼネコンは研究開発・BIM・施工ロボット・脱炭素技術に年数百億円規模を投じ、技術で差別化します。準大手は投資体力で見劣りする分、特定分野(マンション=長谷工、海洋・海外土木=五洋、環境・再開発など)への集中で活路を見出しています。
この比較から中小建設業が学べるのは、「規模で戦えないなら、領域を絞って勝つ」という原則です。すべてでスーパーゼネコンに勝てない準大手が、得意分野への集中で高採算を実現しているように、中小も「自社が誰にも負けない領域」を定めることが収益力の源泉になります。この構図は、専門特化で元請より高い利益率を稼ぐサブコン(設備工事)で、さらに鮮明になります。
準大手だけの論点:いま進む「業界再編」──三井住友建設のインフロニア傘下入り
スーパーゼネコンにはない、準大手ならではの動きが「再編」です。2026年版で最も象徴的なのが、三井住友建設のインフロニア・ホールディングスによる完全子会社化でした。
三井住友建設は2022〜2023年に大型工事の採算悪化で2期連続の純損失(2023年3月期は純損失257億円)を計上し、自己資本が傷んでいました。2024年3月期に黒字復帰(純利益40億円)したものの、2025年3月期も純利益8.55億円と薄利。そこへインフロニア(前田建設工業グループ)がTOBを実施し、2025年9月にTOB決済→11月18日の臨時株主総会で株式併合を承認→2025年12月19日に上場廃止(株式併合の効力発生は12月23日)となりました。
注目すべきは、傘下入り後の三井住友建設が2026年3月期中間期(4〜9月)で営業利益47億円・中間純利益27億円と黒字転換したこと(前年同期は中間純損失146億円)。再建が動き始めた兆しですが、上場廃止により通期決算は開示しておらず、独立した数値での他社比較はできません。準大手はスーパーゼネコンほどの規模・財務体力がなく、大型工事一件の採算悪化が経営を大きく揺らす。その耐性を高める一つの解が、資本の統合(再編)です。
インフロニア・ホールディングス(参考)──IFRS・総合インフラの別物差し
買い手のインフロニア(前田建設工業+前田道路+前田製作所+インフラ運営)は、2026年3月期に売上高1兆1,249億円(+32.7%)、当期純利益766億円(+136.2%)と大きく伸びました。ただし①IFRS基準で日本基準のゼネコンと指標の定義が異なる、②三井住友建設の連結取り込みで売上が膨らんだ、③関連会社投資の売却益149億円という一過性益が利益を押し上げたことを踏まえて読む必要があります。純粋なゼネコン本体の比較対象ではなく、「準大手の再編が向かう先=総合インフラ企業」というモデルケースとして捉えるのが適切です。
経営への示唆:中小建設業にとっても再編・統合は人ごとではありません。後継者不在やM&Aが急増するなか、「単独で生き残るか、束ねて強くなるか」は経営の選択肢。再編の「される側」でなく「選べる側」に回るには、平時から収益力(工事粗利率)と財務(自己資本)を鍛えておくことが交渉力の源泉です。
再編は今後どこへ向かうか
三井住友建設のケースは、準大手再編の一つの完成形です。今後を占う鍵は3点あります。①大型工事一件の採算悪化に耐えられる財務体力があるか、②後継者・技能人材を確保できるか、③成長分野(更新・脱炭素・海外)への投資原資があるか。これらに不安を抱える会社は、単独での存続より「総合インフラ企業」への統合や資本提携を選ぶ可能性があります。逆に、五洋・安藤・髙松のように収益力と財務を固めた会社は、自らが「束ねる側」に回る余地を持ちます。再編は弱さの帰結であると同時に、強い会社にとっては成長の選択肢でもあるのです。
各社の個別ポイント(9社)
売上規模の大きい順に、各社の決算の要点と「利益の質」を読み解きます。
- 長谷工コーポレーション(売上1.27兆円・営業利益率7.8%)──準大手の最大手で、マンションの企画・設計・施工・販売・管理まで手がける独自の一貫モデルが強み。純利益+59.2%は、本業の採算改善に加え、前期に計上した減損168億円の反動が主因で、株式売却益に頼らない質の高い決算です。連結受注+22.7%と先行指標も堅調で、マンション市況の追い風を確実に取り込んでいます。
- 五洋建設(7,943億円・7.0%)──今期V字回復の主役。営業利益+154.9%・経常+182.4%・純利益+178.4%をいずれも過去最高水準まで伸ばし、しかも特別利益はわずか1.69億円=ほぼ本業だけで達成しました。海洋土木の技術力を武器に、海外土木の受注が+157.8%と急伸。ROE18.7%は9社最高で、自己資本比率25.1%(9社最低)のレバレッジも効いています。将来の成長余地という点でも注目の1社です。
- 戸田建設(6,457億円・5.9%)──売上+10.1%・営業利益+43.5%と本業が着実に改善。最終益には政策保有株の売却益94.68億円も寄与しました。受注は建設事業の単体で△5.4%と減少しましたが、これは大型工事の手持ちが厚く消化フェーズにあるためで、需要不足ではありません。自己資本比率39.1%と財務も安定しています。
- 熊谷組(4,877億円・5.6%)──減収(△2.2%)ながら、工事粗利率を7.7%→10.9%(+3.2pt)へ大きく改善し、営業利益+89.5%・純利益+114.5%と急回復しました。受注は採算重視で△16.7%と抑制しており、「量より質」を明確に選んだ1年。土木に強みを持ち、政策保有株の売却益42.1億円は本業改善に対して補助的です。
- 安藤ハザマ(4,396億円・7.6%)──自己資本比率50.6%は9社最高で、財務の堅さが際立ちます。ただし営業利益・経常利益はともに減益で、純利益+12.5%は投資有価証券売却益103.88億円が主因。つまり本業は足踏みで、最終増益は一過性益に支えられた面が大きい点に注意が必要です。受注は+24.8%と大きく伸びており、来期に本業の利益が伴うかが焦点です。
- 西松建設(3,960億円・7.1%)──売上+8.0%・営業利益+32.8%と好調で、本業は堅実に伸びています。一方で純利益の約35%は投資有価証券売却益83.38億円によるもの。ただし前期も同種の売却益を計上しており、これは政策保有株の継続的な縮減という健全な流れの一環です。配当230円と株主還元にも積極的です。
- 髙松コンストラクショングループ(3,577億円・5.0%)──工事粗利率15.9%は9社最高で、収益性の高さが光ります。純利益+77.1%は本業の採算改善が主因で、特別利益は2.61億円のみと一過性依存がほぼありません。受注も+11.4%と堅調で、規模は中位ながら「質」で評価できる決算です。
- 東急建設(3,412億円・4.8%)──売上+16.4%は9社で最大の伸び。営業利益+84.5%・純利益+101.9%と本業主導で、特別利益は税前利益の約9%にとどまります。受注も建築・土木ともプラスで、9社の中で最も明確な成長軌道を描いています。営業利益率4.8%は9社最低ですが、伸び率と成長性で今後の改善余地が大きい社です。
- 奥村組(3,072億円・5.2%)──純利益+574.3%が数字上は突出しますが、これは前期の減損の反動と、為替予約評価益61.56億円という特殊要因が大きく、額面どおりの実力とは読めません。会社自身も一過性を除いた配当性向70.2%を併記しており、良心的な開示姿勢です。土木の受注は△31.4%と大きく減っていますが、これも採算重視・消化フェーズの側面が強いと見られます。
中小建設業の経営者が読むべき3つの構造変化
1. 「採算重視・選別受注」が業界の標準になった。準大手9社が一斉に粗利率を改善できたのは、不採算工事を抱えず資材高を価格へ転嫁したから。「赤字でも受ける」時代は終わり、業界が「質の受注」へ舵を切りました。中小も堂々と適正価格を求めるべき局面です。
2. 「利益の量」より「利益の質」が問われる。純利益の伸びだけを見ると判断を誤ります。安藤・奥村のように本業足踏み・特殊要因が大きいなか最終益が伸びた例もある。自社の利益が本業由来か一時的かの点検が、持続経営の第一歩です。
3. 「再編」は準大手から中小まで連続した現実。三井住友建設の上場廃止が示すように、準大手ですら単独での生き残りは自明でない。平時から収益力と財務を鍛えることが、再編の「される側」でなく「選べる側」に回る条件です。
中小・下請建設業が明日から実践できる3つの行動
行動1:完成工事総利益率を「現場ごと・月ごと」に出す。決算が締まってから利益がわかるのでは手遅れ。工事1件ごとに「完成工事高−完成工事原価=工事粗利」「工事粗利÷完成工事高=粗利率」を出す。最初は表計算で十分。月次で全現場を一覧化すると「どの工種・客先・担当が儲かるか」が見えます。
行動2:原価管理をデジタル化し、「赤字の芽」を着工前に摘む。施工管理アプリやクラウド原価管理で、実行予算と実際原価をリアルタイムに突き合わせれば、原価が膨らむ「赤字の芽」を工事途中で発見できます。月数千円〜のツールから始められます。詳しくは建設業の原価管理|改正建設業法に対応する5つの実務と建設業DXの費用対効果で解説。
行動3:原価上昇を見積りに反映し、「赤字受注」をやめる。値上げが受け入れられやすい市場環境はいまも続きます。粗利率(行動1)と原価データ(行動2)という根拠があれば、価格交渉の説得力は格段に増します。価格転嫁の進め方は建設業の価格転嫁|利益を守る価格交渉5ステップも参照。
この3つの行動は、特別なシステムや大きな投資がなくても今日から始められます。まず表計算ソフトで工事別の粗利率を出すことから着手し、手応えが出たら月数千円のクラウド原価管理へ広げる。「まず可視化、次に価格交渉、そして選別受注」という順で回せば、準大手9社が1年で数ポイント粗利率を動かしたのと同じ改善を、規模に関わらず実現できます。大切なのは完璧を目指すことではなく、「自社の利益がどこで生まれているか」を数字で掴む習慣を持つことです。
統合最適化の視点:規模に関わらず効く3軸
準大手9社の好決算が示す方向性は、企業規模を問わず共通です。アプリバンクの「人材育成 × DX推進 × 収益改善」の統合最適化メソッドで整理します。
| 軸 | 準大手ゼネコンの行動 | 中小建設業への示唆 |
|---|---|---|
| 収益改善 | 採算重視の選別受注と価格転嫁で工事粗利率を一斉改善 | 得意分野へ集中し完成工事総利益率を主指標化 |
| DX推進 | 原価管理・施工管理のデジタル化で採算を可視化 | クラウド原価管理で粗利率を見える化、赤字の芽を着工前に摘む |
| 人材育成 | 厚い財務体力を賃上げ・技術者育成・処遇改善へ投資 | 利益を財務に積み、教育・処遇の原資にする |
表2:準大手の行動と中小建設業への示唆(統合最適化3軸)
3つを別々でなく同時に回すこと。「採算を見える化する(DX)」が「工事粗利率の改善(収益)」を生み、その質の高い利益が「人への投資(人材育成)」を可能にする——この相乗効果が、規模に関わらず持続的な収益力をつくります。
自社の決算を「会計の地図」で読み解きませんか。工事粗利率の可視化から原価管理のデジタル化、価格交渉の設計まで、建設業専門・建設業界30年の経営チームが伴走します(無料経営相談・毎月5社まで)。
※ 無料相談は建設業の企業様に限ります。
2027年3月期に向けた見通しとリスク
最後に、来期以降の論点を整理します。準大手の追い風(再開発・インフラ更新・データセンター・脱炭素)は当面続く見込みですが、いくつかのリスクも抱えています。
第一に、受注を抑えた社の売上一服リスク。戸田・熊谷・西松・奥村のように今期受注を絞った社は、来期に売上が伸び悩む可能性があります。手持ち工事の厚さが当面の業績を支える一方、次の受注の波をどう取りにいくかが問われます。第二に、粗利率改善の反動。前期の損失出し切りの反動で改善した部分は再現しないため、価格転嫁と選別受注という「実力」の部分をどれだけ続けられるかが鍵です。第三に、資材・労務のさらなる上昇。転嫁が追いつかなければ、せっかく改善した粗利率が再び圧迫されます。
これらは中小建設業にも同じ形で降りかかります。だからこそ、好調な今期のうちに「利益率を上げ、利益の質を高め、財務を厚くする」好循環を回し、次の逆風に備えることが、規模を問わない備えになります。今期の好決算は、油断ではなく次への投資と体質強化の原資と捉えるべきです。
まとめ
準大手ゼネコン9社の2026年3月期決算を「会計の地図」で読むと、姿は3つに集約されます。第一に、全社が工事粗利率を改善した利益のV字回復。第二に、増益が本業由来か一過性益かで割れる利益の質の二極化。第三に、三井住友建設の上場廃止に象徴される業界再編の進行です。ここから中小建設業が学ぶ原則は明快で、「売上の量」より「工事粗利率と利益の質」で経営を見ること。準大手ですら粗利率を1年で数ポイント動かし、利益の中身が問われる時代に入りました。年商を追う経営から、1件あたりの利益の質を高める経営へ——その転換が、これからの建設業の生存戦略です。
もう一つ強調したいのは、この分析が「大手の話」で終わらないことです。工事粗利率を月次で追う、利益の中身(本業か一過性か)を点検する、財務を厚くして交渉力を持つ——準大手9社が実践したこれらは、いずれも表計算ソフトと日々の意識があれば中小でも始められます。決算書という共通言語で自社を客観視することが、規模を超えて効く経営の基本動作です。
【執筆・監修】株式会社アプリバンク 代表取締役 佐藤 望
建設業専門の経営コンサルタント/建設業界30年(現場〜本社財務、海外5カ国での施工経験)。独自メソッド「統合最適化(人材育成 × DX推進 × 収益改善)」で建設業の経営改善を一気通貫で支援。経済産業省「DX認定事業者」(2026年6月認定)。決算書を「会計の地図」として読み解く経営分析を得意とする。
お問い合わせ・無料相談:株式会社アプリバンク 無料相談 / 最終更新: 2026年7月6日
関連記事
よくある質問(FAQ)
Q. 準大手ゼネコンとは何社を指しますか?
A. 明確な定義はありませんが、本稿では2026年3月期を日本基準で通期開示した本体9社(長谷工・五洋・戸田・熊谷組・安藤ハザマ・西松・髙松CG・東急・奥村)を横並び比較し、インフロニアHD(IFRS・再編の受け皿)を別枠、上場廃止の三井住友建設を個別に扱います。
Q. 2026年3月期の準大手ゼネコンで最も業績が良かったのはどこですか?
A. 「儲ける力(本業)」では五洋建設が突出します。営業利益+154.9%・純利益+178.4%・ROE18.7%(9社最高)を、ほぼ本業の採算改善だけで達成しました。一方で純利益額の伸び率は特殊要因を含む社もあり、増益の「質」で見ることが重要です。
Q. 工事粗利率はなぜ全社で改善したのですか?
A. 資材費・労務費の上昇分を工事価格へ転嫁する動きが定着し、不採算工事を抱えない「選別受注」が浸透したためです。前期に低採算工事の損失や減損を出し切った反動も改善を底上げしました。
Q. 中小建設業がこの決算分析から学べることは?
A. 「売上の量」より「工事粗利率と利益の質」で経営を見ることです。まず工事1件ごと・月ごとに完成工事総利益率を出し、原価管理をデジタル化し、原価上昇を見積りに反映する——この3つが明日からの一歩です。
参考情報(各社公式サイト・決算短信)
本記事の数値は、各社が開示した2026年3月期決算短信(一次情報)に基づく。各社の公式サイトと決算短信は以下から確認できる。
- 長谷工コーポレーション:公式サイト/2026年3月期 決算短信(PDF)
- 五洋建設:公式サイト/2026年3月期 決算短信(PDF)
- 戸田建設:公式サイト/2026年3月期 決算短信(PDF)
- 熊谷組:公式サイト/2026年3月期 決算短信(IR)
- 安藤ハザマ:公式サイト/2026年3月期 決算短信(PDF)
- 西松建設:公式サイト/2026年3月期 決算短信(IR)
- 東急建設:公式サイト/2026年3月期 決算短信(IR)
- 奥村組:公式サイト/2026年3月期 決算短信(PDF)
- インフロニア・ホールディングス(前田建設工業):公式サイト/2026年3月期 決算短信〔IFRS〕(PDF)
- 三井住友建設:公式サイト/2026年3月期 中間決算短信(PDF)
※ 数値はすべて各社2026年3月期決算短信〔連結〕をCTOが一次照合(2026年7月6日確認)。受注高は連結・単体が混在するため横並びは参考値。
前年版 → 準大手ゼネコン11社の財務分析 2025年版
前年の分析はこちらです。
本記事は法令・制度の一般的な内容をお伝えするものです。法令の適用についての個別の判断は、弁護士等の専門家にご確認ください。
建設業を支援する経営コンサル、株式会社アプリバンクをもっと見る
購読すると最新の投稿がメールで送信されます。