監修: 代表取締役 佐藤 望(建設業界30年・建設業経理士1級/記事末に経歴)
最終確認日: 2026年10月25日(数字と期限は、この日に国税庁の資料で確かめました)
この記事は、従業員10〜50人ほどの建設会社で、給与と年末調整を社内で回している社長と事務の方に向けて書いています。毎月の給与計算をしながら、職人さんの出入りや一人親方への支払いも見ている方です。
結論: 扶養の線が136万円に上がりました。11月中に3つ準備します
パートで働く親や、アルバイトをしている子がいる社員はいませんか。令和8年分から、その家族を扶養に入れられる年収の線が、123万円から136万円に上がりました。11月のうちに申告書をそろえておけば、12月の年末調整で、社員が受けられる控除の取りこぼしを防げます。
改正は、令和8年度の税制改正です。原則として令和8年12月1日に施行され、令和8年分の所得税から使われます。基礎控除も上がりました。
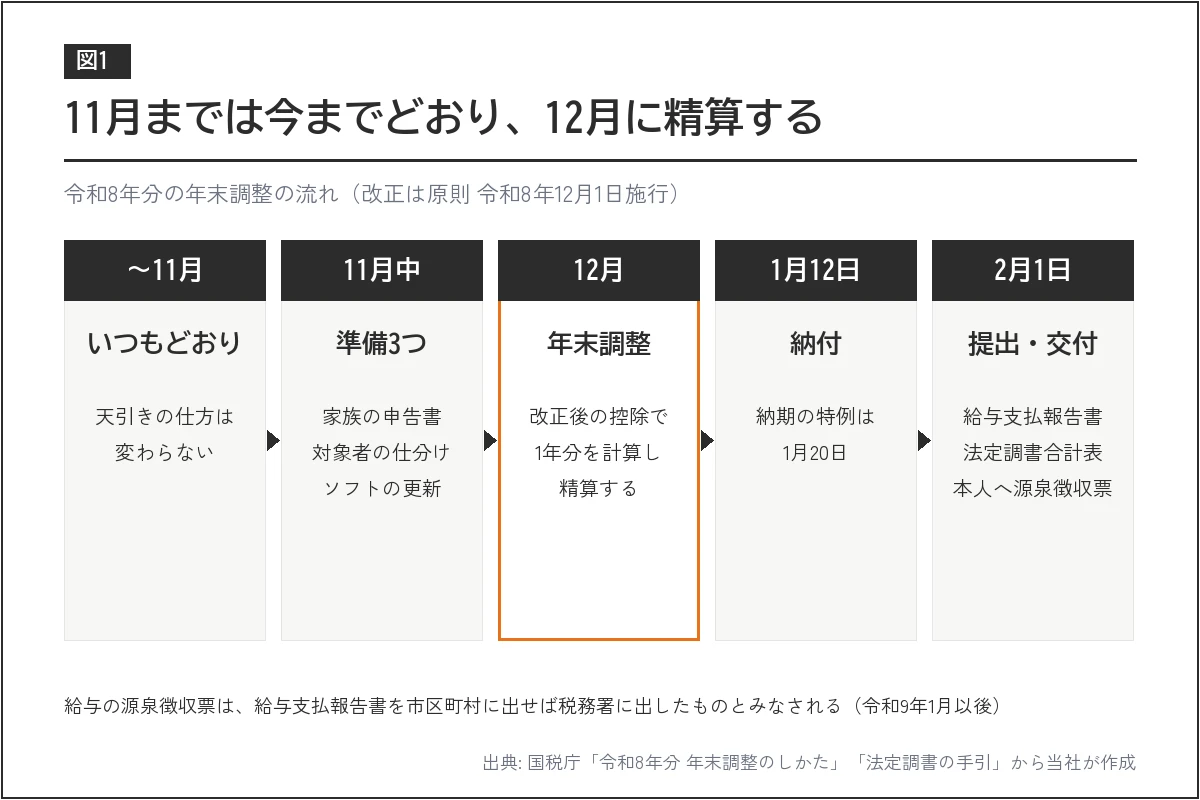
11月までの天引きは、これまでどおりです。12月の年末調整で、改正後の控除を使って1年分の税額を計算し直します。そして、それまでに天引きした税額と精算します。控除が増える方向の改正です。11月までは改正前の税額表で天引きしているため、12月の精算で戻る額は、例年より大きくなりやすい仕組みです。
11月中にやることは、次の3つです。
- 家族の申告: 扶養に入れる家族の年収の線が上がった。新しく扶養に入る家族がいる人から、申告書を出してもらう
- 対象者の仕分け: 日雇い・途中で辞めた人・一人親方など、年末調整をしない人を先に分ける
- ソフトの更新: 給与ソフト・国税庁の年調ソフトを、令和8年分の版にする
出典は国税庁「令和8年分 年末調整のしかた」です。
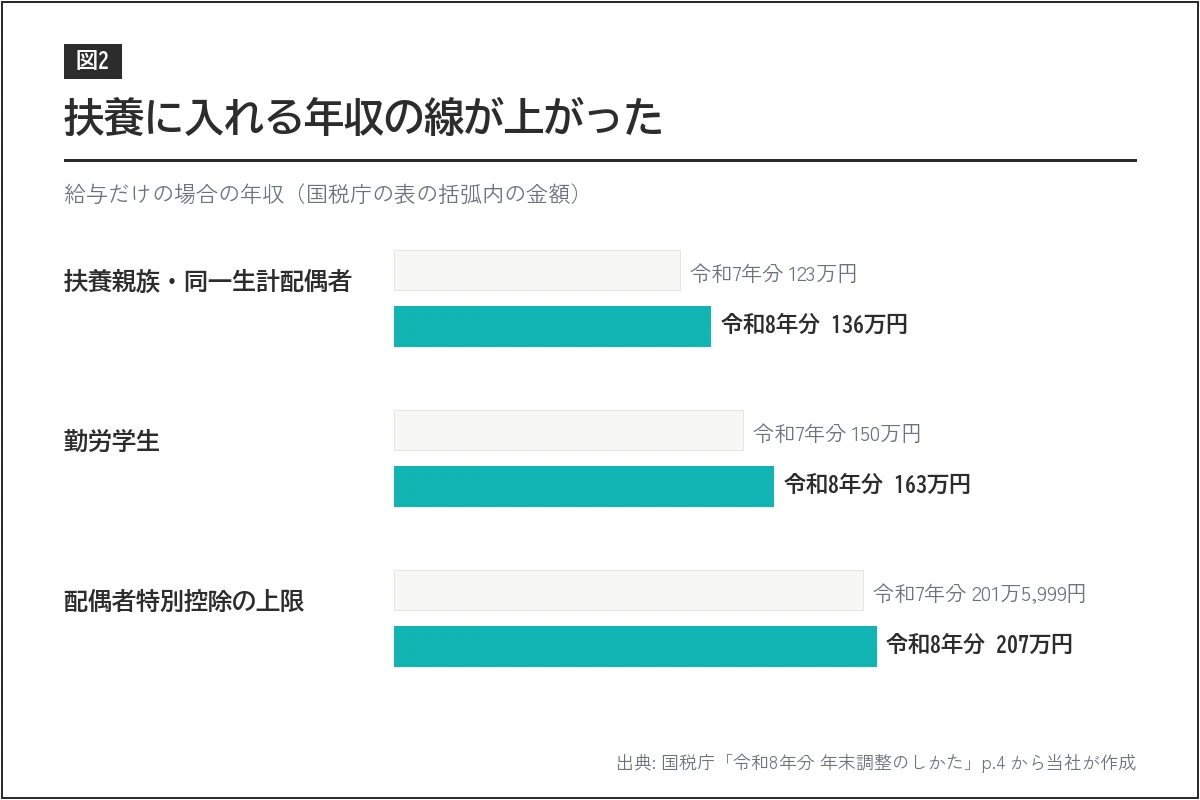
何が変わったか: 3つの数字
給与だけの人に関係する主な改正は、次の3つです。表に出てくる「合計所得金額」は、給与だけの人なら、年収から給与所得控除を引いた額のことです。
1. 基礎控除が上がった
| 合計所得金額(給与だけの場合の年収の目安) | 令和8・9年分 | 改正前 |
|---|---|---|
| 132万円以下(206万円以下) | 104万円 | 95万円 |
| 132万円超 336万円以下(〜475万1,999円) | 104万円 | 88万円 |
| 336万円超 489万円以下(〜665万5,556円) | 104万円 | 68万円 |
| 489万円超 655万円以下(〜850万円) | 67万円 | 63万円 |
| 655万円超 2,350万円以下(〜2,545万円) | 62万円 | 58万円 |
職人さんや現場の社員の多くが入る年収帯で、基礎控除が大きく上がっています。表の金額は、令和8・9年分のものです。令和10年分以後は、また別の額になります。出典は国税庁「令和8年分 年末調整のしかた」の「昨年と比べて変わった点」です(以下の2つの表も同じ)。
2. 給与所得控除の最低額が上がった
給与所得控除の最低保障額が、65万円から74万円に上がりました(令和8・9年分)。年収の少ないパートやアルバイトの人ほど、影響が大きくなります。
3. 扶養に入れる家族の年収の線が上がった
| 区分 | 令和8年分(給与だけの年収) | 令和7年分 |
|---|---|---|
| 扶養親族・同一生計配偶者 | 合計所得62万円以下(136万円以下) | 58万円以下(123万円以下) |
| 特定親族(19歳以上23歳未満) | 62万円超123万円以下(136万円超197万円以下) | 58万円超123万円以下(123万円超188万円以下) |
| 配偶者特別控除の対象の配偶者 | 62万円超133万円以下(136万円超207万円以下) | 58万円超133万円以下(123万円超201万5,999円以下) |
| 勤労学生 | 89万円以下(163万円以下) | 85万円以下(150万円以下) |
たとえば、アルバイトをしている高校生の子や、パートで働く親です。令和7年分では線を超えていて扶養に入れなかった家族が、令和8年分では入れることがあります。
このほか、23歳未満の扶養親族がいる人の生命保険料控除に、特例ができました(令和8・9年分)。新しい契約(新生命保険料)の一般生命保険料控除は、最大6万円になります。古い契約(旧生命保険料)と合わせた一般生命保険料控除の限度額も、4万円から6万円に上がります。一般・介護医療・個人年金を合わせた限度額は、これまでどおり12万円です。この控除は、12月に出してもらう保険料控除申告書で受けます。
11月にやること1: 家族の申告書をそろえる
朝礼のあとや、給与明細を渡すときに、ひと声かけるのが確実です。
改正で、新たに扶養に入れるようになった家族がいます。その家族の控除を受けるには、「給与所得者の扶養控除等(異動)申告書」などを出す必要がある、と国税庁は説明しています。年の初めの申告書のままでは、その家族が抜けたままになります。
ただし、どの申告書で受けるかは、家族によって違います。
| 家族(給与だけの年収) | 出してもらう申告書 | いつまで |
|---|---|---|
| 子(16歳以上19歳未満・23歳以上)や親で、123万円超136万円以下 | 扶養控除等(異動)申告書(新しく扶養に入る) | 年末調整をする時まで |
| 19歳以上23歳未満の子で、136万円以下 | 扶養控除等(異動)申告書 | 年末調整をする時まで |
| 19歳以上23歳未満の子で、136万円超197万円以下 | 特定親族特別控除申告書 | その年最後の給与を受ける日の前日まで |
| 配偶者 | 配偶者控除等申告書(毎年12月) | その年最後の給与を受ける日の前日まで |
配偶者は、扶養控除等申告書に書いてあるかどうかにかかわらず、配偶者控除等申告書を出してもらって初めて控除できます。年収123万円超136万円以下の配偶者は、令和7年分でも配偶者特別控除(38万円)の対象でした。本人の合計所得金額が900万円以下の場合です。配偶者が70歳未満なら、令和8年分は配偶者控除(38万円)になり、額は同じです。70歳以上なら、老人控除対象配偶者として48万円になります(国税庁 タックスアンサー No.1191)。
扶養控除を受けられるのは、その年12月31日に16歳以上の家族です(国税庁 タックスアンサー No.1180)。16歳未満の子は、控除はありませんが、申告書の別の欄に書いてもらいます。家族の年収は、見込みで書いてもらいます。出典は国税庁「令和8年分 年末調整のしかた」です。
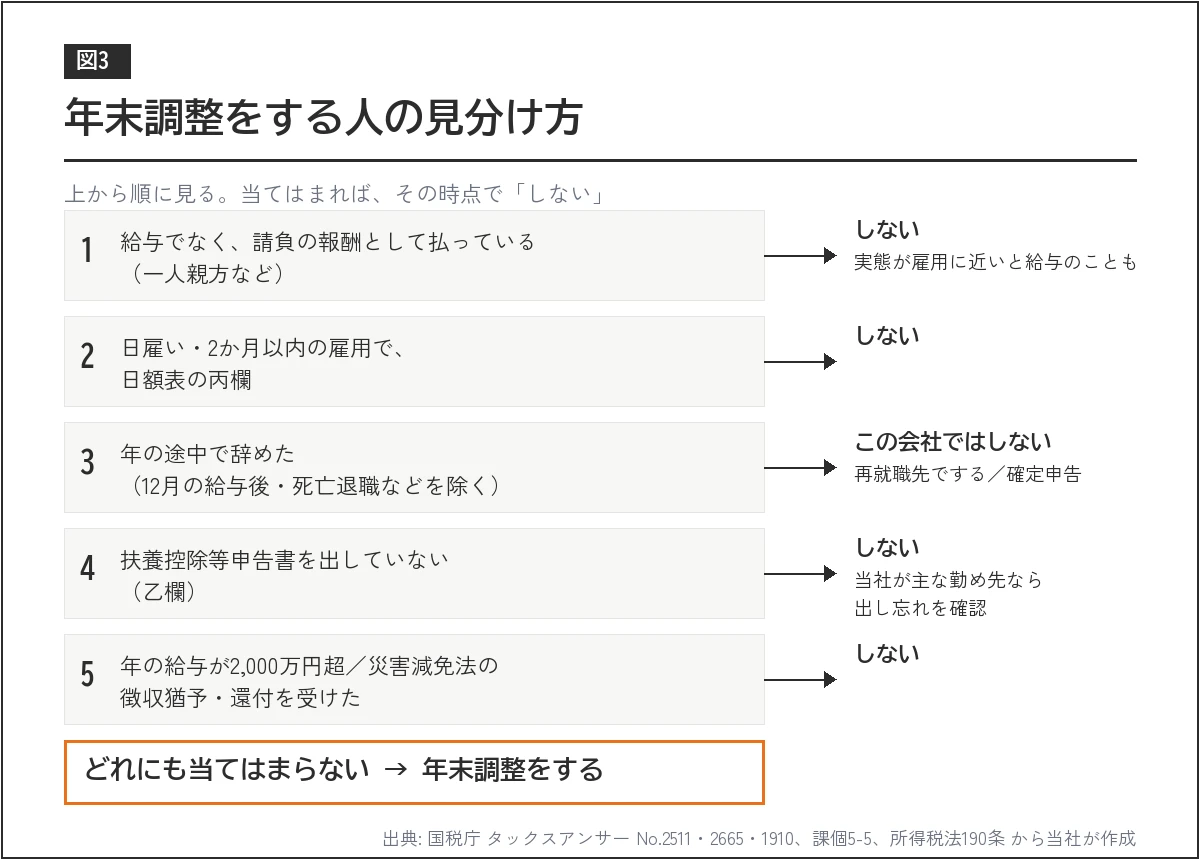
11月にやること2: 年末調整をしない人を先に分ける
建設会社は、雇い方がいろいろです。年末調整の名簿を作る前に、対象でない人を先に外します。
| 人 | 年末調整 | 根拠・注意 |
|---|---|---|
| 日雇いの人(日額表の丙欄) | しない | 雇用期間が2か月以内と決まっている日給・時間給の人は丙欄。同じ勤務先から2か月を超えて続けて払うと、超えた分は丙欄にならない(国税庁 タックスアンサー No.2511) |
| 年の途中で辞めた人 | 原則しない | 例外は、死亡退職や、12月の給与を受けてからの退職など。年の給与が136万円以下のパートで、ほかで働く見込みがない人も例外(No.2665)。例外に当たらない人は、同じ年に別の会社に勤めれば、新しい勤務先で前の給与も含めて年末調整をする。再就職しなければ年末調整を受けられず、納め過ぎの税金は確定申告で取り戻せる(No.1910) |
| 扶養控除等申告書を出していない人(乙欄) | しない | ほかの会社を主な勤め先にしている人など。当社が主な勤め先なのに出し忘れている人には、年末調整の時までに出すよう促す |
| 年の給与の総額が2,000万円を超える人/災害減免法で源泉所得税の徴収猶予や還付を受けた人 | しない | 本人が確定申告をする(No.2665。所得税法第190条も、年末調整の対象を給与2,000万円以下の人としている) |
| 一人親方(請負の報酬) | しない | 給与ではなく報酬として払っている場合。実態が雇用に近いと給与にあたることがある(下の5つで見る) |
一人親方の扱いは、請負か雇用かで決まります。国税庁の通達は、大工・左官・とび職などの報酬を、次のように分けています。請負契約に基づく対価は事業所得、雇用契約に基づく対価は給与所得です。どちらか分かりにくいときは、次の5つを合わせて見ます。
- ほかの人が代わりに作業してもよいか
- 作業時間を指定されるなど、時間の拘束を受けるか(仕事の性質上、当然にある拘束は除く)
- 作業の中身や方法について、指揮監督を受けるか(仕事の性質上、当然にある指揮監督は除く)
- 引き渡す前の完成品が不可抗力でなくなったとき、報酬を請求できるか
- 材料や道具を、支払う側から渡されているか(くぎなどの軽い材料や、電動の手持ち工具くらいの道具は除く)
出典は国税庁「大工、左官、とび職等の受ける報酬に係る所得税の取扱いについて」です。個別の人が請負か雇用かは、この記事では判断しません。迷うときは、税理士や税務署にご相談ください。
本記事は年末調整の側から見ています。一人親方との契約の決め方や、雇用と見られるリスクは、別の記事でくわしく書いています。一人親方とフリーランス新法|偽装リスクと適正化です。
11月にやること3: ソフトを令和8年分にする
12月の計算は、ソフトが改正に対応していることが前提です。11月のうちに、次の3つを確かめます。
| 確かめるもの | 見るところ |
|---|---|
| 給与ソフト | 令和8年分の改正(基礎控除・給与所得控除・扶養の線)に対応した版か。提供元の案内で見る |
| 国税庁の年調ソフト(従業員が申告書を電子で作る無料ソフト) | 令和8年分の正式版は、令和8年10月1日に公開された。10月22日付の不具合の案内を確かめてから使う |
| 令和9年1月からの源泉徴収税額表 | 令和9年分から改正される。1月の給与から新しい表で天引きできるか |
年調ソフトの不具合は、23歳未満の扶養親族などがいる一部の条件で起きます。控除が多く計算されることがある、と国税庁は掲載しています。
出典は国税庁「年調ソフト」です。
年末調整の進め方や、事務の手間の減らし方は、アプリバンクの無料経営相談(60分)でご相談いただけます。
12月以後の期限
| やること | 期限 |
|---|---|
| 年末調整 | その年の最後の給与を払うとき(通常は12月。12月1日以後に行う) |
| 年末調整分の源泉所得税の納付 | 令和9年1月12日(火)。納期の特例の承認を受けている場合は令和9年1月20日(水) |
| 法定調書合計表などの税務署への提出 | 令和9年2月1日(月)(1月31日が日曜日のため)。給与の源泉徴収票は、給与支払報告書を市区町村に出せば、税務署に出したものとみなされる |
| 給与支払報告書の市区町村への提出 | 令和9年2月1日(月) |
| 本人への源泉徴収票の交付 | 令和9年2月1日まで(年の途中で辞めた人は、辞めた日以後1か月以内) |
納期の特例は、給与を払う人数が常に10人未満の会社が、承認を受けて使える仕組みです。出典は国税庁 タックスアンサー No.2505と「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」です。
提出のしかたも変わります。
- 令和9年1月1日以後、給与支払報告書を市区町村に出せば、税務署へは給与の源泉徴収票を出したものとみなされます。税務署用を別に作る必要はありません。本人に渡す分は、これまでどおり要ります
- 前々年に出すべきだった法定調書が30枚以上の種類は、e-Tax などの電子で出します。書面では出せません。基準は、令和9年1月以後の提出分から、100枚以上から30枚以上に下がりました
- 市区町村に出す給与支払報告書も同じです。前々年に税務署へ出すべきだった源泉徴収票が30枚以上なら、eLTAX(地方税の電子申告)などの電子で出します
統合最適化で見る: 人・DX・収益
アプリバンクの統合最適化メソッドは、人材育成、DX推進、収益改善を一体で見ます。
| 軸 | 何をするか | 効くところ |
|---|---|---|
| 人材育成 | 事務の担当者が、毎年の改正を国税庁の資料から自分で拾い、社内の手順書を書き直す。2人目の担当者にも教える | 改正のたびに外に聞かずに回せる。1人休んでも止まらない |
| DX推進 | 申告書を電子で集め、給与ソフトに取り込む | 紙の回収と転記の手間が減る |
| 収益改善 | 12月の精算で戻る税金と、1月の納付額を先に見ておく | 年末年始の資金の動きが読める |
12月の精算で社員に戻す税金は、12月分(納期の特例を受けている会社は7〜12月分)として納める源泉所得税から差し引いて戻します。足りないときは、その後に納める分から順に差し引きます。翌月から2か月たっても戻しきれない見込みのときは、税務署に還付を請求します(国税庁 タックスアンサー No.2675)。令和8年分は戻す額が大きくなりやすいので、1月に納める額が例年より少なくなることを見込んでおきます。
3つの軸はつながっています。担当者が改正を自分で拾えると(人材育成)、電子の申告書に切り替えやすくなります(DX推進)。そのうえで、12月と1月のお金の動きを早く読めます(収益改善)。
今日できる3つのこと
- アルバイトの子やパートの親・配偶者がいる社員に、令和8年の家族の年収の見込みを聞く
- 令和8年に給与を払った人の一覧を出し、日雇い・途中で辞めた人・一人親方に印を付ける
- 給与ソフトが令和8年分の改正に対応しているかを、提供元の案内で確かめる
年末調整や、事務の分担の見直しは、アプリバンクの無料経営相談(60分)でご相談いただけます。
よくある質問
Q1. 11月の給与から、天引きの税額は変わりますか。
変わりません。国税庁は、令和8年11月までの給与の源泉徴収事務に変更は生じない、としています。12月の年末調整で、改正後の控除で1年分の税額を計算し、精算します。
Q2. 扶養の申告書は、年の初めに出してもらいました。出し直しは要りますか。
令和8年分から新たに扶養に入れる家族がいる人は、要ります。改正で要件を満たすことになった家族の控除を受けるには、申告書の提出が必要だと、国税庁は説明しています。配偶者の分は、毎年12月の配偶者控除等申告書で受けます。
Q3. 一人親方に払った分も、年末調整に入れますか。
請負の報酬として払っている場合は、給与ではないため入れません。ただし、時間の拘束や指揮監督など、実態が雇用に近いと給与にあたることがあります。個別の判断は、税理士や税務署にご相談ください。
Q4. 源泉徴収票は、税務署にも出しますか。
令和9年1月1日以後は、給与支払報告書を市区町村に出せば、税務署へは出したものとみなされます。法定調書合計表は、令和9年2月1日までに税務署へ出します。本人に渡す源泉徴収票は、令和9年2月1日までに渡します。
関連記事
出典一覧(取得日 2026-10-25)
- 国税庁「令和8年分 年末調整のしかた」: https://www.nta.go.jp/publication/pamph/gensen/nencho2026/01.htm
- 国税庁「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」: https://www.nta.go.jp/publication/pamph/hotei/tebiki2026/index.htm
- e-Gov法令検索「所得税法」第190条(年末調整): https://laws.e-gov.go.jp/law/340AC0000000033
- 国税庁「年調ソフト」: https://www.nta.go.jp/users/gensen/nenmatsu/nencho.htm
- 国税庁 タックスアンサー No.2505(納期の特例): https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2505.htm
- 国税庁 タックスアンサー No.2511(日額表の丙欄): https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2511.htm
- 国税庁 タックスアンサー No.1191(配偶者控除): https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1191.htm
- 国税庁 タックスアンサー No.2675(年末調整の過不足額の精算): https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2675.htm
- 国税庁 タックスアンサー No.1180(扶養控除): https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1180.htm
- 国税庁 タックスアンサー No.1910(年の中途で退職した人の確定申告): https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1910.htm
- 国税庁 タックスアンサー No.2665(年末調整の対象となる人): https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2665.htm
- 国税庁「大工、左官、とび職等の受ける報酬に係る所得税の取扱いについて」: https://www.nta.go.jp/law/tsutatsu/kobetsu/shotoku/shinkoku/091217/01.htm
本記事は一般的な情報提供です。個別の税務の判断は、税理士や税務署にご確認ください。
更新履歴: 2026-10-27 公開
監修
監修:佐藤 望(株式会社アプリバンク 代表取締役)。建設業界30年。大手ゼネコンで国内の大規模プロジェクトを担当し、海外では子会社の立ち上げと経営再建に従事。
保有資格は認定ファシリティマネジャー/日商簿記1級/建設業経理士1級/第一種衛生管理者。日本内部監査協会 会員、東京商工会議所 会員。
株式会社アプリバンクは、経済産業省「DX認定事業者」(DX-2026-06-0021-01)。建設業に特化し、人材育成・DX推進・収益改善を統合した支援(統合最適化)を提供。お問い合わせは無料経営相談または TEL 03-6826-0180 へ。
建設業を支援する経営コンサル、株式会社アプリバンクをもっと見る
購読すると最新の投稿がメールで送信されます。