災害の復旧工事は、ふつうの工事より先にお金が出ていきます。人と重機をすぐ動かし、資材を押さえ、宿を確保する。ところが入ってくるのは後です。出るのが先、入るのが後。ここが復旧工事のいちばんやっかいなところです。
だから受けるかどうかは、利益率だけでは決まりません。同じ利益率でも、お金が戻るまでの日数がちがえば、受けられる会社と受けられない会社に分かれます。手元のお金が2か月ぶんしかない会社が、入金まで4か月かかる工事をかさねれば、黒字のまま資金が尽きます。
先に結論を1つ。最初に手をつけるのは借入ではありません。契約で入るお金を、前に引くことです。公共工事なら請負代金の4割を着工時に、工期のなかばでさらに2割を足して、最大6割を着工期に入れられます。借りるのは、それでも足りないぶんだけ。順番を逆にした会社から、資金が細くなります。
令和8年熊本地震では、発生の翌日にあたる7月29日、日本政策金融公庫が特別相談窓口を設けました。セーフティネット保証4号の指定も同じ日から動いています。しくみは災害の翌日から動きます。動かないのは、たいてい会社の側の段取りです。
なお、この記事であつかうのは工事を受けるかどうかを決める段階のお金と税です。発災から72時間の動き方は別の記事に分けてあります。建設業のBCP|発災72時間の実務と事業継続力認定もあわせてどうぞ。
復旧工事は「利益率」ではなく「戻る日数」で受ける
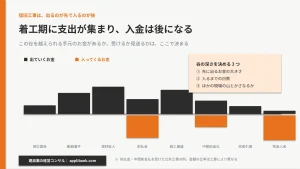
まず、判断の物差しを入れかえます。ふつうの工事なら、実行予算を組んで粗利が取れれば受けます。復旧工事では、もう1本の軸が要ります。着工から入金までの日数と、そのあいだに出ていく金額です。
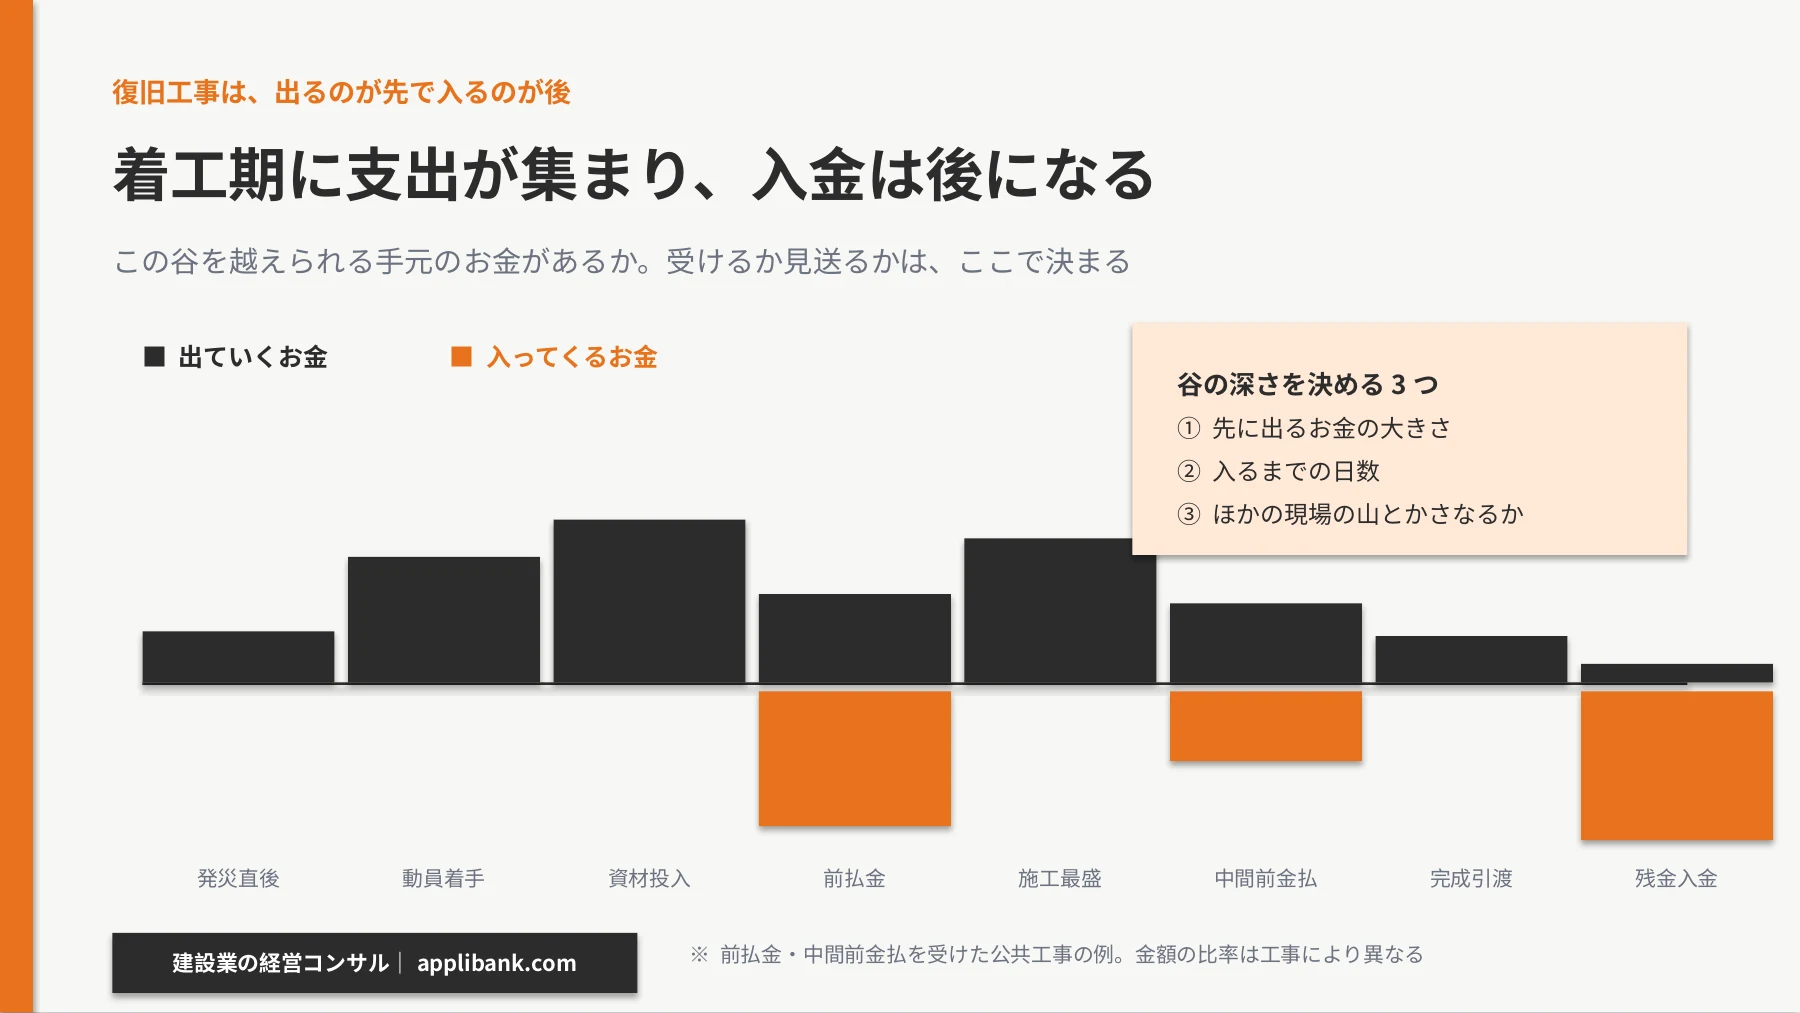
谷の深さは3つで決まります。先に出るお金の大きさ(人件費・外注費・資材・重機の回送と賃料)。入るまでの日数(査定、契約、出来高の確かめ)。そしてほかの現場の山とかさなるかです。
受けるか見送るかを決めるのは、粗利の額ではありません。この谷を越えられる手元のお金があるかです。越えられないなら、規模を落とすか、共同企業体で組むか、時期をずらす。その材料になる数字を、つぎに出します。
まず測る|自社は何か月、お金が出ていくのに耐えられるか
使う数字は1つだけです。
手元資金月数 = (現金・預金 + すぐ引き出せる借入枠) ÷ 1か月に出ていくお金
分母は売上ではありません。人件費、外注費、資材費、地代、返済までふくめたほんとうに出ていくお金です。この数字が、受けられる工事の大きさをそのまま決めます。
目安を書きます。1.5か月ぶんを切っている会社は、入金まで3か月かかる工事をひとりで受けるべきではありません。受けるなら、先に入金を早める手を打ってから。3か月ぶんを持っている会社は、同業が受けられない仕事を取れます。いざというときに効くのは、平時に積んだ手元のお金です。
入るお金の日数は、ふだんの商流でも同じように効きます。下請代金の支払いサイトは建設業の手形払い|取適法の禁止と60日ルールにまとめてあります。
1つ、よくある取りちがえがあります。「決算は黒字だから大丈夫」は、根拠になりません。谷で会社が止まるのは、赤字だからではなく、出ていく順番が先だからです。見るのは損益計算書ではなく、資金繰り表です。
入金を早める|前払金4割+中間前金払2割で、着工期に6割
ここが、この記事でいちばんお金になるところです。
公共工事には、着工時に請負代金の一部を受けとれるしくみがあります。公共工事の前払金保証制度です。保証事業会社の保証をつけることで、発注者は安心して前払いできます。金額はおおむね請負代金の4割です(地方自治法施行規則 附則第3条第1項=「4割を超えない範囲内」)。
さらに、工期のなかばで2割を足せる中間前金払があります(同 附則第3条第2項=追加の前金払は「2割を超えない範囲内」)。当初の4割とあわせて、最大6割が着工期に入ります。
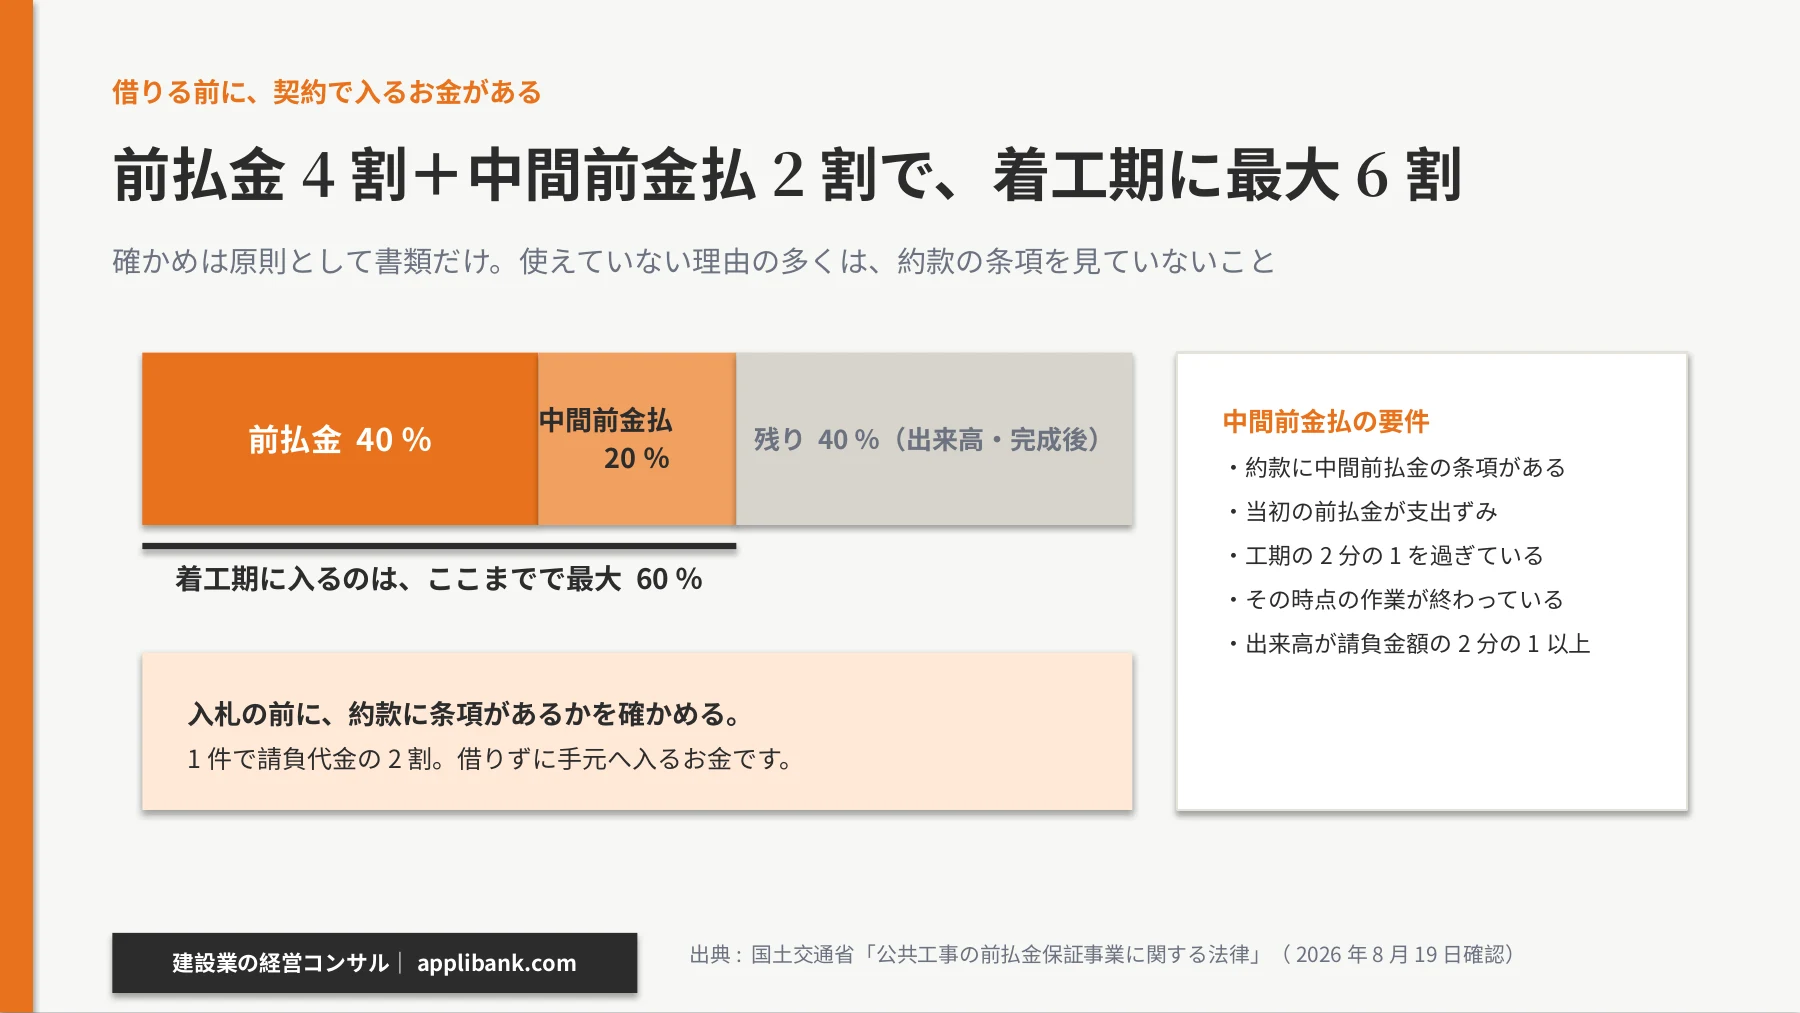
中間前金払を受けるには、つぎの要件を満たすことが要ります。
- その工事の請負契約約款などに、中間前払金の条項があること
- 当初の前払金がすでに支出されていること
- 工期の2分の1を過ぎていること
- 工期の2分の1までに実施すべき作業が終わっていること
- 工事の進捗出来高が、請負金額の2分の1以上に達していること
目を引くのは、確かめが原則として書類だけですむ点です。出来高を細かく認定する部分払とちがい、手続がとても軽く作られています。しくみそのものが、建設会社の資金繰りを助けるために置かれているからです。
使えていない会社が、まだあります。理由の多くは知らないことではなく、約款に条項があるかを見ていないことです。入札の前に確かめてください。1件で請負代金の2割です。
出ていくお金を止める|納税の猶予と固定資産税の減免
つぎは出ていく側です。借りる前に、出ていくお金を止めます。
国税は、災害で財産に相当の損失を受けたときに納税を猶予できます(国税通則法第46条)。損失を受けた日から1年以内に納める国税が対象で、申しこみは災害のやんだ日から2か月以内。猶予される長さは損失のわりあいで変わります。国税庁の国税通則法基本通達 第46条関係によると、5割を超えるなら1年。2割以上5割までなら8か月です。
まちがえやすい点が2つ。1つめ、猶予は免除ではありません。期限をずらして分けて納めるしくみです。2つめ、申しこみの期限が短いことです。やんだ日から2か月。現場を回しているうちに過ぎます。経理の担当者に、この2か月だけは先に押さえてもらってください。
固定資産税は、市町村が減免できます(地方税法第367条)。条文は「天災その他特別の事情がある場合」に、その市町村の条例の定めるところにより減免できる、という書き方です。つまりわりあいも手続も、市町村ごとにちがいます。土地や家屋だけでなく、事業に使う償却資産も対象になり得ます。建設会社なら、重機や仮設材がここに入ります。
やることは1つ。資産のある市町村の窓口に、減免の要綱があるかを聞く。全国いちりつの答えはありません。だから、調べた会社だけが減免されます。
税の手続きは、ふだんのしくみと地続きです。仕入れ側の控除はインボイス経過措置|2026年10月から70%控除へにゆずります。
手元資金が何か月ぶんかを一緒に出す無料経営相談はこちら(毎月5社まで)
足りないぶんを借りる|保証4号も災害復旧貸付も「別枠」
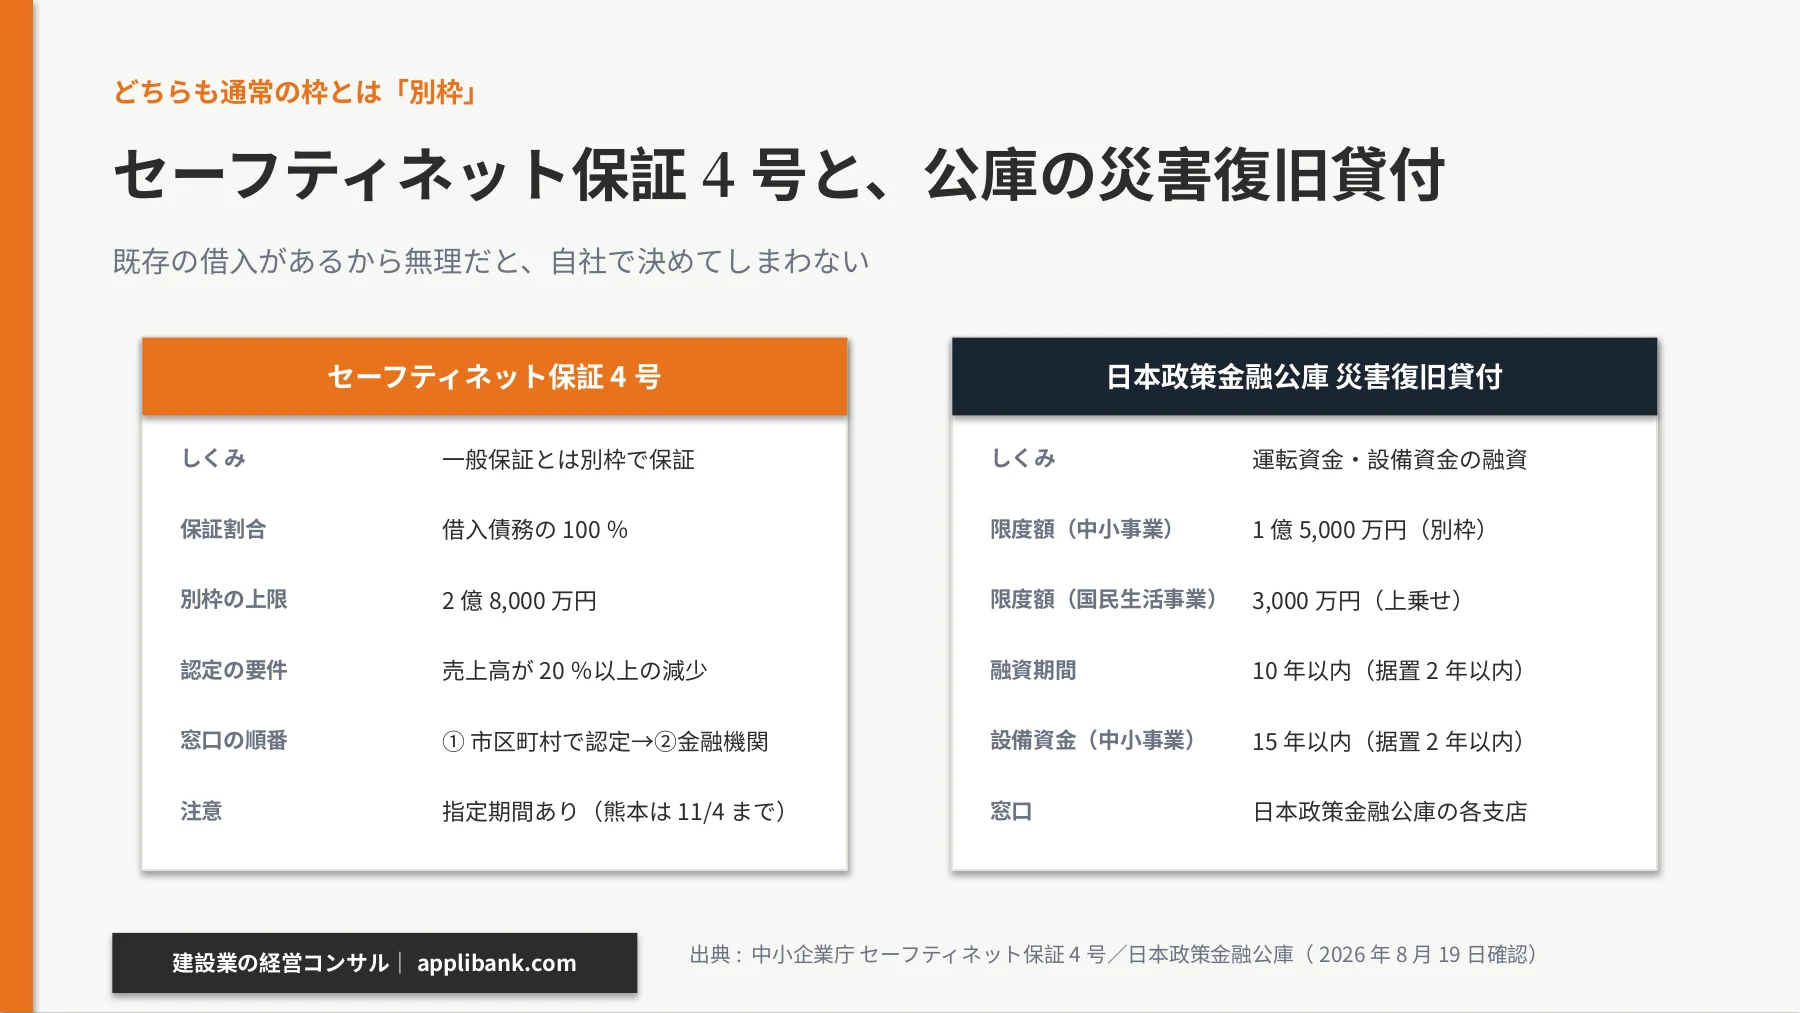
1つめは、セーフティネット保証4号です。自然災害などで経営の安定に支障が出た中小企業者が対象です。信用保証協会が一般保証とは別枠で、借入債務の100パーセントを保証します。別枠の上限は2億8,000万円。
認定の要件は売上高の減りです。基準はいずれも20パーセント以上の減少。直近1か月が前年同月より減っていて、そのあとの2か月をふくむ3か月も減る見込みであること。本店のある市区町村の窓口で認定を受けてから、金融機関または信用保証協会に申しこみます。
指定には期間があります。令和8年熊本地震では令和8年7月28日から令和8年11月4日まで。災害から4か月ほどで閉まります。復旧の工事がいちばん忙しい時期と、そのままかさなります。
2つめは、日本政策金融公庫の災害復旧貸付です。使いみちは、災害復旧のために要る運転資金と設備資金。融資限度額は国民生活事業で3,000万円、中小企業事業で1億5,000万円(別枠)。融資期間は10年以内(うち据置期間2年以内)で、中小企業事業の設備資金は15年以内(同2年以内)です。
「別枠」が、この2つの共通点です。いま借りているぶんとは別に枠があります。既存の借入があるから無理だと、自社で決めてしまわないでください。
払った税を取りもどす|繰戻し還付は、会社の大きさを問わない
ここは、経理の担当者にかならず伝えていただきたいところです。
災害損失欠損金の繰戻し還付があります(法人税法第80条第5項)。災害で損失が出て赤字になったとき、前の期に納めた法人税を戻してもらえるしくみです。
ふつうの欠損金の繰戻し還付は、中小企業者などに対象がしぼられています。ところが災害損失欠損金のほうは、資本金の大きさを問いません。すべての法人が使えます。ここを知らずに見送っている会社があります。戻るのは前の期にほんとうに納めた税金で、借入とちがい返さなくてすみます。谷の底で効きます。
設備を建てなおすときは、被災代替資産等の特別償却もあります(租税特別措置法第43条の3)。特定非常災害に指定された災害で、発生の日から5年以内に取った代わりの資産が対象です。
| 資産の区分 | 一般 | 中小企業者等 |
|---|---|---|
| 建物・構築物 | 15%(発災後3年経過日以後は10%) | 18%(同 12%) |
| 機械及び装置 | 30%(発災後3年経過日以後は20%) | 36%(同 24%) |
表のとおり、発災から3年を過ぎるとわりあいが下がります。早く建てなおしてほしい、という作りです。設備投資の時期を決めるときの材料になります。
調達は「量」ではなく「押さえる順番」で決める
災害のあとは、同じ地域で同じ資材と同じ職人の取りあいが起きます。ここで多くの会社がやるのは、とにかく多めに押さえることです。ところがこれは谷を深くします。使わなかったぶんは、そのまま在庫と支払いになります。
- 工程で先に要るものから押さえる:後の工程の資材を先に買っても、お金が寝るだけです
- 代わりの利かないものを優先する:特注品、納期の長いもの、地域に在庫のないもの
- 職人は日数ではなく工程で押さえる:待ちの時間をこちらが持たない組み方にします
- 単価の動きを契約に書く:発注から施工までに値が動くなら、扱いを先に決めておきます
「早く動く」と「多く抱える」は別のことです。混ぜると、受注は取れたのに資金が回らない形になります。
順番をまちがえた会社から、資金が細くなる
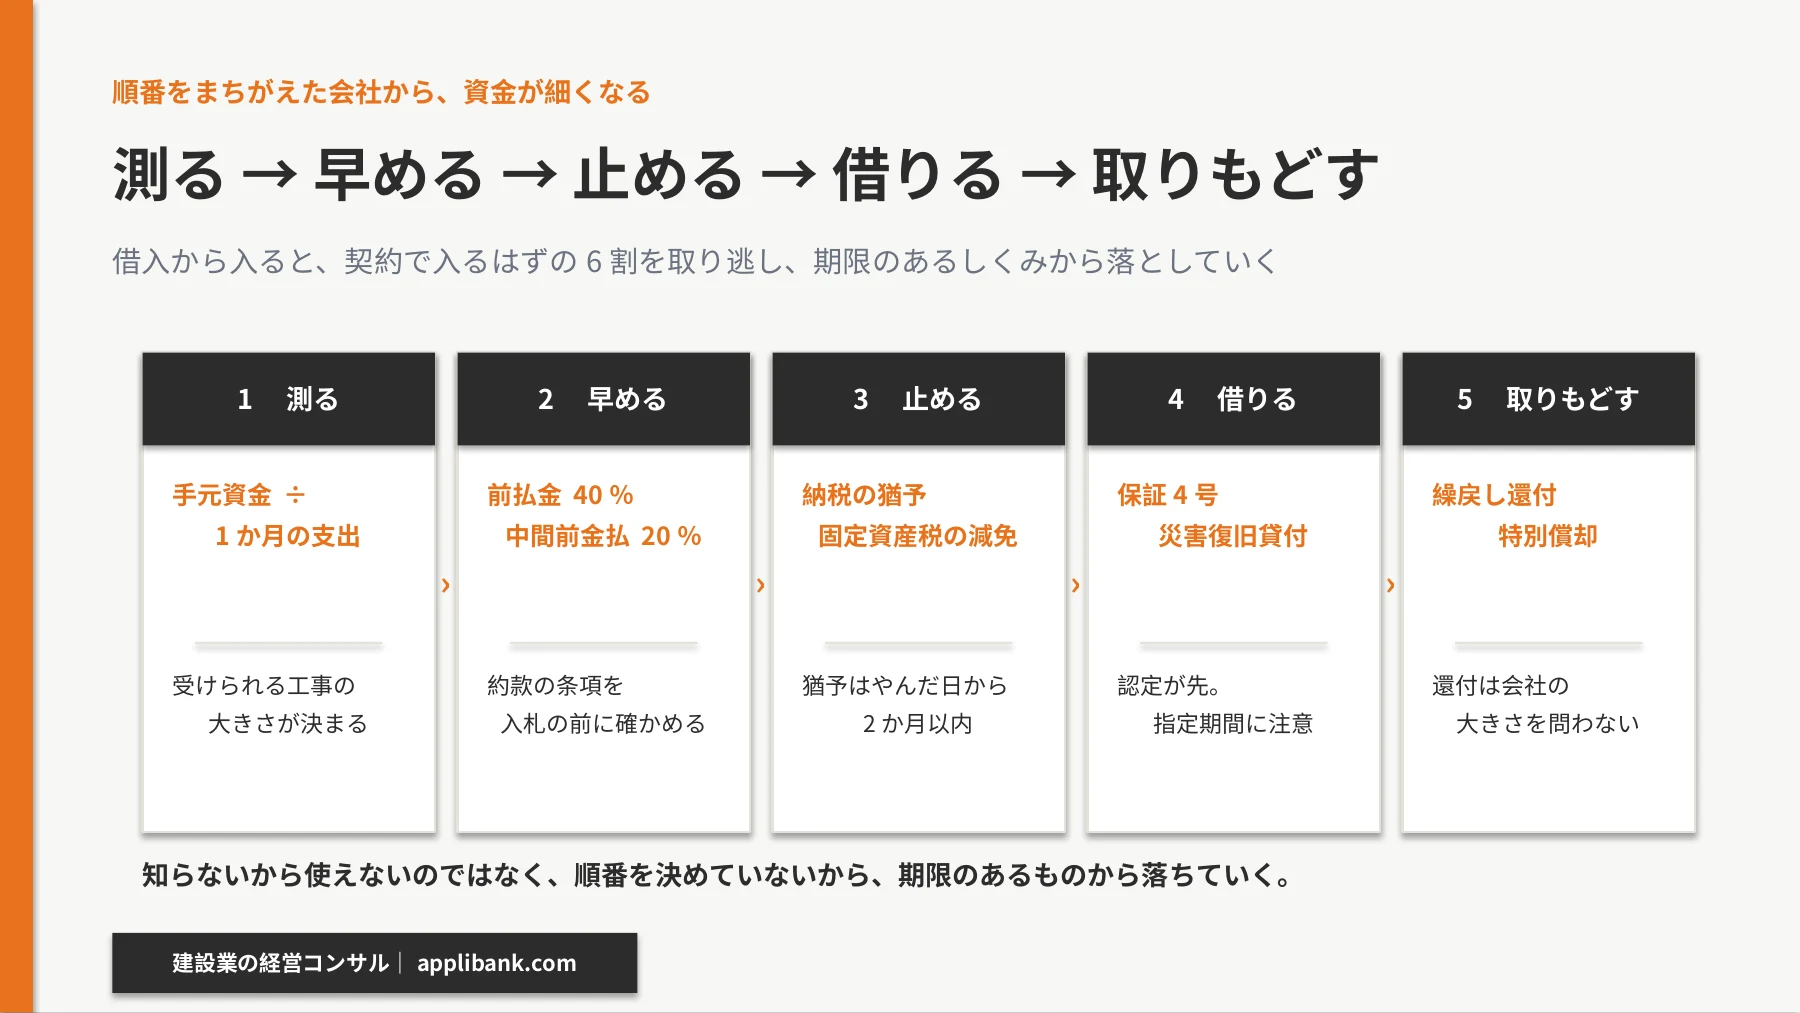
- 測る:手元資金は何か月ぶんか。受けられる工事の大きさが、ここで決まります
- 早める:前払金4割、中間前金払2割。約款の条項を確かめます
- 止める:納税の猶予(やんだ日から2か月以内)、固定資産税の減免(市町村の窓口)
- 借りる:保証4号(市区町村の認定が先・指定期間あり)、公庫の災害復旧貸付(別枠)
- 取りもどす:災害損失欠損金の繰戻し還付、被災代替資産等の特別償却
逆にすると、こうなります。借入から入る会社は、契約で入るはずだった6割を取りに行かないまま、利息のつくお金を借ります。そして現場に追われているうちに、納税の猶予の2か月と、保証4号の指定期間を落とします。
知らないから使えないのではありません。順番を決めていないから、期限のあるものから落ちていくのです。
人材育成・DX推進・収益改善が、ここで重なる
当社は、人材育成とDX推進と収益改善を切りはなさずに組み立てるやり方を「統合最適化」と呼んでいます。被災したときのお金と税は、その3つがはっきり重なる場面です。
- 人材育成:ここに出てきたしくみは、どれも申しこみの書類が要ります。社内の経理担当者が窓口と話せるようになれば、つぎのときも自社で動けます。外に頼むだけでは、会社に何も残りません
- DX推進:手元資金の月数と、現場ごとの入金予定日。この2つがいつでも見られる形なら、受けるかどうかの判断が数時間ですみます。売上の減りも、申しこみのたびに集計しなおさずにすみます
- 収益改善:同じ工事でも、前払金を取りに行った会社と借入で回した会社では、利息のぶんだけ手元に残るお金がちがいます。工事の利益は現場で作りますが、お金の利益は契約と手続で作ります
よくあるご質問
Q. 公共工事の前払金は、どのくらい受けとれますか。
A. 公共工事の前払金保証制度により、おおむね請負代金の4割が着工時の前払金になります。中間前金払を使えば、工期のなかばで2割を足せて、あわせて最大6割です。中間前金払には要件があります。契約約款に条項があること。当初の前払金が支出ずみであること。工期の2分の1を過ぎ、その時点で実施すべき作業が終わっていること。出来高が請負金額の2分の1以上に達していることです。
Q. セーフティネット保証4号は、いつまでに申しこめばよいですか。
A. 災害ごとに指定期間が定められます。令和8年熊本地震では、令和8年7月28日から令和8年11月4日まででした。おおむね災害から4か月ほどで閉まります。まず本店のある市区町村の窓口で認定を受け、その認定書を持って金融機関または信用保証協会に申しこむ順です。認定の要件は、売上高が20パーセント以上減っていることです。
Q. 災害で赤字になったとき、前の期の税金は戻りますか。
A. 災害損失欠損金の繰戻し還付があります(法人税法第80条第5項)。前の期に納めた法人税の還付を受けられます。ふつうの欠損金の繰戻し還付は中小企業者などに対象がしぼられています。ところが災害損失欠損金については、資本金の大きさを問わず、すべての法人が対象です。借入とちがい、返さなくてすみます。
Q. すでに借入があると、災害の融資は受けられませんか。
A. そうとは限りません。セーフティネット保証4号は一般保証とは別枠で、上限は2億8,000万円です。日本政策金融公庫の災害復旧貸付も、令和8年熊本地震の特別相談窓口の案内のとおり、中小企業事業で1億5,000万円(別枠)。国民生活事業は3,000万円で、各融資制度に上乗せされる金額です。既存の借入があることを理由に、自社であきらめないでください。
まとめ|資金は制度で作るのではなく、順番で作る
- 復旧工事は出るのが先、入るのが後。受けるかどうかは利益率ではなくお金が戻る日数で決める
- 物差しは1つ。手元資金 ÷ 1か月に出ていくお金。この月数が、受けられる工事の大きさを決める
- 借りる前に、前払金4割+中間前金払2割=最大6割を取りに行く。約款の条項の確かめから
- 納税の猶予はやんだ日から2か月以内。固定資産税の減免は市町村ごとにちがう
- 保証4号も災害復旧貸付も別枠。ただし保証4号には指定期間がある
- 災害損失欠損金の繰戻し還付は、会社の大きさを問わない。返さなくてよいお金
最後に、平時のうちにできることを1つだけ。手元のお金が何か月ぶんあるかを、きょうの時点で言えるようにしておくことです。被災した日にこの数字を探しはじめる会社は、受けるか見送るかの判断が数日おくれます。復旧の工事は、その数日で埋まります。
しくみは災害の翌日から動きます。動かないのは、たいてい会社の側の段取りです。何を、どの順番で、誰がやるか。ここを先に決めた会社だけが、いざというときに地元の復旧を担えます。
当社は、人材育成・DX推進・収益改善の3つを切りはなさずに組み立てる「統合最適化」の考え方でご支援しています。まずは自社の手元資金が何か月ぶんかを、一緒に出すところから始めましょう。
参考にした法令・出典
- 法人税法(昭和40年法律第34号):第80条第5項(災害損失欠損金の繰戻しによる還付)
- 租税特別措置法(昭和32年法律第26号):第43条の3(被災代替資産等の特別償却)
- 国税通則法(昭和37年法律第66号):第46条(納税の猶予の要件等)
- 地方税法(昭和25年法律第226号):第367条(固定資産税の減免)
- 国税庁 No.8002 災害により被害を受けたときの納税の猶予
- 国税庁 国税通則法基本通達 第46条関係(納税の猶予の要件等):猶予期間の1年/8か月の区分
- 前払金に関する法令(地方自治法施行規則 附則第3条):前払金4割・追加の前払金2割の根拠
- 中間前払金保証制度の概要:中間前金払の2割と請求要件
- 公共工事の前払金保証事業に関する法律(昭和27年法律第184号)
- 日本政策金融公庫 災害復旧貸付(中小企業事業)
- 日本政策金融公庫「令和8年熊本地震に伴う災害に関する特別相談窓口」の設置について(2026年7月29日):国民生活事業3,000万円・中小企業事業1億5,000万円(別枠)
- 中小企業庁 セーフティネット保証制度(4号:突発的災害(自然災害等))
- 気象庁 令和8年熊本地震ポータルサイト
条文およびしくみの内容は2026年8月19日時点で確かめたものです。セーフティネット保証4号の指定期間、固定資産税の減免のわりあいと手続は、災害および市町村ごとにちがいます。実際のご判断にあたっては、所管の窓口および顧問税理士にご確認ください。
建設業を支援する経営コンサル、株式会社アプリバンクをもっと見る
購読すると最新の投稿がメールで送信されます。