インボイスが始まったとき、こう覚えた方が多いと思います。「3年間は80%、そのあと3年間は50%」。
その「次は50%」が、なくなりました。
令和8年度の税制改正で段階が細かくなり、2026年10月からの2年間は70%になりました。50%に下がるのは、そのさらに2年後です。そして経過措置そのものも、令和13年9月30日まで延びました。
この記事でお伝えするのは3つです。新しい割合と期間。80%と70%のどちらを使うかを決める日付。そして帳簿の書き換え。いずれも10月1日をまたぐ取引で確かめることになります。建設業では、一人親方や免税の下請との取引にそのまま効く話です。
控除できる割合は、4段階になった
前提を先に置きます。インボイス制度の原則です。適格請求書発行事業者以外の方からの仕入れは、仕入税額控除ができません(消費税法30条7項)。相手が消費者でも、免税事業者でも、登録していない課税事業者でも同じです。
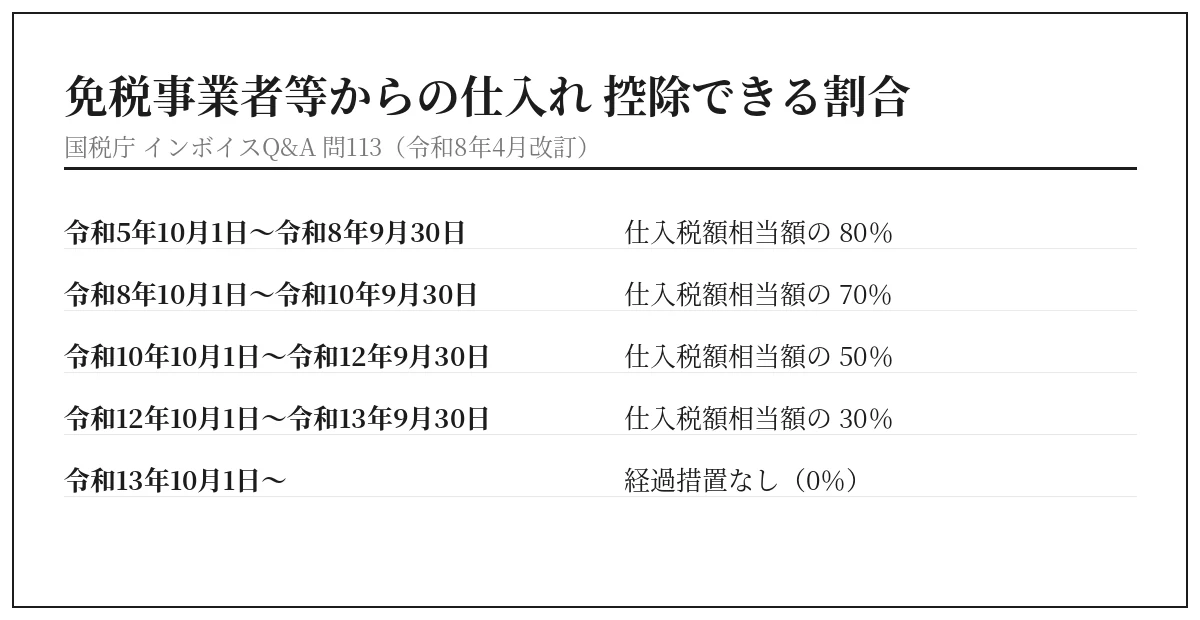
ただし、一定の期間は仕入税額相当額の一定割合を、仕入税額とみなして控除できる経過措置があります。国税庁のQ&A(問113・令和8年4月改訂)に、期間と割合が示されています。
令和5年10月1日から令和8年9月30日まで=80%。令和8年10月1日から令和10年9月30日まで=70%。令和10年10月1日から令和12年9月30日まで=50%。令和12年10月1日から令和13年9月30日まで=30%。
そのあとは経過措置がなくなります。
いま準備するのは、80%から70%への切りかわりです。50%はその2年先の話になりました。
「次は50%」は、改正前の数字
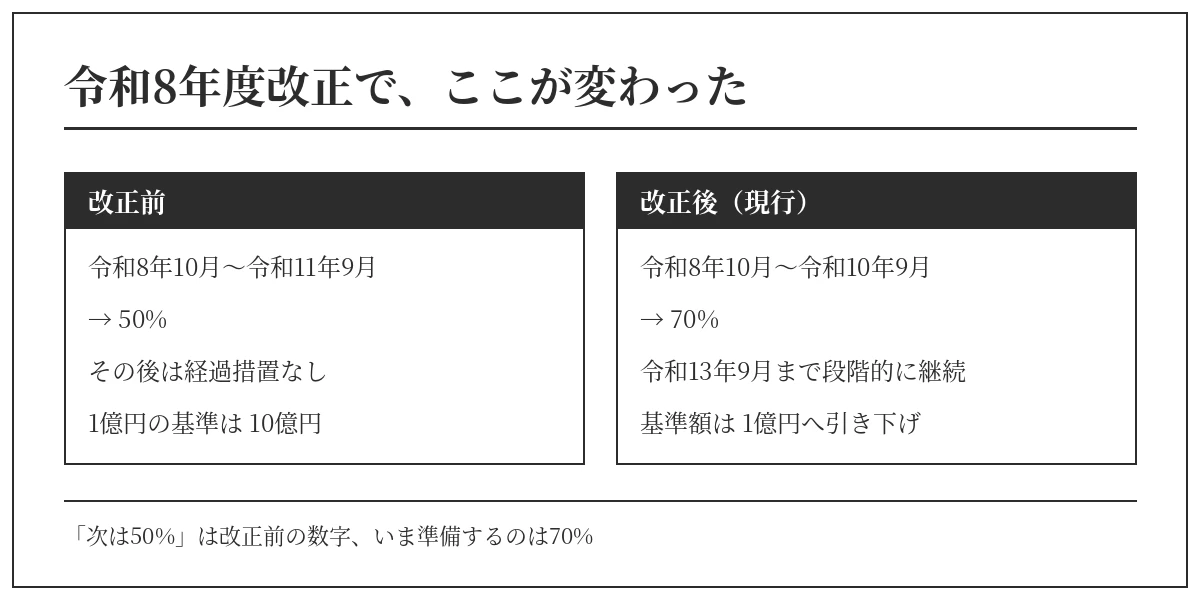
改正の前はこうでした。令和8年10月から令和11年9月まで50%。それで終わり。
それが、70%・50%・30%の3段階に分かれ、期限も令和13年9月30日まで延びました。下がりかたがゆるやかになり、期間も長くなった、ということです。
ここで、実務上あぶないのは「50%」という数字だけを覚えているときです。いま出回っている解説やセミナー資料には、改正前の内容のまま止まっているものがあります。10月からの割合を50%で見積もると、控除できる額を実際より少なく見てしまいます。
逆の間違いのほうが、もっと困ります。「まだ80%のままだろう」と思っていると、10月以降に控除できない1割ぶんが、そのまま抜けます。
免税の下請への支払いが月200万円(税込)あるなら、消費税は約18万円。その1割ですから、月に約1万8千円、年に約22万円が新しく負担になる計算です。これは原則課税で、仕入税額控除を全額とっている場合の数字です。簡易課税や2割特例を選んでいる会社には、この負担増は生じません。仕入れの消費税を実額で計算しないためです。
80%か70%かを決めるのは、請求日でも支払日でもない
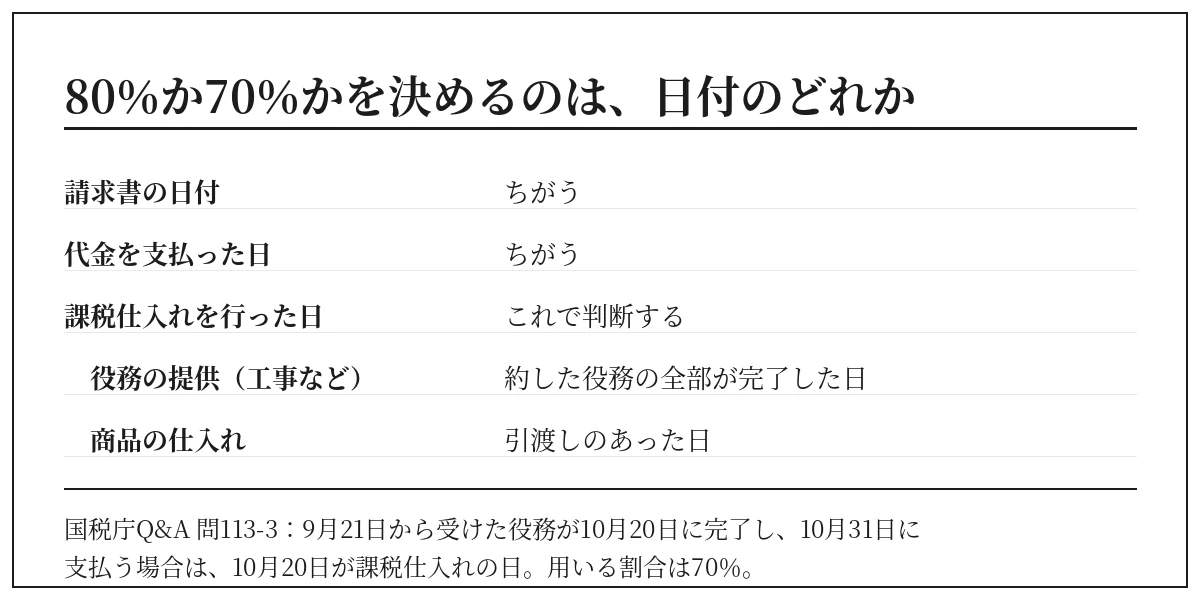
ここが、いちばん取りちがえるところです。
国税庁は、こう示しています。「本経過措置の適用に当たって用いる割合は、適用しようとする課税仕入れの時期で判断することとなります」(問113-3・令和8年4月追加)。
請求書に書いてある日付でもなければ、お金を払った日でもありません。
では、課税仕入れの時期はいつか。役務の提供を受けた場合は、原則として「その約した役務の全部が完了した日」です。商品の仕入れなら、原則として「引渡しのあった日」です。
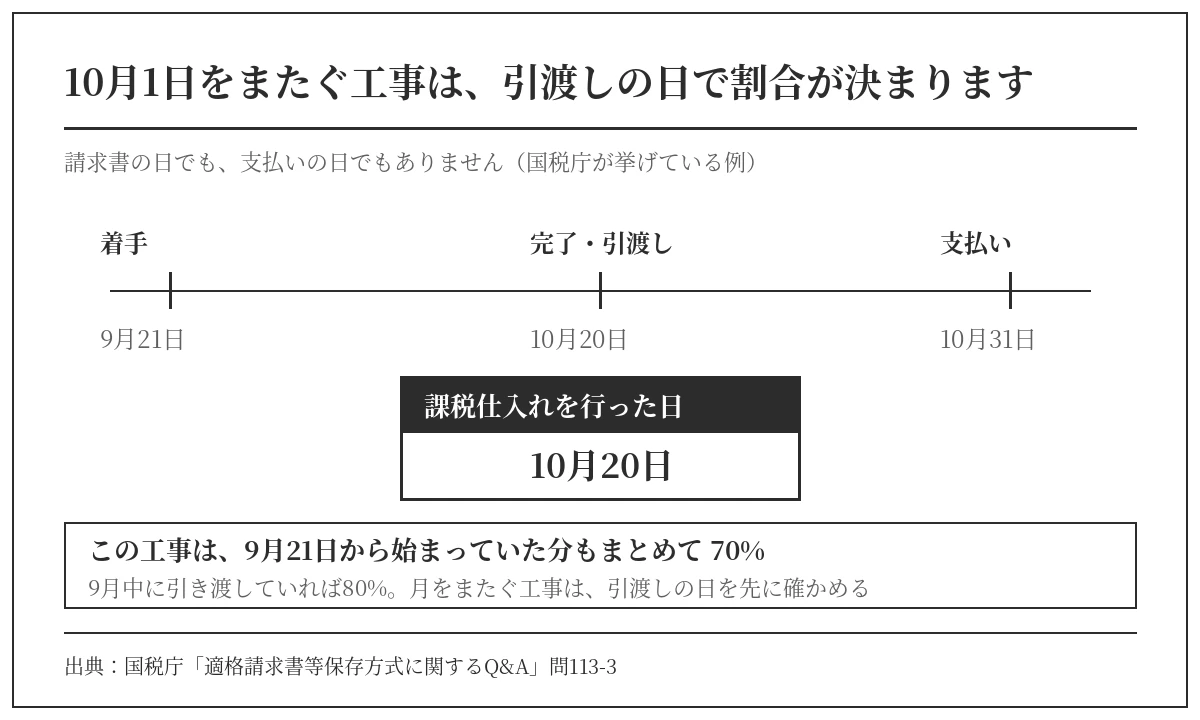
国税庁が挙げている例が、そのまま建設業の場面です。9月21日から提供を受けている役務が、10月20日に完了し、10月31日に代金を支払う。
この場合、課税仕入れを行った日は10月20日。用いる割合は70%になります。9月21日から始まっていた分も、まとめて70%です。
工事は、ここに正面から当たります。9月に着手して10月に完成引渡しをする工事なら、その課税仕入れは10月のものとして扱われます。工期を分けて部分ごとに引き渡す契約なら、その部分の引渡しの日でそれぞれ判定します。「9月ぶんは80%で計算できるはず」ではありません。
いっぽう、資材のような物の仕入れは、引渡しの日ごとに分かれます。国税庁の例では、日付で切って計算します。9月21日から9月30日までの仕入れは80%。10月1日から10月20日までの仕入れは70%です。
つまり、同じ月の請求書のなかに、80%の行と70%の行が混ざります。9月から10月にまたがる取引がある会社は、ここを分けて拾う必要があります。
9月から10月にまたがる工事と資材の仕入れ。いま、いくつありますか。
アプリバンクでは、建設業に特化した無料の経営相談をお受けしています。下請の一覧(登録の有無つき)と、9〜10月の完成予定が入った工事の一覧をおもちください。その場で、80%と70%に分けてお返しします。
帳簿の「80%控除対象」を、書き換える
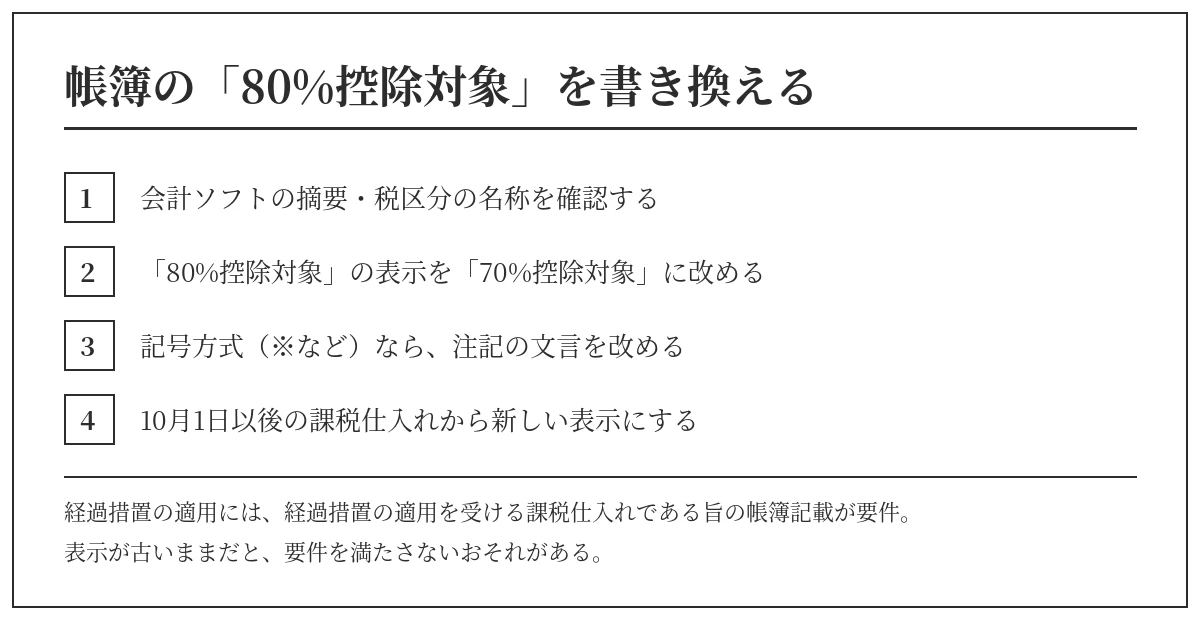
経過措置は、黙っていて自動で使えるものではありません。帳簿と請求書等の保存が要件になっています。
帳簿には、原則の記載事項に加えて、「経過措置の適用を受ける課税仕入れである旨」を書きます。国税庁が例に挙げているのが、「80%控除対象」「免」といった表示です。
この「80%控除対象」が、10月からは合わなくなります。
会計ソフトの税区分の名称や、摘要に入れている文言。そこが「80%控除対象」のまま10月以降の仕訳に付いていくと、実態と表示がずれます。いまのうちに、名称を確かめておいてください。
個々の取引ごとに書くほかの方法もあります。「※」や「☆」といった記号を付け、別のところで「※は80%控除対象」と示すやり方です。この形をとっているときは、注記の文言のほうを直します。記号だけ見ていると、直しわすれます。
請求書等のほうは、区分記載請求書等と同じ記載事項が要ります。記載事項は5つです。作成者の氏名または名称、取引年月日、資産または役務の内容。税率ごとに合計した税込価額、交付を受ける事業者の氏名または名称です。
このうち、軽減税率対象である旨と、税率ごとの合計額。この2つの記載がないときに限り、受け取った側が自分で追記して保存することが認められています。
あわせて動く、1億円の基準と3割特例
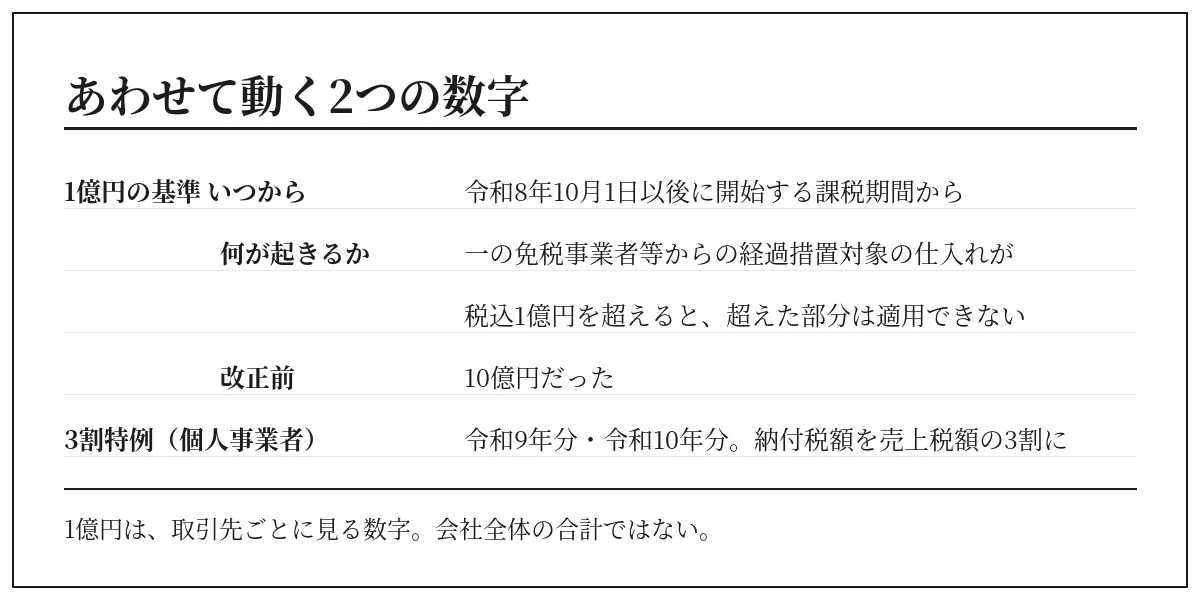
同じ改正で、もうひとつ数字が動いています。
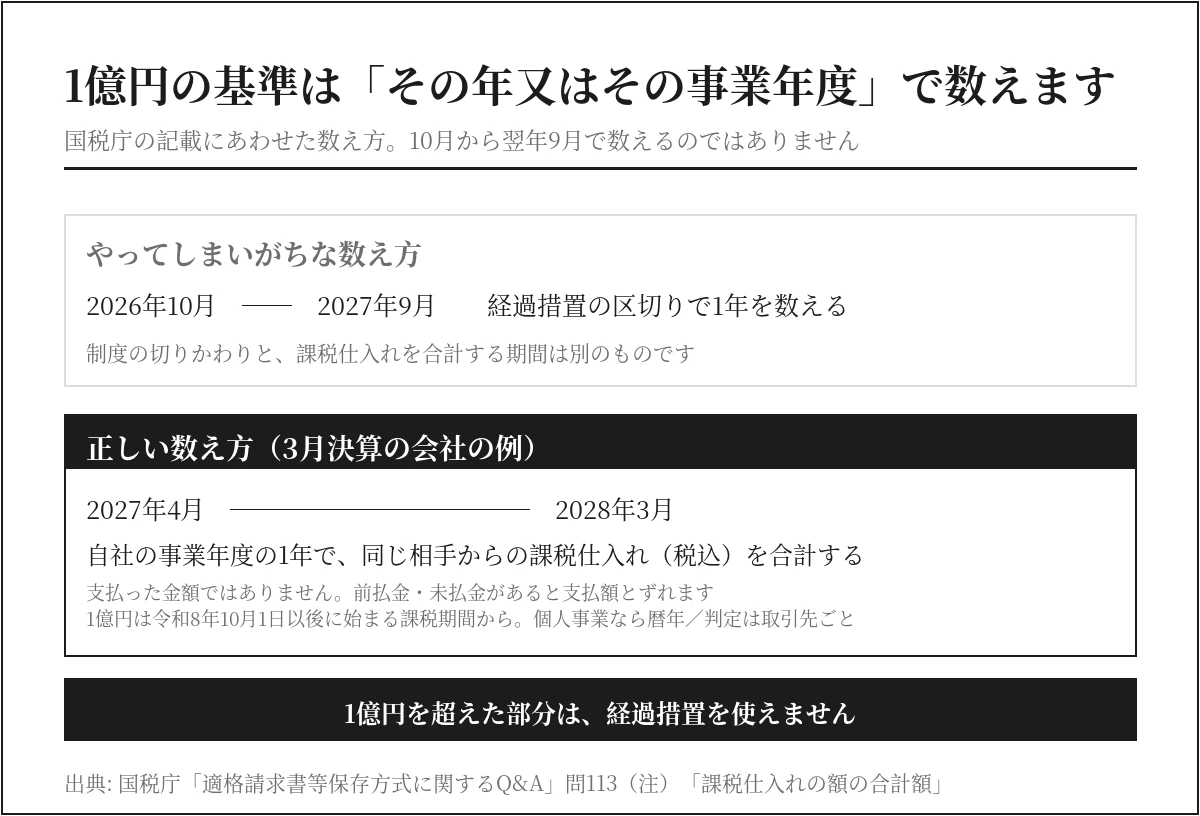
令和8年10月1日以後に開始する課税期間からは、1億円の基準が入ります。一の免税事業者等からの経過措置対象の課税仕入れが税込1億円を超えると、超えた部分は経過措置を使えません。改正前は10億円でした。10分の1です。
ここは「取引先ごと」にみる数字です。会社全体の合計ではありません。特定の免税の下請に大きく発注している会社は、いちど1年間の課税仕入れの税込額を確かめておいてください。数えるのは支払った金額ではなく、課税仕入れを計上した金額です。前払金や未払金があると、この2つはずれます。
もうひとつ、個人事業者向けの3割特例があります。対象は、インボイス発行事業者の登録を受けた、基準期間の課税売上高が1,000万円以下の個人事業者です。令和9年分・令和10年分について、納付税額を売上税額の3割にできます。
これは、一人親方に関係します。登録するかどうかで迷っている方に、「登録しても、当面の納税はこの範囲に収まる」と数字で示せる材料になるからです。一人親方とフリーランス新法で書いたとおり、登録の話を、値引きの交渉材料にしないことが前提です。
免税の協力会社を、9月末までに数え直します
ここまでは制度の話でした。ここからは、9月のうちに手を動かすところです。だれが、どの紙を見て、いつまでに何をするか。やることは3つだけです。
| やること | 見るもの | 期限 |
|---|---|---|
| 1. 適格以外の取引先を抜き出す | 取引先台帳と、取引先から聞いた登録番号。番号は国税庁の公表サイトで確かめる | 9月中 |
| 2. 先ごとの年間の課税仕入れ額を出す | 課税仕入れの税込合計(支払額ではありません)。1億円を超える先があるか | 9月中 |
| 3. 会計ソフトの税区分を足す | 「70%控除対象」を追加(9月30日以前の引渡し分は「80%控除対象」のまま) | 10月の最初の入力まで |
1番が抜けやすいところです。「あの会社は登録しているはず」という記憶のまま処理している現場を、見かけます。番号を聞いてあれば、国税庁の公表サイトでその場で確かめられます。サイトは番号から引く作りなので、番号を持っていない相手は、まず聞くところからです。協力会社が多い会社ほど、名簿にして持っておくほうが早く終わります。
2番は、先ほどの1億円の基準につながります。同じ相手からの課税仕入れが税込1億円を超えると、超えた分は控除できません。一人親方が中心の会社では届きませんが、専門工事を丸ごと任せている先があると、意外と近い金額になります。
いま数えておけば、来年あわてずに済みます。
ここで気をつけたいのが、数える期間です。国税庁は「その年又はその事業年度で」1億円を超えるかどうか、と書いています。10月から翌年9月までで数えるのではありません。
法人なら自社の事業年度、個人なら暦年です。3月決算の会社なら、4月から翌年3月までの1年で、同じ相手からの課税仕入れ(税込)を合計します。
この基準が自社のどの事業年度から効いてくるかは、決算期によって変わります。顧問税理士に、自社はいつからかを、ひとこと確かめておいてください。
単価の見直しは、伝え方しだいで違反になりかねません
つぎは、お金の話をどう伝えるかです。控除できる割合が下がると、元請の負担は増えます。そこで「その分、単価を下げてほしい」と言いたくなります。言い方ひとつで、こちらが法律に触れます。
建設業法には、こう書いてあります。
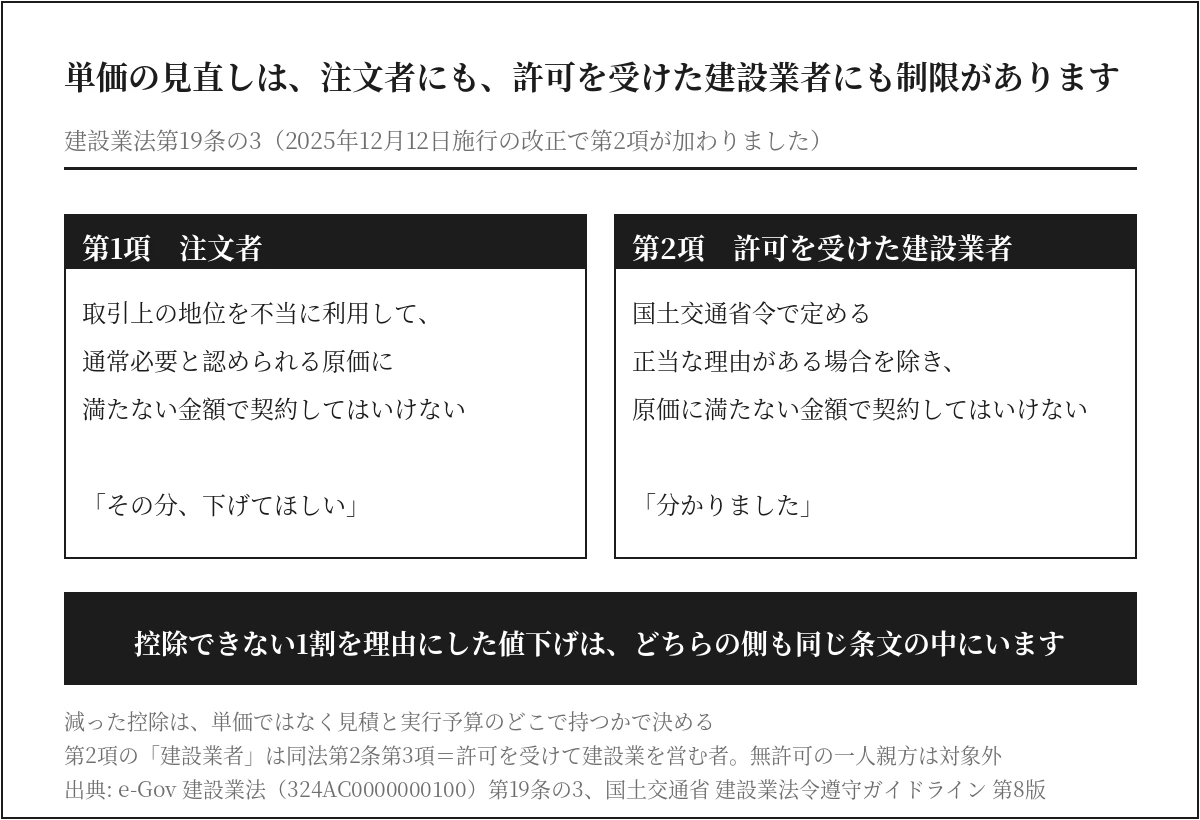
注文者は、自己の取引上の地位を不当に利用して、その注文した建設工事を施工するために通常必要と認められる原価に満たない金額を請負代金の額とする請負契約を締結してはならない(建設業法第19条の3)
2025年12月12日に施行された改正で、2項が加わりました(国土交通省 報道発表)。
許可を受けた建設業者も、原価に満たない金額で契約してはいけません。例外は、国土交通省令で定める正当な理由がある場合だけです。
ここでいう建設業者とは、建設業法第2条第3項がいう「許可を受けて建設業を営む者」です。許可を持たない一人親方は、この第2項の対象ではありません。定義の出どころは建設業法第2条第3項(e-Gov法令検索)です。第2項の趣旨は国土交通省の建設業法令遵守ガイドライン第8版「4.不当に低い発注金額」に基づきます。
つまり「下げてくれと言う側」も「分かりましたと言う側」も、同じ条文の中にいます。
消費税の分だけ一方的に差し引く伝え方は、買いたたきと受け取られるおそれがあります。やるなら、次の3つを守ってください。
- 協議した記録を残す——いつ、誰と、何を話して決めたか。メール1本で足ります
- 原価の中身で話す——「消費税の分」ではなく、数量・歩掛り・材料費のどこを見直すか。労務費は下げない。適正な労務費を著しく下回るおそれのある見積りの変更を求めることは、建設業法第20条第6項に違反するおそれがあります。根拠は国土交通省ガイドライン第8版の行為事例⑤です。
- 契約書の消費税の書き方を直す——これから結ぶ契約は、単価表の改定日を「10月1日以降の引渡し分から」と明記します。すでに代金を合意している契約を変えるときは、変更の内容を書面にして双方で取り交わします(建設業法第19条第2項)。一方的な通告で単価を下げることはできません
相手が一人親方のときは、フリーランス新法の対象になることがあります。対象になるのは、受ける側が従業員を使わない「特定受託事業者」のときです。
あわせて、発注する側が「特定業務委託事業者」にあたることも要ります。個人なら従業員を使う場合、法人なら役員が2名以上いるか従業員を使う場合です。従業員がいなくても、役員が2名いる会社は対象になります。
ただし、取引条件を書面やメールで明示する義務は別です。フリーランス法第3条のこの義務は、発注する側が「特定業務委託事業者」でなくても課されます。一人親方が別の一人親方へ出すときも、ここだけは必要です。
一人親方だから当然に対象、ではありません。報酬の減額が禁じられるのは、委託の期間が1か月以上の場合です。受託者の責めに帰すべき事由がないのに報酬を減らすことは、フリーランス法第5条で禁じられています。詳しくは一人親方とフリーランス新法に書いています。
10月1日をまたぐ工事は、引渡しの日で決まります
さいごは、現場の日どりの話です。80%か70%かを決めるのは、請求日でも支払日でもありません。引渡しの日です。工期が月をまたぐ工事では、ここが効いてきます。
| 引渡しの日 | 控除できる割合 |
|---|---|
| 2026年9月30日まで | 80% |
| 2026年10月1日から | 70% |
数日ずれるだけで、控除が1割変わります。9月末に引渡しが近い工事があるなら、予定を確かめておくだけの値打ちがあります。
ただし、控除のために工期を縮めるのは本末転倒です。無理な前倒しは、労働災害と、工期の適正化に反する契約の両方につながります。適正工期の話は別記事に書きました。もともと9月末に終わる工事の段取りを確かめる、という範囲にとどめてください。
統合最適化でみると、どう効くのか
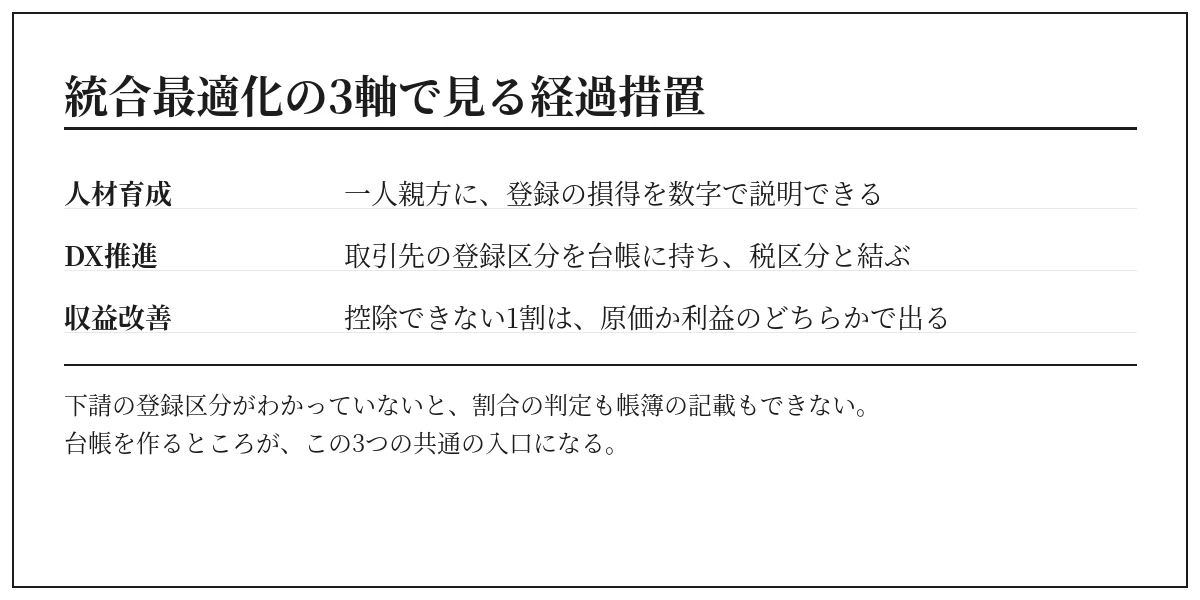
アプリバンクは、人材育成・DX推進・収益改善の3つをまとめて動かす「統合最適化メソッド」でご支援しています。この話も、3つで見ると打ち手が変わります。
人材育成の面。一人親方や下請から「登録したほうがいいですか」と聞かれたとき、答えられる人が社内に何人いるかという話です。
3割特例まで含めて説明できれば、相手の判断を助けられます。制度を、値切る道具ではなく、説明できる知識として持つということです。
DX推進の面。やることは1つです。取引先の台帳に「適格/適格以外/不明」の欄を作ってください。
「免税」ではなく「適格以外」とします。経過措置の対象は「適格請求書発行事業者以外の者」で、登録していない課税事業者も含まれるためです。ここが空欄のままだと、どの支払いが経過措置の対象なのかを、そのつど人が思い出すことになります。
会計ソフトの税区分と、その欄をつないでおけば、10月の切りかえは設定の変更だけで済みます。原価管理の実務で書いた考え方と同じで、台帳を持つことが先です。
収益改善の面。控除できない1割は、消えてなくなりません。原価に乗るか、利益から出ていくかのどちらかです。
見積に反映するのか、自社で持つのか。工事ごとに決めておかないと、気づいたときには利益のほうから出ています。実行予算に、この差を入れておいてください。
3つは、同じ台帳の上でつながります。取引先の登録区分がわかっていなければ、割合の判定もできず、帳簿の記載もできず、見積にも入れられません。台帳が、共通の入り口です。
まとめ
整理します。
- 令和8年10月1日から令和10年9月30日までは70%。「次は50%」は改正前の数字で、50%は令和10年10月から
- 経過措置は令和13年9月30日まで延長された。その後は経過措置なし
- 80%か70%かは「課税仕入れの時期」で判断する。請求日でも支払日でもない
- 役務の提供は「約した役務の全部が完了した日」、物の仕入れは「引渡しのあった日」。工事は完成引渡しの日で判断される
- 帳簿の「80%控除対象」の表示を書き換える。記号方式なら、注記のほうを直す
- 令和8年10月1日以後に開始する課税期間から、基準額が1億円になる。一の免税事業者等につき税込1億円を超える部分は、経過措置の対象外(改正前は10億円)
- 個人事業者の3割特例は令和9年分・令和10年分。基準期間の課税売上高1,000万円以下が対象
- 1億円を数える期間は自社の事業年度。10月から翌年9月ではありません
- 単価の見直しは建設業法第19条の3。2025年12月12日施行の第2項で、許可を受けた建設業者も原価割れの契約はできません。例外は国土交通省令で定める正当な理由がある場合だけです
この改正でいちばん危ないのは、数字が「良い方向」に変わったことです。50%のはずが70%になった。だから、気づかなくても損はしていないように見えます。
けれども、帳簿の表示が「80%控除対象」のように割合を書いている場合は、直さなければ要件を満たしません。「免」のように割合を含まない表示なら、そのままで構いません。割合の判定を請求日でやれば、計算も狂います。やることは、そこにあります。
10月1日まで、あと2週間です。台帳と帳簿の設定なら、いまから間に合います。
建設業に特化した無料の経営相談をお受けしています。下請・仕入先の一覧と、直近の試算表をおもちください。経過措置の対象になる取引を洗い出し、10月からの負担がいくら増えるかを数字でお返しします。
この記事について
執筆:佐藤 望(さとう のぞむ)/株式会社アプリバンク 代表取締役
建設業界での経験は30年。発注者・元請の側で、現場・財務・人事を横断して担当してきました。海外(ブラジル)での事業経験もあります。
現在は建設業に特化した経営コンサルティングを行っています。人材育成・DX推進・収益改善を同時に動かす「統合最適化メソッド」でご支援しています。
インボイスが始まった年、いちばん多かったご相談は制度の中身ではありませんでした。「登録していない親方に、どう言えばいいのか」です。制度の説明ができないと、話はかならず値段の交渉になります。
数字で説明できる会社ほど、下請との関係が荒れませんでした。今回の70%も、同じことが起きると考えています。
なお、本記事は制度の内容をお伝えするものです。個別の取引の判定や申告への反映は、顧問税理士にご確認ください。建設業法・フリーランス法についての記載も、一般的な制度の説明です。個別の取引がそれぞれの条文の対象にあたるかどうかの判断は、弁護士等の専門家にご確認ください。
お問い合わせ:株式会社アプリバンク/無料経営相談
関連記事
- 一人親方とフリーランス新法|偽装リスクと適正化
- 建退共|経営事項審査15点が付く要件と電子申請
- 建設業の原価管理|改正建設業法に対応する5つの実務
- 建設業の実行予算|工事別の損益を見える化する手順
- 建設業の資金繰り改善|受注産業でお金が回らない理由と打ち手
- 建設業の経営課題|中小がさきに手をつけるべき順番
出典
- 国税庁 消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A 問113「免税事業者等からの仕入れに係る経過措置」(令和8年4月改訂・PDF)
- 国税庁 同Q&A 問113-3「令和8年10月1日前後の取引に係る免税事業者等からの仕入れに係る経過措置の適用」(令和8年4月追加・PDF)
- 国税庁 同Q&A 問130「免税事業者等からの課税仕入れに係る経過措置を適用する場合の税額計算」(令和8年4月改訂・PDF)
- 国税庁「令和8年度税制改正特集」
- 国税庁 タックスアンサー No.6498「適格請求書等保存方式(インボイス制度)」
- 国土交通省「発注者・受注者間における建設業法令遵守ガイドライン(第8版)」(2026年9月16日 参照)
- e-Gov法令検索「建設業法」(第19条の3・第20条第6項。2026年9月17日 参照)
- 公正取引委員会「フリーランス・事業者間取引適正化等法 パンフレット」(第5条の禁止行為。2026年9月16日 参照)
- 国税庁「適格請求書発行事業者公表サイト」(2026年9月16日 参照)
本記事の内容は2026年9月17日時点の情報にもとづきます。消費税の取扱いは個別の事情により結論が変わることがあり、本記事は特定の取引についての税務判断を示すものではありません。
実際の適用にあたっては、顧問税理士または所轄の税務署にご確認ください。法令の適用についての個別の判断は、弁護士等の専門家にご確認ください。